Zinsen
Zinsen geben an, wie teuer es ist, sich Geld auszuborgen bzw. wie viel man verdienen kann, wenn man Geld anlegt. Sie sind das wichtigste Mittel, um Preise zu beeinflussen. Wenn Zentralbanken ihre Leitzinsen ändern, wirkt sich das auch auf die Spar- und Kreditzinsen aus.
-
Aktuelle Leitzinsen
Stand vom: 16.09.2026

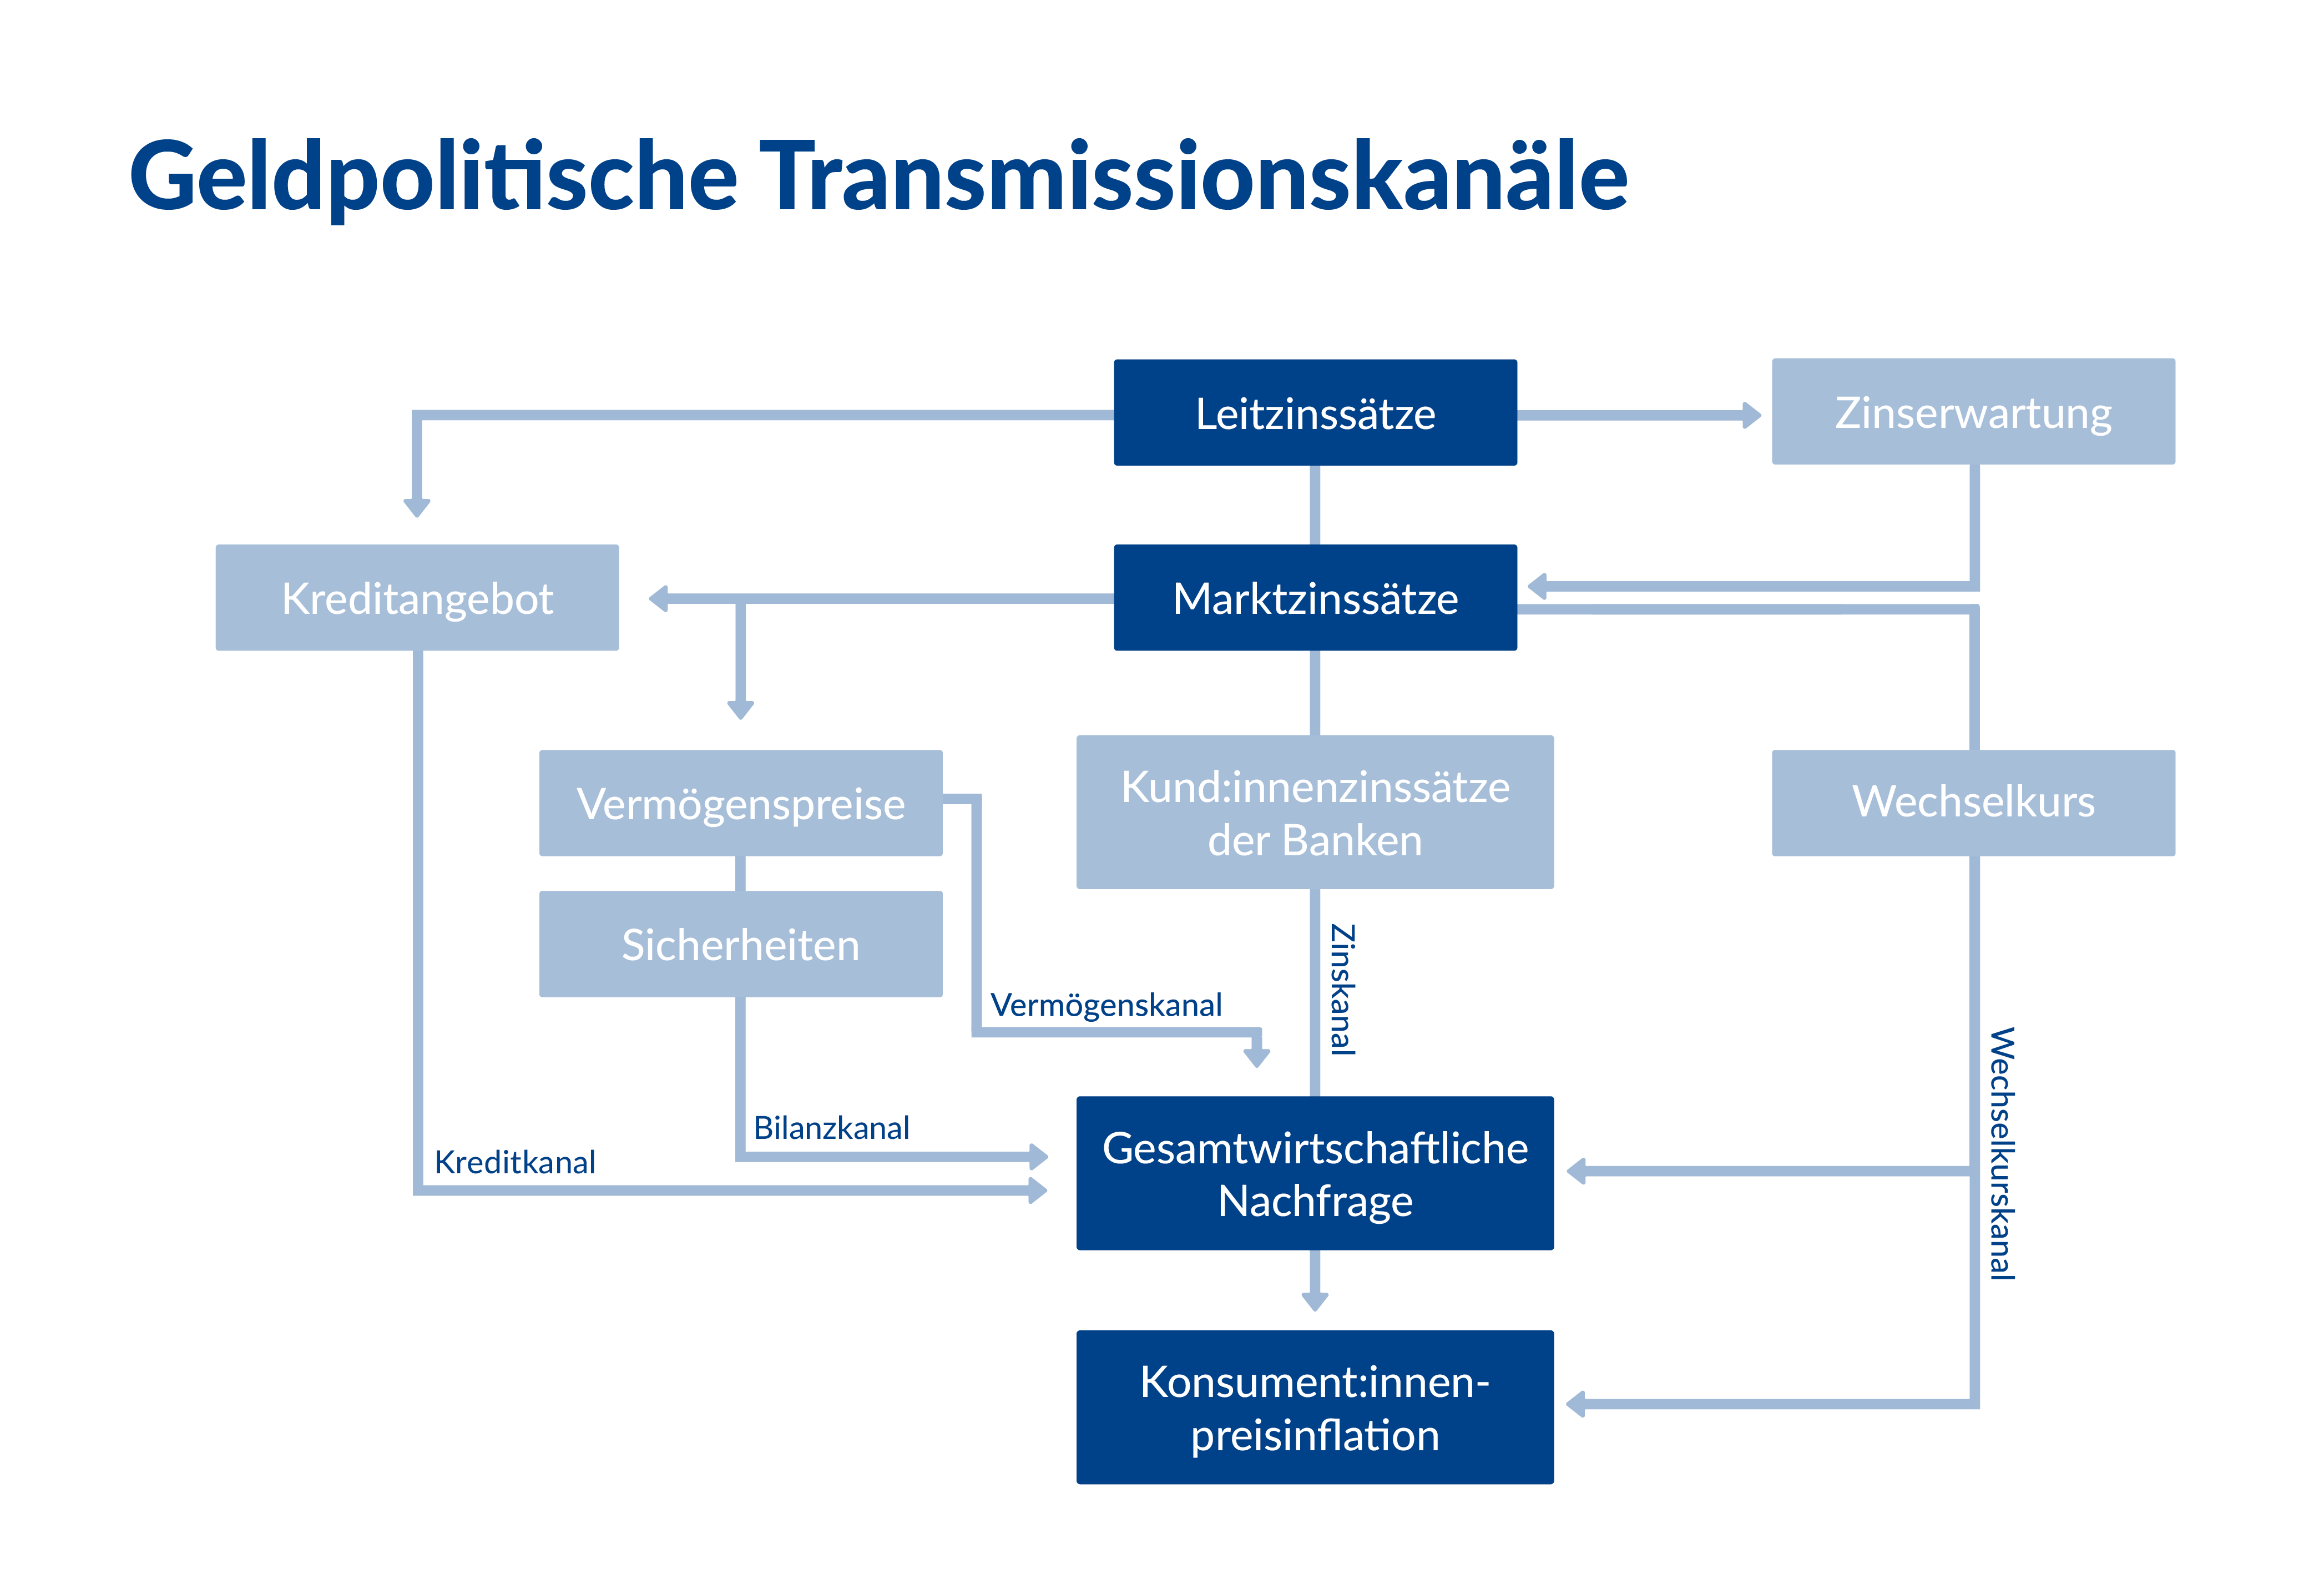
Über diesen Kanal löst eine Anhebung der geldpolitischen Leitzinsen höhere kurzfristige Marktzinssätze aus. Wird auch für die Zukunft eine höheres Leitzinsniveau erwartet, nehmen zudem die längerfristigen Marktzinsen zu. Bei stabilen Inflationserwartungen, steigt infolge der Leitzinsanhebung der Realzinssatz, also die realen Kapitalkosten der Unternehmen. Dies gilt auch für Banken, auch sie finanzieren sich dadurch zu einem höheren Zinssatz und geben dies an ihre Kund:innen weiter. Verteuern sich Kredite, sinken die Investitionen der Unternehmen und Haushalte. Darüber hinaus wird aufgrund der höheren Zinsen seitens der Haushalte mehr gespart bzw. weniger konsumiert. Infolgedessen kommt es zu einer Reduktion der Nachfrage.
Sinkt die Nachfrage nach Gütern und Dienstleistungen unter das Angebot, kommt es im Ergebnis zu einem Abwärtsdruck auf die Verbraucherpreise. Darüber hinaus kann eine geringere Konsum- und Investitionsnachfrage zu einem Rückgang der Nachfrage auf den Arbeits- und Vorleistungsgütermärkten führen, was wiederum die Preis- und Lohnbildung am jeweiligen Markt dämpft.
Der Anstieg der Preise (= Inflation) wird durch die Erhöhung der Leitzinsen also insgesamt geringer.
Die Zinspolitik funktioniert auch in die andere Richtung. Durch eine Senkung der Leitzinsen wird die Nachfrage und damit das BIP-Wachstum angekurbelt und die Inflation steigt.
Eine Anhebung der geldpolitischen Leitzinsen hat auch Einfluss auf die Wechselkurse. Steigen die Zinsen im Inland, so gewinnen Anlagen in heimischer Währung – im Vergleich zu Anlagen in Fremdwährungen – an Attraktivität. Infolgedessen strömt Vermögen in den eigenen Währungsraum und die heimische Währung wertet auf.
Aufgrund dieser Aufwertung werden importierte Güter billiger. D. h., sie werden gegenüber inländischen Gütern attraktiver. Dies hat einen Rückgang der Nachfrage nach im Inland produzierten Waren und somit eine geringere gesamtwirtschaftliche Produktion zur Folge.
Sinkt die Nachfrage nach Gütern und Dienstleistungen unter das Angebot, kommt es im Ergebnis zu einem Abwärtsdruck auf die Verbraucherpreise. Darüber hinaus kann eine geringere Konsum-, Export- und Investitionsnachfrage zu einem Rückgang der Nachfrage auf den Arbeits- und Vorleistungsgütermärkten führen, was wiederum die Preis- und Lohnbildung am jeweiligen Markt dämpft.
Der Anstieg der Preise (= Inflation) wird durch die Erhöhung der Leitzinsen also insgesamt geringer.
Zusätzlich gibt es einen direkten Effekt des Wechselkurskanals auf die Inflationsentwicklung. Eine Aufwertung der heimischen Währung bedeutet, dass importierte Güter billiger werden. Da auch diese Waren in unserem Warenkorb enthalten sind, dämpft dies die Inflation direkt.
Der Wechselkurskanal wirkt umso stärker, je offener eine Volkswirtschaft gegenüber anderen Volkswirtschaften ist.
Die Geldpolitik wird auch über die Preise von Vermögenswerten, wie zum Beispiel von Aktienkursen und Immobilienpreisen, übertragen. Eine restriktive Geldpolitik (eine Anhebung der Leitzinssätze) lässt neu begebene Anleihen im Vergleich zu Aktien attraktiver erscheinen, da sie nach der Leitzinserhöhung einen höheren Ertrag versprechen. Dies senkt die Aktiennachfrage, was wiederum die Aktienkurse dämpft. Weiters erhöht eine Zinsanhebung die Kosten der Wohnungsfinanzierung und senkt damit die Nachfrage nach sowie die Preise von Immobilien.
Niedrigere Aktienkurse und Immobilienpreise bewirken, dass das Vermögen privater Haushalte abnimmt. Dadurch schrumpfen die Ressourcen der Haushalte. Dies wiederum bewirkt ein geringeres Konsumwachstum und damit eine gedämpfte gesamtwirtschaftliche Nachfrage.
Niedrigere Aktienkurse erhöhen außerdem die Kapitalbeschaffungskosten eines Unternehmens, da dem Unternehmen pro Aktie weniger gezahlt wird. Dies führt zu schrumpfenden Investitionsausgaben der Unternehmen und somit ebenfalls zu einer geringeren Nachfrage.
Wie bei den zuvor erwähnten Kanälen, führt eine geringere Nachfrage zu einer Dämpfung der Inflationsentwicklung.
Veränderungen in den Preisen von Immobilien, Aktien und anderen Vermögenswerten (siehe Vermögenskanal) beeinflussen nicht nur die verfügbaren Ressourcen von Haushalten und Unternehmen, sondern auch deren Möglichkeit, Kredite aufzunehmen: Sinken die Preise der Vermögenswerte, so sinkt der Wert ihrer Sicherheiten, die sie bei einer etwaigen Kreditaufnahme hinterlegen müssen. Dies führt wiederum zu einer geringeren oder teureren Kreditvergabe, zu kleineren Investitions- und Konsumausgaben und damit zu einer gedämpften gesamtwirtschaftlichen Nachfrage, die wiederum bremsend auf die Inflationsentwicklung wirkt.
Änderungen der Leitzinsen wirken sich auf das Kreditangebot aus. Werden die Leitzinsen erhöht, wird es für Banken teurer, selbst Geld aufzutreiben, weil:
- die Geldmarktzinsen steigen;
- Banken für Einlagen von Haushalten und Unternehmen höhere Zinsen bezahlen müssen (höhere Sparzinsen);
- die Zinsen für neu begebene Anleihen steigen und
- die Bilanzposition der Banken sich verschlechtert (siehe Bilanzkanal).
Ist es für eine Geschäftsbank schwieriger (teurer) sich zu refinanzieren, fällt es auch ihr schwerer neue Kredite zu vergeben. Das Kreditangebot geht folglich zurück. Bei einer Zinserhöhung steigt zudem das Risiko, dass Kredite nicht ordnungsgemäß zurückbezahlt werden. Banken werden auch aus diesem Grund zurückhaltender in ihrer Kreditvergabe. In beiden Fällen sind Haushalte und Unternehmen gezwungen, insbesondere jene die als risikoreich eingestuft werden, ihre Konsumausgaben bzw. Investitionspläne aufzuschieben.
Wie bei den zuvor erwähnten Kanälen, führt eine geringere Nachfrage zu einer Dämpfung der Inflationsentwicklung.
Weiterführende Links
externes Angebot

| für die Verzugszinsenberechnung im Unternehmergeschäft für Verträge, die ab dem 16.3.2013 geschlossen wurden (§456 UGB in Kraft seit dem 16.3.2013 gemäß BGBl I Nr. 50/2013: | |
|---|---|
| Basiszinssatz am 1. Juli 2026 | 1,53 % |
| Basiszinssatz am 1. Jänner 2026 | 1,53 % |
| Basiszinssatz am 1. Juli 2025 | 1,53 % |
| Basiszinssatz am 1. Jänner 2025 | 2,53 % |
| Basiszinssatz am 1. Juli 2024 | 3,88 % |
| Basiszinssatz am 1. Jänner 2024 | 3,88 % |
| Basiszinssatz am 1. Juli 2023 | 3,38 % |
| Basiszinssatz am 1. Jänner 2023 | 1,88 % |
| Basiszinssatz am 1. Juli 2022 | −0,62 % |
| Basiszinssatz am 1. Jänner 2022 | −0,62 % |
| Basiszinssatz am 1. Juli 2021 | −0,62 % |
| Basiszinssatz am 1. Jänner 2021 | −0,62 % |
| Basiszinssatz am 1. Juli 2020 | −0,62 % |
| Basiszinssatz am 1. Jänner 2020 | −0,62 % |
| Basiszinssatz am 1. Juli 2019 | −0,62 % |
| Basiszinssatz am 1. Jänner 2019 | −0,62 % |
| Basiszinssatz am 1. Juli 2018 | −0,62 % |
| Basiszinssatz am 1. Jänner 2018 | −0,62 % |
| Basiszinssatz am 1. Juli 2017 | −0,62 % |
| Basiszinssatz am 1. Jänner 2017 | −0,62 % |
| Basiszinssatz am 1. Juli 2016 | −0,62 % |
| Basiszinssatz am 1. Jänner 2016 | −0,12 % |
| Basiszinssatz am 1. Juli 2015 | −0,12 % |
| Basiszinssatz am 1. Jänner 2015 | −0,12 % |
| Basiszinssatz am 1. Juli 2014 | −0.12 % |
| Basiszinssatz am 1. Jänner 2014 | −0,12 % |
| Basiszinssatz am 1. Juli 2013 | −0,12 % |
| Basiszinssatz am 1. Jänner 2013 | 0,38 % |
| für die Verzugszinsenberechnung im Unternehmergeschäft für Verträge, die vor dem 16.3.2013 geschlossen wurden: | |
|---|---|
| Basiszinssatz am 30. Juni 2026 | 1,53 % |
| Basiszinssatz am 31. Dezember 2025 | 1,53 % |
| Basiszinssatz am 30. Juni 2025 | 1,53 % |
| Basiszinssatz am 31. Dezember 2024 | 2,53 % |
| Basiszinssatz am 30. Juni 2024 | 3,88 % |
| Basiszinssatz am 31. Dezember 2023 | 3,88 % |
| Basiszinssatz am 30. Juni 2023 | 3,38 % |
| Basiszinssatz am 31. Dezember 2022 | 1,88 % |
| Basiszinssatz am 30. Juni 2022 | −0,62 % |
| Basiszinssatz am 31. Dezember 2021 | −0,62 % |
| Basiszinssatz am 30. Juni 2021 | −0,62 % |
| Basiszinssatz am 31. Dezember 2020 | −0,62 % |
| Basiszinssatz am 30. Juni 2020 | −0,62 % |
| Basiszinssatz am 31. Dezember 2019 | −0,62 % |
| Basiszinssatz am 30. Juni 2019 | −0,62 % |
| Basiszinssatz am 31. Dezember 2018 | −0,62 % |
| Basiszinssatz am 30. Juni 2018 | −0,62 % |
| Basiszinssatz am 31. Dezember 2017 | −0,62 % |
| Basiszinssatz am 30. Juni 2017 | −0,62 % |
| Basiszinssatz am 31. Dezember 2016 | −0,62 % |
| Basiszinssatz am 30. Juni 2016 | −0,62 % |
| Basiszinssatz am 31. Dezember 2015 | −0,12 % |
| Basiszinssatz am 30. Juni 2015 | −0,12 % |
| Basiszinssatz am 31. Dezember 2014 | −0,12 % |
| Basiszinssatz am 30. Juni 2014 | −0,12 % |
| Basiszinssatz am 31. Dezember 2013 | −0,12 % |
| Basiszinssatz am 30. Juni 2013 | −0,12 % |
| Basiszinssatz am 31. Dezember 2012 | 0,38 % |
| Basiszinssatz am 30. Juni 2012 | 0,38 % |
| Basiszinssatz am 31. Dezember 2011 | 0,38 % |
| Basiszinssatz am 30. Juni 2011 | 0,38 % |
| Basiszinssatz am 31. Dezember 2010 | 0,38 % |
| Basiszinssatz am 30. Juni 2010 | 0,38 % |
| Basiszinssatz am 31. Dezember 2009 | 0,38 % |
| Basiszinssatz am 30. Juni 2009 | 0,38 % |
| Basiszinssatz am 31. Dezember 2008 | 1,88 % |
| Basiszinssatz am 30. Juni 2008 | 3,19 % |
| Basiszinssatz am 31. Dezember 2007 | 3,19 % |
| Basiszinssatz am 30. Juni 2007 | 3,19 % |
| Basiszinssatz am 31. Dezember 2006 | 2,67 % |
| Basiszinssatz am 30. Juni 2006 | 1,97 % |
| Basiszinssatz am 31. Dezember 2005 | 1,47 % |
| Basiszinssatz am 30. Juni 2005 | 1,47 % |
| Basiszinssatz am 31. Dezember 2004 | 1,47 % |
| Basiszinssatz am 30. Juni 2004 | 1,47 % |
| Basiszinssatz am 31. Dezember 2003 | 1,47 % |
| Basiszinssatz am 30. Juni 2003 | 1,47 % |
| Basiszinssatz am 31. Dezember 2002 | 2,20 % |
| Basiszinssatz am 30. Juni 2002 | 2,75 % |