TARGET-Dienste

Die TARGET-Dienste (TARGET Services) sind Dienstleistungen des Eurosystems für den Finanzmarkt. Sie dienen der reibungslosen und sicheren Übertragung von Geld, Wertpapieren und Sicherheiten in ganz Europa. Alle TARGET-Dienste verwenden Zentralbankgeld und kommunizieren auf Basis des ISO20022-Standards.
TARGET-Dienste im Überblick

Hier finden Sie einen Überblick über die wichtigsten Fragen zu den TARGET-Diensten des Eurosystems sowie weiterführende Links.

Um die TARGET-Dienste zu nutzen, melden Sie sich für TARGET-OeNB an.

Formulare für TARGET-OeNB

Welche Dienste gehören zu den TARGET-Diensten?

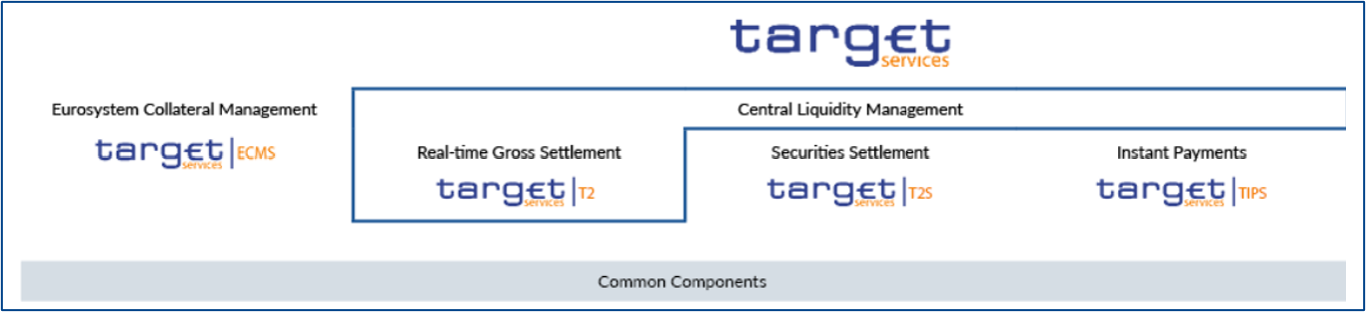
Die TARGET-Dienste des Eurosystems umfassen drei Abwicklungsdienste – für Zahlungen (T2), Wertpapiergeschäfte (T2S) und Echtzeit-Zahlungen (TIPS) – und eine Plattform für das Management von notenbankfähigen Sicherheiten (ECMS). 

Der Zahlungsdienst T2 wiederum besteht aus zwei Komponenten:

  • CLM (zentrales Liquiditätsmanagement) und 
  • RTGS (Echtzeit-Brutto-Abwicklung)

Diese beiden Komponenten werden auch von TIPS und T2S genutzt.

Wann stehen die TARGET-Dienste zur Verfügung?

Die TARGET-Dienste stehen an allen Tagen im Jahr zur Verfügung, außer an den TARGET-Schließtagen. 
Ausnahme: TIPS ist ganzjährig rund um die Uhr verfügbar, also auch an den TARGET-Schließtagen.

Was ist der Unterschied zwischen CLM und RTGS?

CLM dient u. a.

  • zur Abwicklung von geldpolitischen Geschäften
  • zur Bereitstellung von Liquidität für RTGS, TIPS und T2S

RTGS ermöglicht

  • Interbank-Zahlungen
  • Kunden-Zahlungen 
  • Zahlungen von und zu Nebensystemen (Ancillary Systems)
Überblick über die TARGET-Dienste

Überblick über die TARGET-Dienste

Näheres zu den TARGET-Diensten, zum Projekt Pontes und zu verwandten Themen

CLM steht für Central Liquidity Management, also zentrales Liquiditätsmanagement. CLM ist eine Komponente des Abwicklungssystems T2. Über CLM werden Liquiditätsmanagement, geldpolitische Geschäfte sowie die Haltung der Mindestreserve abgewickelt. 

In CLM können die Teilnehmer außerdem

  • ihre Liquidität zentral steuern und überwachen
  • Liquidität von zentralen Geldkonten (Main Cash Accounts – MCAs) an zweckgebundene Geldkonten (Dedicated Cash Accounts – DCAs) in RTGS, TIPS und T2S übertragen
  • das Liquiditäts-Dashboard im MCA-Konto für einen zentralen Überblick über sämtliche Liquiditäts-Positionen nutzen

Sämtliche Guthaben auf MCA- und DCA-Konten der TARGET-Dienste werden automatisch bei der Haltung der Mindestreserve berücksichtig. Es ist also kein manueller Eingriff des Teilnehmers erforderlich.

Auch die Abwicklungskomponente RTGS und die TARGET-Dienste T2S und TIPS nutzen CLM.

Die OeNB bietet österreichischen Banken eine Co-Management-Funktion für CLM an.

Damit können diese über das OeNB-Zahlungssystem ASTI auf CLM zugreifen und

  • Kontostände abfragen
  • Kontoauszüge herunterladen
  • Aufträge abfragen
  • Reservierungen vornehmen
  • Liquidität von und zu ASTI übertragen
  • Liquidität zwischen zwei Konten in CLM übertragen
  • Liquidität auf ein zweckgebundenes Geldkonto (DCA) übertragen

Dieses Angebot richtet sich vor allem an kleine Institute, für die eine Anbindung an die TARGET-Dienste über einen zertifizierten Netzwerkdienste-Anbieter (Network Service Provider – NSP) zu aufwändig ist.

  • Main Cash Accounts (MCAs) sind zentrale Geldkonten in CLM.
  • Dedicated Cash Accounts (DCAs) sind zweckgebundene Geldkonten in den untergeordneten Komponenten bzw. Systemen.

RTGS steht für Real-time Gross Settlement, also Echtzeit-Brutto-Abwicklung, und ist eine Komponente des Abwicklungssystems T2. 

Über RTGS können Geschäftspartner abwickeln:

  • Bankenzahlungen
  • Kundenzahlungen
  • Bankenlastschriften
  • Reklamationsfälle
  • Rücksendungen bzw. Rückzahlungen (Returns)

Außerdem können Nebensysteme (Ancillary Systems) die Liquiditätspositionen ihrer Teilnehmer in RTGS buchen, wenn diese am RTGS sowie dem betreffenden Nebensystem teilnehmen. Die Verbuchung erfolgt auf zweckgebundenen Geldkonten (Dedicated Cash Accounts – DCAs) bzw. in einigen Nebensystemen auch auf speziell dafür eröffneten Unterkonten.

T2S steht für TARGET2-Securities und dient der einheitlichen Abwicklung von Wertpapiertransaktionen auf einer gemeinsamen Plattform und in Zentralbankgeld. Europäische Wertpapier-Zentralverwahrer können T2S für die Abwicklung von nationalen und grenzüberschreitenden Wertpapier-Transaktionen nutzen.

T2S zielt darauf ab, 

  • das Post-Trading sicherer und effizienter zu machen,
  • den Wettbewerb zu fördern, 
  • Back-Office-Kosten sowie Entgelte in Europa – insbesondere bei grenzüberschreitenden Transaktionen – zu reduzieren.

TIPS steht für TARGET Instant Payment Settlement und dient der Abwicklung für Echtzeitzahlungen im Format SCT Inst (SEPA Instant Credit Transfer). Zahlungen in TIPS sind SEPA-Echtzeitüberweisungen in Zentralbankgeld.

TIPS zielt darauf ab,

  • einen raschen Geldtransfer zwischen zwei Personen zu ermöglichen, 
  • technische Standards zu vereinheitlichen und
  • durch die Verwendung von Zentralbankgeld sichere Zahlungen zu gewährleisten.

ECMS steht für Eurosystem Collateral Management System und ist ein harmonisiertes IT-System zur Verwaltung von Vermögenswerten, die als Sicherheiten in den Refinanzierungsgeschäften des Eurosystems eingesetzt werden. Es wurde im Juni 2025 in Betrieb genommen.

Pontes ist ein Projekt des Eurosystems, das als technische Brücke gedacht ist: 

Es verbindet die herkömmlichen TARGET-Dienste mit marktbasierten Plattformen, die die Distributed-Ledger-Technologie (DLT) nutzen. Dadurch soll Pontes die sichere Abwicklung von Großbetrags-Zahlungen und Wertpapier-Transaktionen in Zentralbankgeld ermöglichen.

Im Rahmen der strategischen Initiative APPIA arbeitet das Eurosystem – gemeinsam mit Akteuren aus dem öffentlichen und privaten Sektor – daran, ein tokenisiertes Finanzökosystem in Europa zu gestalten. Dabei sollen Tokenisierung – also die Ausgabe bzw. Abbildung von Vermögenswerten als digitale „Token“ – und die Distributed-Ledger-Technologie (DLT) genutzt werden, um Transaktionen am Finanzmarkt noch effizienter zu machen. Zentralbankgeld wird dabei weiterhin eine zentrale Rolle spielen – in tokenisierter Form. Bis 2028 soll die Initiative eine Vision für ein sicheres, tokenisiertes europäisches Finanzökosystem veröffentlichen.

Echtzeitzahlungen (TIPS)

Hier finden Sie einen Überblick über die wichtigsten Fragen zu TIPS, dem TARGET-Dienst für Echtzeitzahlungen, sowie weiterführende Informationen und Links.

Über TIPS können Banken und Zahlungsdienstleister für ihre Kunden Überweisungen in Echtzeit abwickeln. So wird ein Geldtransfer zwischen Personen oder Unternehmen innerhalb von 10 Sekunden möglich. TIPS funktioniert ganzjährig rund um die Uhr.

Was sind die Vorteile von TIPS?

Die Vorteile von TIPS sind:

  • Geschwindigkeit – Zahlungen dauern maximal 10 Sekunden
  • Sicherheit – Zahlungen werden in Zentralbankgeld abgewickelt
  • Reichweite – TIPS funktioniert europaweit
  • Verfügbarkeit – TIPS ist ganzjährig rund um die Uhr verfügbar
  • Multi-Währungsfähigkeit – TIPS funktioniert für Zahlungen in Euro, Schwedischen Kronen und Dänischen Kronen

Wer kann an TIPS teilnehmen?

An TIPS können teilnehmen:

  • Banken
  • Zahlungsdienstleister 
  • technische Dienstleister (Service Provider)
  • Clearinghäuser

Teilnehmer müssen ein eigenes zentrales Geldkonto (MCA-Konto) haben und ein TIPS-Konto einrichten oder sich von einem anderen TIPS-Teilnehmer als erreichbare Bank (Reachable Party) registrieren lassen. 

Nähere Informationen dazu finden Sie weiter unten auf dieser Seite sowie unter TARGET-Dienste.


Wer übernimmt welche Rolle in TIPS?

Teilnehmer
(Participant)
TIPS-Teilnehmer sind Banken und Zahlungsdienstleister. Sie haben ein TIPS-DCA-Konto (zweckgebundenes Geldkonto – Dedicated Cash Account) oder mehrere TIPS-DCA-Konten. Darüber können sie Echtzeitzahlungen abwickeln, also senden und empfangen – für eigene Kunden und/oder für erreichbare Banken (Reachable Parties).
Erreichbare Bank
(Reachable Party)
Eine erreichbare Bank (Reachable Party) hat selbst kein TIPS-DCA-Konto, sondern ist über das TIPS-DCA-Konto eines Teilnehmers erreichbar; das heißt, sie kann über dessen TIPS-DCA-Konto Echtzeitzahlungen senden und empfangen.
Durchführende Partei
(Instructing Party)
Die durchführende Partei (Instructing Party) ist ein technischer Dienstleister. Als solcher führt sie im Auftrag von Banken oder Unternehmen Echtzeitzahlungen für andere (Teilnehmer oder erreichbare Banken) durch. Sie ist über das Netzwerk des Netzwerkdienste-Anbieters direkt an TIPS angebunden. 
Nationale ZentralbankDie OeNB und andere nationale Zentralbanken in Europa bieten Support für TIPS Cash Account Services (Geldkonten) und TIPS Static Data Services (Stammdaten) sowie nationale Anlaufstellen für Teilnehmer (National Business Service Desk).
Automatisiertes Clearinghouse (ACH)Das ACH agiert als klassisches Clearinghaus für Zahlungen zwischen den einzelnen Akteuren, deren technische Konten ab Dezember 2021 nach TIPS migriert wurden.


So funktioniert eine Echtzeit-Zahlung in TIPS:

  1. TIPS erhält Auftrag für Echtzeit-Zahlung von Auftraggeber.
  2. TIPS prüft Deckung und reserviert Betrag.
  3. TIPS leitet Zahlungsauftrag zur Bestätigung an Empfänger weiter.
  4. TIPS erhält positive Antwort von Empfänger.
  5. TIPS wickelt Zahlung ab.
  6. TIPS informiert Auftraggeber über erfolgte Zahlung.
  7. TIPS informiert Empfänger über erfolgte Zahlung.

Wie kann man an TIPS teilnehmen?

Um ein TIPS-DCA-Konto zu eröffnen, sind dieselben Voraussetzungen zu erfüllen wie für ein T2-Konto. Auch ein eigenes MCA-Konto ist für die Teilnahme an TIPS erforderlich.

Banken und Zahlungsdienstleister, die an TIPS teilnehmen möchten, führen folgende Schritte aus:

  • Zeichnung des SEPA-Echtzeit-Überweisungs-Verfahrens (SCT Inst Scheme) des Europäischen Zahlungsverkehrsrats (European Payments Council – EPC)
  • Auswahl eines Netzwerkdienste-Anbieters (Network Service Provider – NSP) und direkte Anbindung an TIPS über den NSP oder indirekte Anbindung an einen anderen teilnehmenden Zahlungsdienstleister
  • Durchführung von Konnektivitäts- und Interoperabilitätstests in Absprache mit der zuständigen nationalen Zentralbank (in Österreich: OeNB) – Details dazu siehe Downloads
  • Zertifizierung durch die nationale Zentralbank (in Österreich: OeNB) bzw. die 4CB (d. h. die vier nationalen Zentralbanken, die TIPS betreiben: Banca d'Italia, Banco de España, Banque de France, Deutsche Bundesbank)

Sind alle Schritte erfolgreich absolviert, wird die Bank oder der Zahlungsdienstleister für TIPS zugelassen.

Wie funktionieren Testfälle und Zertifizierung konkret?

Wer an TIPS teilnehmen möchte, muss vorab 

  • die erforderlichen Formulare für eine TIPS-Teilnahme ausgefüllt und unterfertigt an die OeNB übermitteln
  • in der Test-Umgebung (TIPS CERT) Testfälle durchführen und deren ordnungsgemäße Durchführung dokumentieren
  • die Dokumentation der Testfälle (Testergebnisse) zeitgerecht an die E-Mail-Adresse testing@oenb.at senden – sie sollte mindestens 14 Tage vor dem Datum der geplanten Inbetriebnahme bei der OeNB eintreffen

Eine Anleitung zur Erstellung und Dokumentation der Testfälle findet sich im Dokument „TIPS Certification Test Cases“ (siehe unten).

Sind die Testfälle bei der OeNB eingelangt,

  • leitet die OeNB die Testfälle an den TIPS Service Desk der EZB weiter
  • prüft der TIPS Service Desk die Testfälle und liefert innerhalb von maximal zwei Tagen eine Rückmeldung dazu.

Sodann

  • erhält der Antragsteller Zugang zur Produktions-Umgebung (TIPS PROD) 
  • erfasst die OeNB die Stammdaten des Antragstellers in TIPS PROD

Sind alle Schritte erfolgreich absolviert, erhält der Antragsteller als neuer Teilnehmer Zugang zu TIPS.

Wie und wann wird TIPS aktualisiert?

TIPS wird laufend weiterentwickelt. Pro Jahr gibt es bis zu zwei reguläre Erweiterungen (Releases). Die Teilnehmer müssen in diesen Fällen ihre Systeme entsprechend anpassen.

Unter nachstehendem Link zur EZB-Website finden Sie

  • Informationen zum Betriebsstatus von TIPS
  • einen Überblick über geplante TIPS-Releases 
  • Informationen zu Änderungen von Release-Inhalten oder zu zeitlichen Verschiebungen

Achtung: Änderungen und Verschiebungen von Releases sind jederzeit möglich.

EZB: TIPS documents & links

TARGET-Schließtage

Hier finden Sie einen Überblick über TARGET-Schließtage, Bankfeiertage in Österreich und Stichtage für die Mindestreserve.

TARGET-Schließtage

In ihrem Feiertagskalender (ECB public holidays) legt die EZB bestimmte Feiertage als TARGET-Schließtage fest. In der unter nachstehendem Link abrufbaren Tabelle der EZB sind TARGET-Schließtage mit * gekennzeichnet.

EZB: ECB public holidays

Bankfeiertage in Österreich

In Österreich sind die Banken generell an Samstagen und Sonntagen geschlossen sowie zusätzlich an den unter nachstehendem Link angeführten gesetzlichen Feiertagen.

Bankfeiertage

Stichtage für die Mindestresserve

Unter nachstehendem Link finden Sie alle erforderlichen Informationen und Unterlagen für die Haltung der Mindestreserve und die jeweils gültigen Stichtage.

Mindestreserve

Geschäftsbedingungen TARGET-OeNB

Rechtlicher Rahmen

Hier finden Sie die Regelungen für die Teilnahme an den TARGET-Diensten des Eurosystems sowie Links zu weiteren, in diesem Zusammenhang relevanten Regelungen der OeNB.

Fakten zu TARGET

Hier finden Sie Wissenswertes zu den TARGET-Diensten, einen Überblick über die wichtigsten Meilensteine in ihrer Entstehungsgeschichte und Links zu weiterführender Dokumentation.

Gut zu wissen

  • Alle nationalen Zentralbanken des Euroraums nehmen an den TARGET-Diensten teil.
  • Aus Österreich nehmen rund 50 Geschäftsbanken direkt an den TARGET-Diensten teil. Einige davon ermöglichen anderen Banken eine indirekte Teilnahme über einen direkten Teilnehmer.
  • Alle TARGET-Dienste sind multiwährungsfähig. Das heißt, auch nationale Zentralbanken von außerhalb des Euroraums können sich mit ihrer Währung an die TARGET-Dienste anschließen. 
    • Derzeit nimmt die Danmarks Nationalbank mit der Dänischen Krone (DKK) an den TARGET-Diensten teil und die Sveriges Riksbank mit der Schwedischen Krone (SEK) an TIPS.
    • Das Vereinigte Königreich nimmt nicht mehr an den TARGET-Diensten teil. 
    • Die meisten Banken in diesen beiden Ländern sind über andere Teilnehmerländer im TARGET-System erreichbar. Die erforderlichen Routing-Informationen sind in entsprechenden Verzeichnissen (Directories) angegeben.
    • In den TARGET-Diensten selbst findet keine Währungskonvertierung statt. Währungen müssen also außerhalb des Systems bei den Banken und Zahlungsdienstleistern konvertiert werden. 

Grundsätzliche Informationen zu den TARGET-Diensten finden Sie auch auf der Website der EZB. 

EZB: TARGET Services and Pontes

Historische Meilensteine in der Entwicklung der TARGET-Dienste

2023: T2 löst TARGET2 ab

Im März 2023 löst T2 als neue Zahlungsplattform TARGET2 ab. Gleichzeitig wird auf den ISO20022-Standard umgestellt. T2 führt mit der Komponente CLM (Central Liquidity Management) ein zentrales Liquiditätsmanagement ein und verwendet die Komponente RTGS (Real-time Gross Settlement) für grenzüberschreitende Großbetragszahlungen und tägliche Interbanken-Zahlungen in Echtzeit. 

2018: TIPS geht in Betrieb

TIPS (TARGET Instant Payment Settlement) dient vor allem für Zahlungen von Personen und Unternehmen. In TIPS dauern Echtzeit-Zahlungen europaweit maximal 10 Sekunden.

2015: T2S geht in Betrieb

Mit TARGET2-Securities (T2S) gelingt ein weiterer Harmonisierungsschritt im europäischen Binnenmarkt. Damit können Banken erstmals Wertpapiere von Wertpapier-Zentralverwahrern in Zentralbankgeld und mithilfe von standardisierten Nachrichten abwickeln. Die Abwicklung übernahmen die Banca d'Italia, die Banque de France, die Deutsche Bundesbank und die Banco de España.

2007: TARGET2 geht in Betrieb

Im November 2007 startet TARGET2 als zweite Generation von TARGET. Es bietet erstmals eine einheitliche, standardisierte Plattform für die Abwicklung von Großbetrags-Zahlungen. Die Umstellung der Zahlungsverkehrs-Infrastrukturen der teilnehmenden Länder (Migration) erfolgte in mehreren Wellen. Österreich und die OeNB nahmen an der ersten Welle teil. Von November 2007 bis Mai 2008 wurde TARGET2 parallel zu seinem Vorgänger TARGET betrieben. Die technische und operative Betreuung von TARGET2 übernahmen die Banca d'Italia, die Banque de France und die Deutsche Bundesbank. 

1999: Die OeNB wird TARGET-Teilnehmer

Die OeNB nimmt seit 1. Jänner 1999 am TARGET-Zahlungsdienst des Eurosystems teil. Die erste Generation von TARGET verknüpfte die einzelnen RTGS-Systeme (Echtzeit-Brutto-Abwicklung) der teilnehmenden nationalen Zentralbanken.

Dokumentation

Unter dem Link TARGET professional use documents & links finden Sie nähere Informationen der EZB zur professionellen Nutzung der TARGET-Dienste.

Die Funktionen und Rahmenbedingungen von T2 sind auf der Website der EZB im Detail beschrieben.

EZB: T2 documents and links