Kartenzahlungen & mobiles Bezahlen
Moderne Technologien nutzen wir längst auch zum Bezahlen im Alltag: Wir bezahlen kontaktlos mit Karte und mobil mit dem Smartphone oder wir nutzen Online-Zahlverfahren wie E-Wallets. So können wir sicher, rasch und bequem bezahlen und die zunehmend digitale Zahlungslandschaft in Europa mitgestalten.
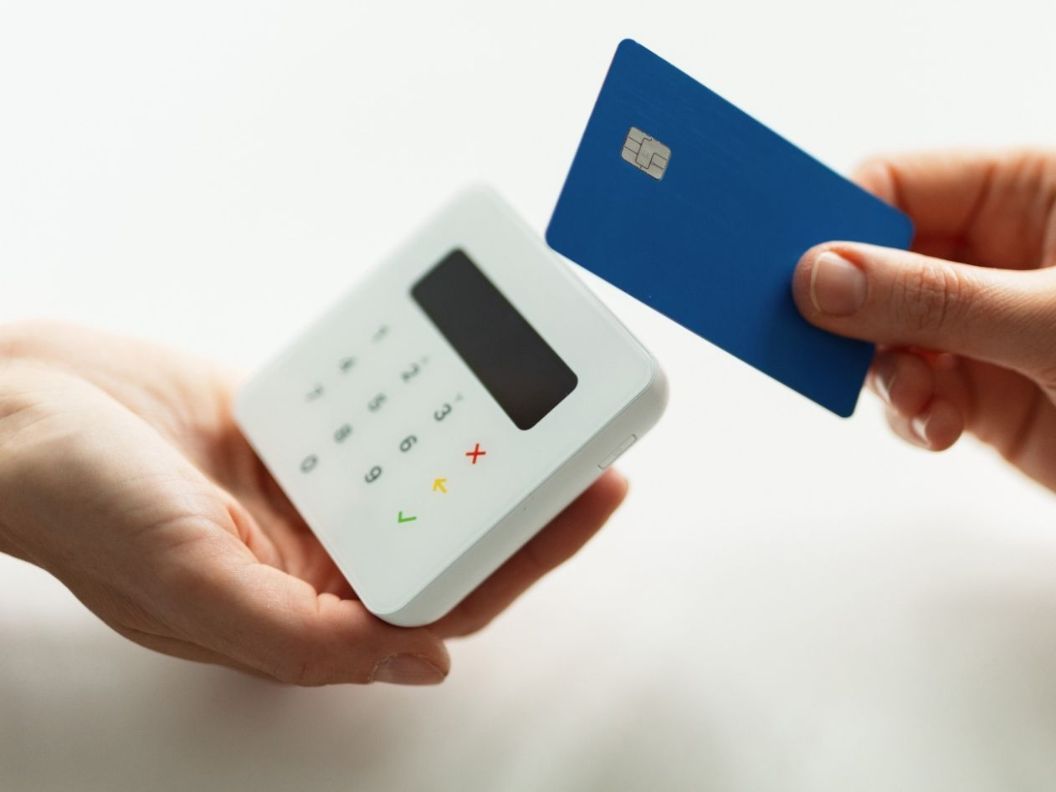
Mit Karte bezahlen
So funktionieren Debitkarten
Mit Debit- oder Bankkarten kann man Bargeld vom Konto abheben und an der Kassa und beim Online-Einkauf bargeldlos bezahlen. Anders als beim Bezahlen mit Kreditkarte wird der bezahlte Betrag sofort (oder zeitnah) vom Bankkonto abgebucht.
In Österreich sind Debitkarten beim Einkauf in Geschäften vor Ort das wichtigste bargeldlose Zahlungsmittel. Am häufigsten wird dabei kontaktlos bezahlt. Seit 2019 werden die in Österreich früher üblichen Maestro‑Karten schrittweise durch modernere Karten ersetzt (Debit Mastercard und Visa Debit). Diese neuen Karten eignen sich auch für Online‑Zahlungen. Die meisten Debitkarten kann man auch auf das Smartphone oder die Smartwatch laden und damit mobil und kontaktlos bezahlen.
So funktionieren Kreditkarten
Mit Kreditkarten kann man im Geschäft, im Restaurant oder online bargeldlos bezahlen. Anders als beim Bezahlen mit Debitkarte werden die Ausgaben gesammelt und in regelmäßigen Abständen gemeinsam abgerechnet. Je nach Art der Kreditkarte wird der Gesamtbetrag nach einer bestimmten Frist entweder auf einmal vom Konto abgebucht (Charge Card) oder in Raten (Revolving Card). Technisch bedeutet das, dass kurzfristig ein Kredit entsteht.
In Österreich werden Kreditkarten vor allem für Reisebuchungen und beim Online‑Einkauf verwendet. An der Kassa bezahlen die Menschen damit seltener. Beim Online‑Einkauf kommen zunehmend auch E-Wallets und andere Zahlungsmethoden zum Einsatz.
Mobil und kontaktlos bezahlen
Bezahlen über NFC
Near Field Communication (NFC) ist eine verschlüsselte Funktechnik mit kurzer Reichweite. Mit dieser Technik kann man kontaktlos, sicher und schnell mit Karten, Smartphones oder Smartwatches an einem Kassenterminal bezahlen. Dafür muss man den NFC-Chip auf der Karte oder dem mobilen Gerät aktivieren. Dann genügt es, die Karte beim Bezahlen an das Kassenterminal zu halten. Die Daten werden verschlüsselt übertragen und die Bank prüft die Zahlung in wenigen Sekunden. Das Bezahlen ist also schnell und sicher – und es funktioniert auch, wenn der Handy-Akku fast leer ist (bei vielen Geräten sogar bis 0 % im Notfallmodus).
Bezahlen per QR-Code
Bezahlen per QR-Code funktioniert über eine Bezahl-App am Smartphone. Man scannt den Code, der die notwendigen Daten enthält (z. B. Betrag, Empfänger:in). Die App wertet die Daten aus und zeigt sie zur Bestätigung am Smartphone an. Dann wird die Zahlung über das Bankkonto oder eine E-Wallet ausgelöst. Bezahlen per QR-Code ist sicher, weltweit nutzbar, kontaktlos und einfach. Man braucht keine IBAN und keinen Betrag einzugeben.
Bezahlen mit der digitalen Geldbörse
Eine digitale Geldbörse ist ein digitales System, mit dem man Geld speichern und verwalten und damit bezahlen kann. Das funktioniert entweder offline mit Chipkarte zum Aufladen oder online (E-Wallet) und über Apps wie Apple Pay oder Google Pay (mobile Wallet). Letztere speichern Kreditkarten-, Bank- und Kontodaten. Man bezahlt über NFC, QR-Code oder Online‑Autorisierung. Die Daten werden verschlüsselt und der Zugriff ist durch PIN, Fingerabdruck oder Gesichtserkennung gesichert. So sind Zahlungen sicher und komfortabel.
Weitere mobile Bezahl-Methoden
Bei Wearables (tragbaren elektronischen Geräten wie Fitness-Armbändern oder -Uhren) oder Bezahl-Stickern ist die Bezahl-Funktion in kleine Trägermedien integriert. Damit kann man unauffällig und nonstop digitale Zahlungssysteme nutzen. Auch diese Methoden verwenden die NFC-Technologie.
Welche digitalen Bezahl-Dienste gibt es?
Es gibt eine Reihe von Zahlungsanbietern für digitale und mobile Zahlungen. Sie bieten schnelle, digitale Alternativen zu Bargeld und klassischen Kartenzahlungen.
- PayPal ermöglicht Online‑Zahlungen und Geldtransfers (Geldübertragung auch ohne Konto)
- Klarna bietet flexible Bezahlmodelle wie Rechnungskauf („In bis zu 30 Tagen bezahlen") oder Ratenzahlung
- Wero basiert auf SEPA-Echtzeit-Überweisungen zwischen Bankkonten
- Apple Pay und Google Pay ermöglichen kontaktloses Bezahlen per Smartphone oder Smartwatch
- Revolut und Wise bieten digitale Konten für internationale Zahlungen
- Alipay, WeChat Pay sowie europäische Lösungen wie giropay oder SOFORT zielen speziell auf Online‑ und App‑Zahlungen ab
„Buy Now, Pay Later“ (Jetzt kaufen, später zahlen)
„Buy Now, Pay Later“ (BNPL) steht für einen Trend zu flexiblen Zahlungsmodellen im modernen Handel. Mit BNPL kann man etwas sofort kaufen, bezahlt es aber erst zu einem späteren Zeitpunkt oder in Raten. Dieses Bezahlmodell wird immer wichtiger. Man kann BNPL beim Online-Einkauf und – immer öfter – auch beim Einkauf im Geschäft vor Ort nutzen. BNPL wird in Österreich meist von Bezahl-Diensten wie Klarna, PayPal, Cashpresso, Riverty oder Billpay angeboten. Diese bezahlen den Kaufbetrag sofort an das Geschäft bzw. die Online-Händler:innen und regeln die weitere Abrechnung mit den Käufer:innen.
Es gibt unterschiedliche BNPL-Modelle:
- die Käufer:innen bezahlen den Betrag in Raten zurück, über mehrere Wochen oder Monate ohne Zinsen (wenn die Raten fristgerecht bezahlt werden)
- die Käufer:innen bezahlen den Betrag über längere Laufzeiten mit Zinsen zurück (ähnlich wie klassische Konsumkredite)
- die Käufer:innen bezahlen den Gesamtbetrag innerhalb einer festgelegten Frist – meist 14 bis 30 Tage – zurück (Rechnungszahlung)
EPI und EuroPA – Bezahlen auf Europäisch
Für Europa ist Unabhängigkeit wichtig – auch beim Bezahlen. Den Markt für bargeldloses Bezahlen prägen bisher nicht‑europäische Unternehmen wie Visa und Mastercard. Das macht uns abhängig. Daher reagiert Europa mit eigenen Initiativen: der European Payments Initiative (EPI) und dem European Payments Account (EuroPA).
Die EPI hat eine Methode für Wallet-Zahlungen entwickelt: Wero (eine Wortkombination aus „we“ und „euro“), die bereits in mehreren europäischen Ländern genutzt wird. Wero ist eine unabhängige europäische Lösung für digitale Zahlungen auf Basis sicherer Echtzeit-Überweisungen und soll in Zukunft auch für Kartenzahlungen nutzbar sein.
Ergänzend dazu soll EuroPA die Zusammenarbeit nationaler Zahlungssysteme erleichtern – indem verschiedene Anbieter standardisierten Zugang zu Zahlungskonten innerhalb der EU erhalten.
Beide Initiativen zielen darauf ab, die europäischen Unternehmen, die im bargeldlosen Zahlungsverkehr tätig sind (Zahlungsdienstleister), wettbewerbsfähiger zu machen und den Kund:innen mehr Auswahl, Effizienz und Kontrolle zu bieten. Sie sind Teil der EU-Strategie für den Massenzahlungsverkehr (Retail Payments Strategy), die die Zahlungslandschaft in Europa sicher, modern und inklusiv gestalten soll.
Eine weitere wichtige Initiative zur Stärkung der Autonomie und Widerstandsfähigkeit Europas ist der digitale Euro: Der digitale Euro wäre digitales Bargeld, das heißt, er würde direkt von der Zentralbank in Umlauf gebracht. Das Projekt zum digitalen Euro befindet sich derzeit in der technischen Entwicklungsphase – mehr dazu finden Sie im Bereich „Digitaler Euro“.