Überweisungen

Überweisungen bewegen Geld von einem Bankkonto auf ein anderes. Im Euroraum zählen Überweisungen zu den wichtigsten bargeldlosen Zahlungsformen. Innerhalb des gemeinsamen europäischen Zahlungsraums kann man Euro-Beträge – nach einheitlichen Regeln – einfach, rasch und sicher überweisen. Und die Kosten dafür sind transparent und gut vergleichbar.
Geld überweisen – in ganz Europa

Euro-Beträge von einem Konto auf ein anderes zu überweisen, funktioniert im einheitlichen Euro-Zahlungsverkehrsraum (Single Euro Payments Area – SEPA) überall gleich – für Menschen und Unternehmen, und egal, ob die Zahlung im Inland oder in ein anderes SEPA-Land erfolgt.

Gut zu wissen: 
SEPA-Zahlungen werden nur in Euro abgewickelt. Für Zahlungen in anderen europäischen Währungen gelten andere Konditionen, Fristen und Gebühren.

So funktionieren SEPA-Überweisungen

Mit einer SEPA-Überweisung (SEPA Credit Transfer – SCT) kann man Euro-Beträge in Österreich und im gesamten SEPA-Raum von einem Konto auf ein anderes überweisen – auch über Ländergrenzen hinweg. Eine SEPA-Überweisung darf maximal einen Banktag dauern. Es gilt aber eine Cut-off-Zeit (Annahmeschluss): Ab einem bestimmten Zeitpunkt wird der Zahlungsauftrag erst am nächsten Tag bearbeitet. Im Vergleich: Zahlungsaufträge außerhalb von SEPA dürfen maximal zwei Banktage dauern.

So funktionieren SEPA-Echtzeitüberweisungen

Wenn es wirklich schnell gehen soll: Eine Echtzeitüberweisung (SEPA Instant Credit Transfer – SCT Inst) dauert innerhalb des SEPA-Raums nur wenige Sekunden. Die SEPA-Echtzeitüberweisung funktioniert das ganze Jahr über jeden Tag rund um die Uhr.

IBAN und BIC

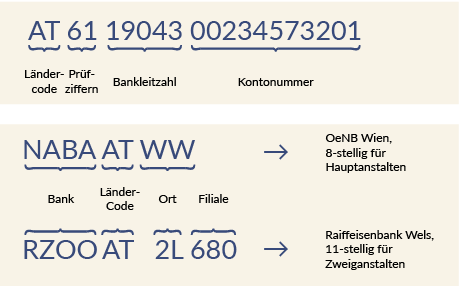
Der IBAN ist die internationale Kontonummer. Für Euro-Zahlungen im Inland und im ganzen Europäischen Wirtschaftsraum (EWR) brauchen Sie nur die IBAN des Kontos anzugeben, an das die Zahlung gehen soll (IBANonly).

  • Ihre eigene IBAN steht auf Kontoauszügen, Konto- und Debitkarten oder im Online-Banking-Portal im Internet. Die IBAN von Empfänger:innen-Konten steht z. B. auf Rechnungen oder entsprechenden Zahlscheinen. In Österreich hat die IBAN 20 Stellen.

Für Zahlungen in SEPA-Länder außerhalb des EWR, z. B. Albanien, die Schweiz oder das Vereinigte Königreich, müssen Sie außer der IBAN auch den BIC angeben. Der BIC (Business Identifier Code) ist die weltweit eindeutige Kennzahl einer Bank. 

  • Der BIC Ihrer eigenen Bank steht auf Kontoauszügen, Konto- und Debitkarten oder im Online-Banking-Portal im Internet. Der BIC von Empfänger:innen-Banken steht z. B. auf Rechnungen oder entsprechenden Zahlscheinen, aber auch im BIC-Directory der SWIFT (Society for Worldwide Interbank Financial Telecommunication). Der BIC kann 8 oder 11 Stellen haben.
IBAN-Namensabgleich

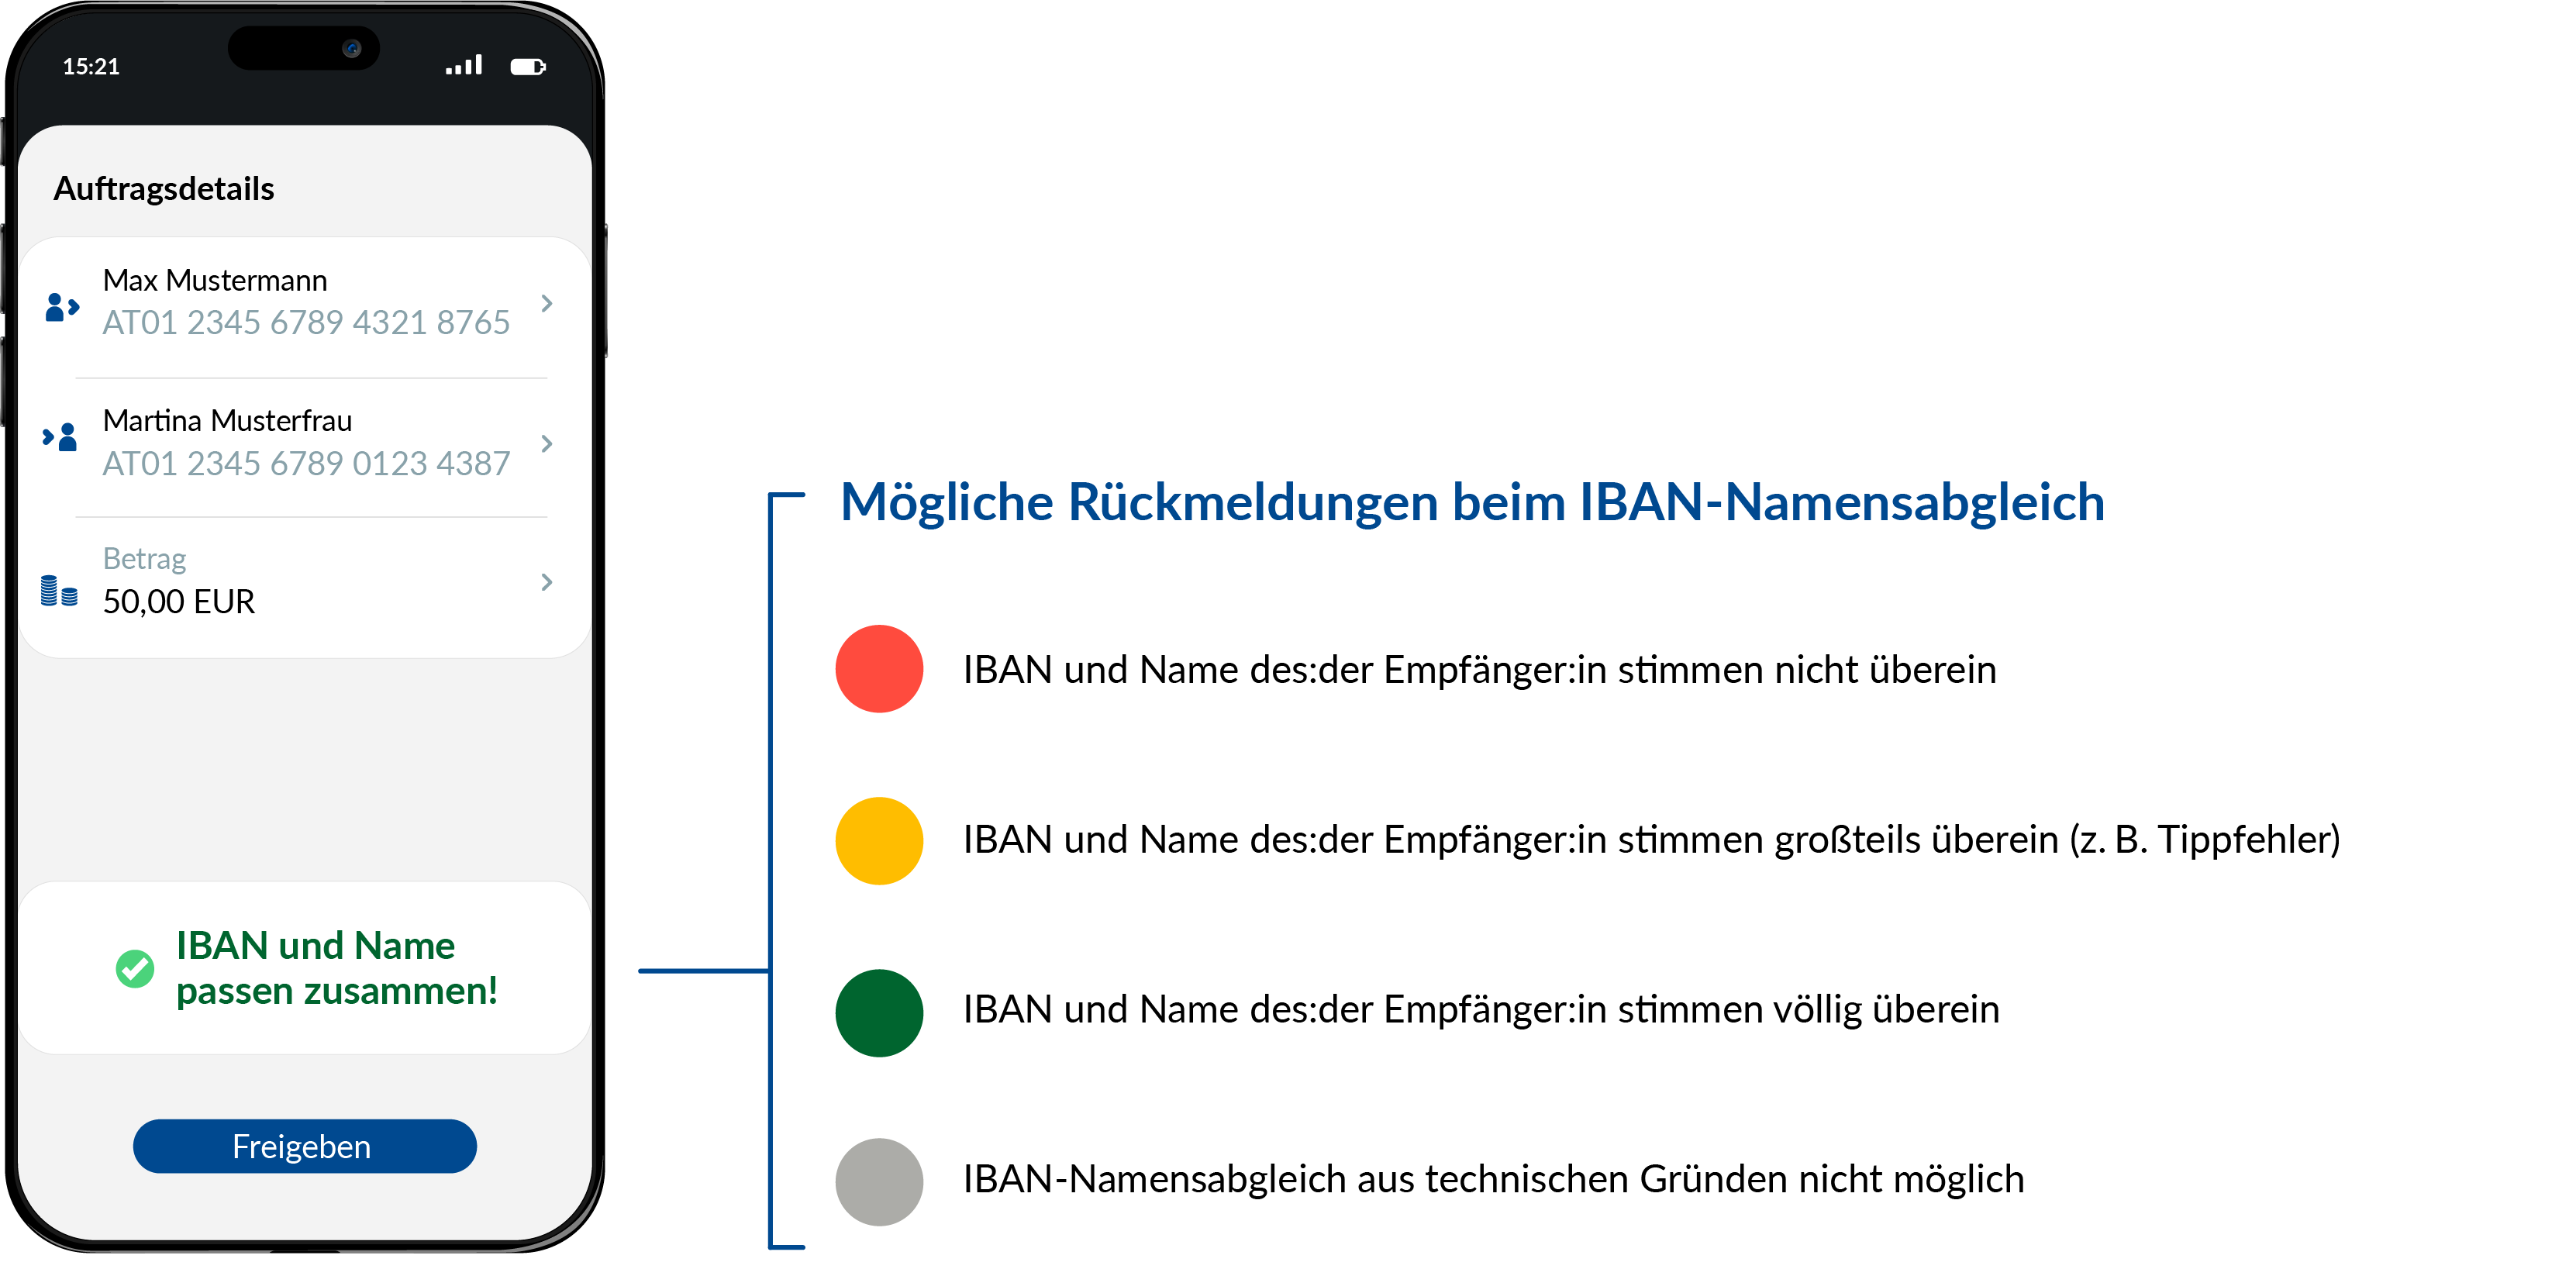
Seit Oktober 2025 müssen Banken vor der Freigabe einer Euro-Überweisung überprüfen, ob der IBAN und der Name der Empfänger:innen übereinstimmen. Das ist der IBAN-Namensabgleich. Er geht automatisch und hilft, Betrug und Fehlüberweisungen zu verhindern.

Vorteile des IBAN-Namensabgleichs

Bessere Betrugsbekämpfung

Falsche Konto-Angaben von Betrüger:innen werden sofort erkannt. Die Zahler:innen können den Zahlungsvorgang abbrechen.

Weniger Fehlüberweisungen

Tippfehler oder unabsichtlich falsche Verknüpfungen im Auftragsformular werden angezeigt und die Zahler:innen können sie sofort korrigieren.

Schnelles Ergebnis mit Ampelsystem

Der Abgleich geht schnell und das Ergebnis ist wie eine Ampel: Grün = Alles okay! Gelb = Achtung, Korrekturen notwendig! Rot = Stopp!

Höheres Tempo

Weil beim IBAN-Namensabgleich die Kontodaten automatisch überprüft werden, geht die Überweisung selbst noch schneller.

Graue Fehlermeldung

Wenn die Kontodaten nicht überprüft werden konnten (z. B. wegen technischer Probleme), ist der Ergebnis-Bereich grau unterlegt. Die Zahler:innen können dann selbst entscheiden, ob sie die Überweisung trotzdem durchführen möchten.

Sicher bezahlen!

Hilfreiche Tipps zum sicheren Umgang mit allen Zahlungsmitteln finden Sie hier.