Fakten & Vorteile
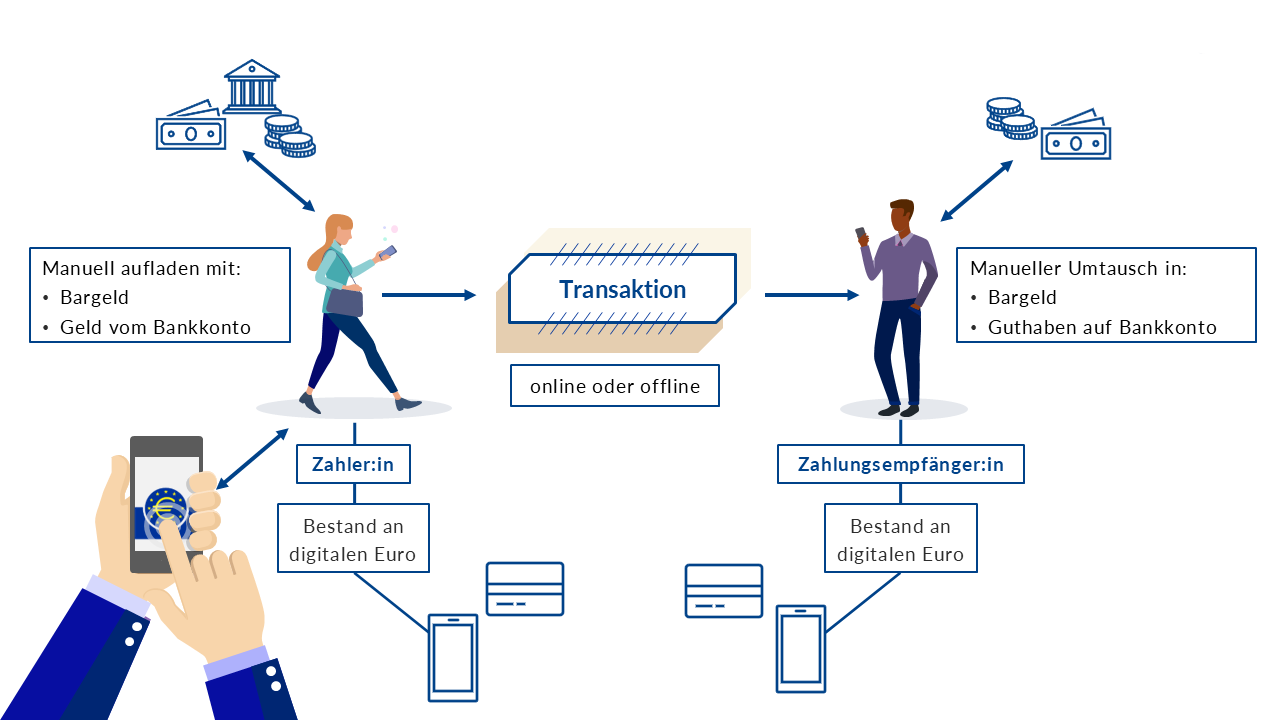
Der digitale Euro wäre ein elektronisches Zahlungsmittel, das alle im Euroraum gebührenfrei und unkompliziert nutzen könnten. Wie Bargeld wäre er sicher und würde die Privatsphäre wahren.
Digitales Bezahlen ist längst Teil unseres Alltags: Im Geschäft oder online bezahlen wir mit Karte. Und wir nutzen Handy-Apps und weitere elektronische Zahlungslösungen. Allerdings stammen viele dieser Lösungen aus nicht-europäischen Ländern bzw. von internationalen Großkonzernen.
Neu am digitalen Euro wäre daher, dass er als gesetzliches elektronisches Zahlungsmittel überall im Euroraum gebührenfrei verwendet werden kann und akzeptiert wird. Als öffentliches Geld stünde er unter der Garantie der Europäischen Zentralbank. Über Zentralbankgeld können Privatpersonen heute sonst nur in Form von Bargeld verfügen.
Gebührenfrei zahlen im Euroraum – auch offline
Kostenfreie Basisfunktionen
Bezahlen und weitere Basisleistungen des digitalen Euro werden für alle Nutzer:innen gebührenfrei sein.
Auch offline verfügbar
Selbst ohne Internetverbindung wird man mit dem digitalen Euro im Geschäft bezahlen oder privat Beträge austauschen können.
Bekannte Ansprechpartner:innen
Der digitale Euro wird über Banken und Zahlungsdienstleister erhältlich sein.
Vorteile
Warum braucht Europa einen digitalen Euro?
Derzeit gibt es in Europa keine digitale Zahlungsoption für den gesamten Euroraum.
Der digitale Euro würde diese Lücke schließen und
- öffentliches Zentralbankgeld fit für die digitale Zukunft machen
- mehr Wahlfreiheit beim Bezahlen bieten
- allen Marktteilnehmern Vorteile bringen
- eine sichere europäische Lösung für elektronische Zahlungen sein
- den Wettbewerb und die Widerstandsfähigkeit des europäischen Zahlungsverkehrs stärken und
- zur strategischen Unabhängigkeit Europas beitragen
Das ist wichtig, weil aktuell ausländische Anbieter die europäische Zahlungsverkehrslandschaft dominieren. Im Euroraum werden etwa zwei Drittel aller elektronischen Zahlungen im Handel nach den Vorgaben von nur zwei Zahlungsanbietern aus dem EU-Ausland durchgeführt. In Österreich sind das sogar mehr als 90 % solcher Zahlungen.
Weiters würde der digitale Euro die strategische Autonomie des Euroraums stärken. Das ist wichtig, damit das Eurosystem auch künftig eigenständig Geldpolitik betreiben kann.
Konsument:innen
Zusätzlich zu Bargeld könnten alle im Euroraum auch digital mit Zentralbankgeld bezahlen. Das Bezahlen mit dem digitalen Euro wäre im gesamten Euroraum gebührenfrei und auch offline möglich – in Geschäften, im Online-Handel, bei staatlichen Stellen und unter Privatpersonen.
Der digitale Euro würde einen unübertroffenen Schutz der Privatsphäre gewährleisten: kommerzielle digitale Zahlungsmethoden kommen an diesen nicht heran. Dem Eurosystem wäre es nicht möglich, Personen anhand ihrer Zahlungen zu identifizieren. Anders als kommerzielle Anbieter verfolgen die Zentralbanken als Herausgeber keine wirtschaftlichen Eigeninteressen und handeln nicht mit Daten.
Auch Menschen mit Unterstützungsbedarf hätten Zugang zu einem öffentlichen elektronischen Zahlungsmittel, das einfach zu handhaben ist. Per Karte könnte man den digitalen Euro auch ohne Bankkonto und digitales Endgerät nutzen.
Handel
Der digitale Euro hätte den Vorteil, dass Gebühren für Händler im Vergleich niedriger wären. Für ihre Kund:innen wäre der digitale Euro eine attraktive zusätzliche Zahlungsoption. Der Handel hätte somit eine weitere Möglichkeit, Zahlungen von Konsument:innen aus dem gesamten Euroraum zu empfangen.
Der Zahlungsverkehr würde dadurch robuster und der Wettbewerb angekurbelt werden. Die Kosten im Handel würden sinken. Die Kostenvorteile würden in einem solchen Umfeld an die Konsument:innen weitergegeben werden.
Außerdem wäre der digitale Euro eine gesamteuropäische Plattform, auf der Marktteilnehmer zusätzliche innovative Serviceleistungen anbieten könnten.
Beaufsichtigte Banken und Zahlungsinstitute
Diese könnten im ganzen Euroraum innovative Zahlungs- und Finanzdienstleistungen auf Basis des digitalen Euro anbieten. Dadurch würde auch der Wettbewerb im elektronischen Geschäfts- und Zahlungsverkehr zunehmen.
Ihre Abhängigkeit von einigen wenigen Unternehmen, die den grenzüberschreitenden Zahlungsverkehr derzeit beherrschen, ließe sich somit reduzieren. Und die Abwicklungskosten würden sinken. Das Eurosystem würde seine eigenen Kosten tragen, darunter auch die Kosten für den Betrieb des Systems und die Abwicklungsverarbeitung.
Sie könnten die zentrale Infrastruktur und die grundlegenden Zahlungsfunktionen des digitalen Euro, die vom Eurosystem bereitgestellt werden, ohne direkte Transaktionsgebühren nutzen. Dank dieser kosteneffizienten Basis könnten im Euroraum innovative Dienstleistungen entwickelt und skaliert werden.
Der digitale Euro – ein Garant für
Vertrauen und Stabilität für unsere Währung
Die Möglichkeit, Bankguthaben nicht nur in Bargeld, sondern auch in digitales Zentralbankgeld umzuwandeln, schafft Vertrauen in die Währung. Vertrauen in die Währung schafft Stabilität. Der digitale Euro wäre somit ein Stabilitätsanker.
Autonomie und Innovation im Zahlungsverkehr
Ein gemeinsames europäisches System würde die Abhängigkeit von außereuropäischen Zahlungsanbietern reduzieren. Der digitale Euro würde zudem allen Finanzinstituten im Euroraum eine Innovationsplattform bieten. Mehr Wettbewerb würde die Kosten senken.
Finanzdienstleistungen und Teilhabe für alle
Mit dem digitalen Euro hätten alle Menschen im Euroraum kostenfreien Zugang zu Finanzdienstleistungen. Sie könnten mit ihm ihre Einkäufe online und offline bezahlen. Wie Bargeld könnten sie digitale Euro auch privat austauschen.
Position der OeNB zum digitalen Euro
-
Wahlfreiheit & Ergänzung zu Bargeld
Die OeNB unterstützt, dass der digitale Euro Bargeld ergänzt, aber nicht ersetzt.
-
Annahmefreiheit für Bürger:innen
Die OeNB unterstützt, dass der digitale Euro von den Bürger:innen verwendet werden kann, aber nicht muss.
-
Annahmepflicht für Unternehmen
Die OeNB unterstützt, dass Unternehmen den digitalen Euro annehmen müssen (mit sinnvollen Ausnahmen).
-
Gebührenfrei
Die OeNB unterstützt, dass Bürger:innen den digitalen Euro wie Bargeld gebührenfrei verwenden können.
-
Nutzer:innenfreundlichkeit
Die OeNB unterstützt, dass der digitale Euro das Leben der Bürger:innen im gesamten Euroraum erleichtert, insbesondere dort, wo Bargeld nicht oder nur schwer verwendet werden kann. Mit dem digitalen Euro soll überall im Euroraum bezahlt werden können.
-
Europäischer Zahlungsverkehr
Die OeNB unterstützt den digitalen Euro, da dieser den Zahlungsverkehr im Euroraum unabhängig von außereuropäischen Zahlungsanbietern macht.
-
Sicherheit & Privatsphäre
Die OeNB unterstützt, dass der digitale Euro sicher und benutzer:innenfreundlich ist und die Privatsphäre gewahrt bleibt, da die Notenbanken keine Kund:innendaten erhalten.
Position der OeNB zu Bargeld
Position der OeNB
- Evolution des Geldes: Der digitale Euro wäre die Weiterentwicklung des Bargelds für die digitale Welt. So wie Banknoten vor Jahrhunderten die Evolution der Münzen darstellten.
- Erleichterung des Lebens: Der digitale Euro wäre eine neue Zahlungsmethode, die uns dank ihrer Eigenschaft der universellen Nutzbarkeit in den meisten Zahlungssituationen und im gesamten Euroraum, das Leben erleichtern würde.
- Erhöhte Widerstandsfähigkeit: Der alltägliche Zahlungsverkehr ist eine wesentliche Dienstleistung für die Menschen und das Funktionieren der Wirtschaft, vergleichbar mit Strom oder Wasser. Die Menschen erwarten von öffentlichen Institutionen, dass sie die Kontinuität dieser Dienstleistungen für alle Bürger:innen gewährleisten und dass niemand zurückgelassen wird. Der digitale Euro würde uns in Europa helfen, die Abhängigkeit von nicht-europäischen Zahlungslösungen zu verringern.
Hier werden Äpfel mit Birnen verglichen: Für den digitalen Euro ist die Entwicklung von Kryptowerten bzw. Krypto-Assets irrelevant. Die Verwirrung rührt von dem Begriff „digitale Währungen“, der Krypto-Vermögenswerte wie Bitcoin und den digitalen Euro in einen Topf wirft.
In Wirklichkeit haben sie nichts miteinander zu tun. Bitcoin ist keine Währung, weil er nicht als Tauschmittel und Rechnungseinheit dient. Bitcoin ist ein Spekulationsobjekt.
Der digitale Euro hingegen ist eine Verbindlichkeit der Zentralbank.
Wer mit Krypto-Assets spekulieren möchte, kann dies nach den geltenden Rechtsvorschriften weiterhin tun, unabhängig davon, ob ein digitaler Euro ausgegeben wird oder nicht.
Eine zusätzliche Bezahlmethode: Ein digitaler Euro würde nicht nur Bargeld, sondern auch private elektronische Zahlungslösungen ergänzen. In einem dynamischen und wachsenden Markt können ein digitaler Euro und europaweite private Zahlungslösungen gut nebeneinander bestehen. Dadurch soll ermöglicht werden, Zahlungen sofort durchzuführen. Die Investitionen, welche Banken in ihre IT-Systeme getätigt haben, um der Verordnung über Echtzeitüberweisungen gerecht zu werden, machen sich auch für den digitalen Euro bezahlt. Beide Lösungen erfordern eine Verarbeitung von Zahlungen in Echtzeit.
Gleichzeitig werden mit dem digitalen Euro zusätzliche Schwachstellen in der europäischen Zahlungsverkehrslandschaft behoben, was durch die EU-Verordnung für Echtzeitzahlungen allein nicht möglich wäre.
Die für den digitalen Euro eingeführten Standards könnten auch die Einführung von Euroraum-weiten Massenzahlungslösungen auf der Grundlage von Sofortzahlungen fördern. Dadurch könnte sich Europas Abhängigkeit von außereuropäischen Akteuren verringern, die derzeit den Großteil der Zahlungen an den Verkaufsstellen und im elektronischen Handel im Euroraum abwickeln.
- Eine Zahlungslösung für jede Gelegenheit, zu jeder Zeit: Derzeit gibt es kein einziges europäisches digitales Zahlungsmittel, das im gesamten Euroraum akzeptiert wird. Eine Erweiterung des 2002 eingeführten Euro-Bargelds steht daher für digitale Zahlungen noch aus.
- Eine Zahlungslösung, die bargeldähnliche Merkmale beibehält: Der digitale Euro kann dort eingesetzt werden, wo Bargeld nicht hinreicht, wie etwa im elektronischen Geschäftsverkehr und bei Fernzahlungen zwischen zwei Personen. Und dabei blieben die geschätzten bargeldähnlichen Merkmale erhalten: hoher Schutz der Privatsphäre, kostenlose Basisdienste, Offline-Verfügbarkeit und einfache Handhabung.
- Ein auf den Schutz der Privatsphäre ausgerichtetes Zahlungsmittel: Die persönlichen Transaktionsdetails von Offline-Zahlungen in digitalen Euro wären nur der Person bekannt, die bezahlt, und der Person, die die Zahlung erhält. Online könnten Zahlungen getätigt werden, ohne dass Daten an Dritte weitergeben werden, es sei denn, diese Daten werden gemäß europäischem Recht benötigt, um illegale Handlungen zu verhindern. Demnach wird die EZB durch die Anwendung von Technologien zur Verbesserung des Datenschutzes bei der Zahlungsabwicklung keine Nutzer:innen anhand ihrer Zahlungen identifizieren können.
- Eine Zahlungslösung, die niemanden zurücklässt: Da der digitale Euro ein öffentliches Gut wäre, würde er garantieren, dass Zahlungen für alle zugänglich sind und niemand zurückgelassen wird. So würde die EZB eine App entwickelt, die einfach zu bedienen ist, in allen Sprachen des Euroraums verfügbar ist und auch Funktionen für Menschen mit Einschränkungen bietet. Für Nutzer:innen ohne mobiles Endgerät soll es außerdem Zahlungskarten geben, die bei beaufsichtigten Zahlungsdienstleistern bezogen werden können. Schließlich sieht der Gesetzgeber vor, dass der Einstieg in die Nutzung des digitalen Euro persönlich unterstützt wird.
- Effizientere Zahlungen: Der digitale Euro wäre eine Zahlungslösung, die im gesamten Euroraum funktioniert. Sie könnte also die bestehende Situation im Handel vereinfachen. Händler:innen müssten nicht mehr mit der derzeitigen fragmentierten Landschaft von Zahlungslösungen zurechtkommen. Darüber hinaus könnte die Verfügbarkeit einer öffentlichen Lösung den Druck aufrechterhalten, den Zahlungsmarkt (insbesondere für KMU) kosteneffizient zu halten. Niedrigere Kosten könnten auch den Endverbraucher:innen zugutekommen.
- Einfaches Bezahlen: Die Wahrscheinlichkeit, dass Kund:innen beim Online-Shopping einen Kauf zum Zeitpunkt der Zahlung ablehnen, ist geringer, wenn sie mit dem Zahlungsinstrument vertraut sind. Dies ist besonders im elektronischen Handel von Bedeutung.
- Sofortiger Geldeingang: Dank des digitalen Euro können Händler:innen das Geld auf ihrem Konto sofort und ohne zusätzliche Kosten erhalten.
- Eine Plattform für Innovation: Banken und andere Zahlungsdienstleister werden in der Lage sein, die Beziehung zu den Endnutzer:innen aufrechtzuerhalten und weiterhin ihre bevorzugten Dienstleister zu sein. Heute dienen Innovationen des Privatsektors in erster Linie den heimischen Märkten. Der digitale Euro bietet unmittelbare Reichweite im gesamten Euroraum. Darüber hinaus könnte die Einführung digitaler Euro-Standards die Weiterentwicklung und Verbreitung von Zahlungslösungen auf der Grundlage von Sofortzahlungen fördern (also etwa bei Zahlungen an Kassenterminals, wo sie heute kaum vertreten sind).
- Ein neutrales Vergütungsmodell: Laut dem vorgeschlagenen Vergütungsmodell im Gesetzesentwurf sollen Zahlungsdienstleister bei Transaktionen mit digitalen Euro eine ähnliche Vergütung erhalten wie bei Zahlungen mit privaten Lösungen. Außerdem können die Zahlungsdienstleister eine breite Palette zusätzlicher und innovativer Dienstleistungen auf und neben dem digitalen Euro anbieten, die über die für Verbraucher:innen kostenlosen Basisdienste hinausgehen.
Beibehaltung der Seigniorage, also dem Ertrag aus dem Banknotenumlauf: Sollte die Nachfrage nach Bargeld als Wertaufbewahrungsmittel in Zukunft zurückgehen, läge es im Interesse des Staats, die Seigniorage dennoch aufrechtzuerhalten.
Wie kommt es zu Seigniorage-Einkünften? Geschäftsbanken sorgen dafür, dass die Euro-Banknoten zu den Menschen im Euroraum gelangen. Sie kaufen zu diesem Zweck die Euro-Geldscheine zum Nennwert bei den Zentralbanken. Dafür leihen sich die Banken entweder Geld bei der jeweiligen Zentralbank oder überlassen ihr im Gegenzug einige Vermögenswerte. Die Notenbank erhält für das verliehene Geld Zinsen oder erzielt mit den erworbenen Vermögenswerten Gewinne, sprich Seigniorage-Einkünfte.
Die Seigniorage wird davon abhängen, in welchem Umfang die Menschen digitale Euro halten. Im Einklang mit dem Wunsch, die Auswirkungen auf die Gewinnspannen der Banken zu begrenzen, ist auch eine begrenzte Auswirkung darauf zu erwarten. Konkret wird sie abhängen von: (1) der Akzeptanz des digitalen Euro, (2) der Frage, ob die Banken Einlagenkonten/die Guthaben auf den Konten für den digitalen Euro vergüten, (4) den Obergrenzen für Guthaben in digitalen Euro sowie (5) der Präferenz der Nutzer:innen, digitale Euro zu halten oder direkt von ihrem Bankkonto zu bezahlen.
- Einfacher Zugang für alle Menschen: Alle Nutzer:innen im Euroraum sollten einen einfachen Zugang zum digitalen Euro haben und mit ihm bezahlen können, unabhängig davon, bei wem sie ihre Bankgeschäfte tätigen oder in welchem Mitgliedstaat sie ansässig sind. Der Zugang zum digitalen Euro muss vergleichbar einfach wie der Zugang zu Euro-Banknoten sein.
- Breite Akzeptanz: Bürger:innen werden erwarten, dass sie mit dem digitalen Euro genauso einfach bezahlen können wie heute mit Bargeld. Händler:innen, die digitale Zahlungsmittel akzeptieren, sollten daher auch den digitalen Euro annehmen. Dies gilt natürlich auch für den elektronischen Handel, der derzeit kein Bargeld, sondern nur private Zahlungsmittel akzeptiert.
- Ein Service der eigenen Bank: Bürger:innen werden außerdem erwarten, dass sie den digitalen Euro bei ihrer Bank erhalten, so wie es heute mit Bargeld der Fall ist. Es sollte keine Hürden für Nutzer:innen geben, die Zugang zum digitalen Euro haben wollen. Sie sollten also nicht gezwungen sein, ihre Bank zu wechseln.
Nutzer:innen können ein Konto für den digitalen Euro oder aber auch mehrere derartige Konten haben, z. B. Geschäftskonten. Weiters könnte aber auch mit einer anderen Person über ein gemeinsames Konto verfügt werden, z. B. einem Familienangehörigen oder Verwandten. Das wäre zusätzlich zum eigenen Konto für digitale Euro möglich. Wie viele solcher Konten existieren, liegt bei den Endnutzer:innen und könnte auch jederzeit geändert werden.
Bei mobilen Zahlungen könnten die Nutzer:innen Zahlungen über die mobilen Apps ihrer Zahlungsdienstleister vornehmen oder erhalten, wie es bereits heute der Fall ist. Die EZB kann zudem beschließen, eine spezielle App für den digitalen Euro anzubieten, für welche sich Nutzer:innen dann entscheiden könnten.
Unterhalb einer bestimmen Schwelle und solange die Geräte, über welche die Zahlung erfolgt, sich in räumlicher Nähe zueinander befinden, wären mobile Zahlungen in digitalen Euro auch ohne Internetverbindung möglich. Um den digitalen Euro dann auch sicher zu speichern, könnte auch die eigene EUid-Brieftasche genutzt werden, welche von der Kommission vorgeschlagen wurde, um Menschen und Unternehmen den Zugang zu öffentlichen und privaten Online-Diensten zu erleichtern.
- Gebührenfreie Basisdienste für Endnutzer:innen: Das vorgeschlagene Kompensationsmodell basiert auf einem ausgewogenen Konzept. Für Bürger:innen soll die Nutzung von Basisdiensten wie das Bezahlen, Halten oder Empfangen des digitalen Euros gebührenfrei möglich sein. Gleichzeitig sollen aber auch wirtschaftliche Anreize für Händler die den digitalen Euro akzeptieren, und für Zahlungsdienstleister wie Banken, die den digitalen Euro vertreiben, geschaffen werden.
- Möglichkeiten für Zahlungsdienstleister: Zahlungsdienstleister können insbesondere durch zusätzliche, über die Basisdienste hinausgehende Leistungen Einnahmen generieren, etwa durch innovative Mehrwerts-Services oder optionale Zahlungsinstrumente. Darüber hinaus erhalten sie indirekte Vergütung über regulierte Händlergebühren (Merchant Service Charges) sowie Inter-PSP-Gebühren, welche jedoch gedeckelt und streng reguliert sind.
- Die Rolle des Eurosystems: Das Eurosystem selbst trägt die Kosten für den Aufbau und Betrieb der zentralen Infrastruktur des digitalen Euro, vergleichbar mit dem heutigen Ausgeben von Euro-Bargeld. Für Zahlungsdienstleister entstehen dadurch keine direkten Teilnahmegebühren.
- Regulierte Preisstruktur und Schutzmechanismen: Gleichzeitig folgt die Preisgestaltung nicht vollständig freien Marktmechanismen, sondern wird durch regulatorische Vorgaben bestimmt werden. Insbesondere sind Gebührenobergrenzen vorgesehen, welche sicherstellen sollen, dass Händler nicht stärker belastet werden als bei vergleichbaren Zahlungsmitteln und insgesamt vor überhöhten Kosten geschützt sind.
Ein digitales Euro-Ökosystem würde einem umfassenden Rahmen für die Cyberresilienz unterliegen, vergleichbar mit jenem für die bestehenden TARGET-Services.
TARGET-Services werden vom Eurosystem entwickelt und betrieben. Sie gewährleisten den freien Fluss von Bargeld, Wertpapieren und Sicherheiten in ganz Europa. Wie ein Schutzschild soll der Rahmen sicherstellen, dass alle Akteur:innen über die notwendigen Kontrollen und Prozesse verfügen, um Cyberrisiken zu minimieren, einschließlich der kontinuierlichen Überwachung neuer Bedrohungen.
Darüber hinaus würden bei der Gestaltung eines digitalen Euro modernste Technologien zum Einsatz kommen, um ein System zu schaffen, das gegen Cyberattacken resistent und zukunftssicher ist.
Ein digitaler Euro wäre niemals programmierbares Geld, was so auch in der gesetzlichen Grundlage vorgesehen ist. Das Eurosystem würde niemals festlegen, wo, wann oder wofür die Menschen mit einem digitalen Euro bezahlen können.
Programmierbares Geld wäre gleichbedeutend mit der Ausgabe von Gutscheinen. Das Eurosystem ist jedoch für die Ausgabe von Geld zuständig und nicht für die Ausgabe von Gutscheinen.