Systemische Risiken

Im Unterschied zu Risiken für einzelne Banken können systemische Risiken das Finanzsystem insgesamt oder große Teile davon in Gefahr bringen. Die Überwachung dieser Risiken und das Setzen notwendiger Maßnahmen zu deren Reduktion ist die gemeinsame Aufgabe der OeNB, der Finanzmarktaufsicht (FMA) und des Finanzmarktstabilitätsgremiums (FMSG). Zu diesem Zweck werden Stresstests durchgeführt, makroprodenzielle Maßnahmen (wie z. B. Kapitalpuffer) vorgeschrieben und die Auswirkungen der Maßnahmen analysiert.

Was sind systemische Risiken und wie entstehen sie?

Risiken für das Finanzsystem als Ganzes können sowohl im Banken‑ als auch im Nichtbanken‑Sektor entstehen. Zu den Nichtbanken zählen u. a. Versicherungen, Pensionskassen oder Investmentfonds. Schieflagen einzelner Banken oder Unternehmen bzw. verbreitete Schwachstellen können das gesamte Finanzsystem destabilisieren. Mögliche Ursachen dafür sind:

  • die starke Vernetzung am Finanzmarkt und das entsprechend hohe Ansteckungspotenzial
  • das schwankende Kreditangebot der Banken: So werden in wirtschaftlich schlechten Zeiten etwa weniger Kredite vergeben und in konjunkturellen Aufschwungphasen auch nicht nachhaltige Kredite.
  • negative Anreizeffekte im Finanzsystem: Beispielsweise gibt es etwa Situationen, in denen riskantes Verhalten belohnt wird.

Bei Nichtbanken ergeben sich systemische Risiken häufig dadurch, dass kurzfristige Verbindlichkeiten langfristigen, wenig liquiden Forderungen gegenüberstehen („Liquiditäts-Mismatch“). Auch hohe Verschuldungsquoten sind eine große Gefahrenquelle. Treffen diese Risiken aufeinander, können Schocks sowohl die Finanzstabilität als auch Realwirtschaft beeinträchtigen.

Es gibt spezifische Aufsichtsinstrumente, um systemische Risiken treffsicher und flexibel adressieren zu können. Diese werden unter dem Begriff makroprudenzielle Aufsicht zusammengefasst.

Die OeNB analysiert laufend systemische Risiken, erstellt Risikobeurteilungen und evaluiert mögliche Maßnahmen. Das FMSG ist das zentrale makroprudenzielle Koordinations- und Entscheidungsgremium und gibt formelle Empfehlungen an die FMA ab. Die FMA setzt diese Empfehlungen und andere Maßnahmen rechtlich um und überwacht deren Einhaltung durch die Banken.

Aktuelle Reports

Was sind Stresstests und warum sind sie notwendig?

Stresstests sind ein wichtiges Werkzeug für die Bankenaufsicht. Sie werden durchgeführt, um zu prüfen, ob Banken auch unter extremen wirtschaftlichen Schocks stabil und widerstandsfähig bleiben. Für die großen Banken führen die EZB und die Europäische Bankenaufsichtsbehörde (EBA) Stresstests durch, die OeNB übernimmt dies für die kleineren österreichischen Banken.

Ein Stresstest prüft, wie widerstandsfähig einzelne Banken und das gesamte Bankensystem in Krisensituationen wären. Dafür werden zunächst Szenarien wie etwa ein starker Anstieg der Inflation und ein Einbruch des Wirtschaftswachstums festgelegt. Dann werden die Auswirkungen dieser Entwicklung auf Kapital und Liquidität der Banken berechnet, wobei die Wechselwirkungen zwischen Banken berücksichtigt werden. Die hypothetischen Verluste werden mit dem bei den Banken vorhandenen Kapital – dem Puffer für unerwartete Verluste – verglichen. 

Ferner können Stresstests berücksichtigen, wie sich Entwicklungen bei einzelnen Banken auf andere auswirken. So wird ersichtlich, wie das ganze Bankensystem in einer Krisensituation reagiert. Solche umfassenden Analysen nennt man Makro-Stresstests.

Stresstests können zu substanziellen Kapitalerhöhungen beitragen und somit die Risikotragfähigkeit von Banken erhöhen. Gleichzeitig muss aber klar sein, dass sie „nur“ eine der Methoden der quantitativen Finanzmarktanalyse darstellen und kein Allheilmittel sind.

Rolle der EBA, EZB und OeNB bei Stresstests

Die nationalen und europäischen Aufsichtsinstitutionen ergänzen sich bei der Durchführung von Stresstests: EBA und EZB sind für die größten Banken in der EU zuständig: Die Banken übermitteln ihre Risikodaten und Ergebnisse, und die europäische Aufsicht prüft und konsolidiert diese („Bottom-up-Stresstests“). 

Die OeNB erstellt Stresstests für die kleineren Banken in Österreich bzw. Stresstests für den gesamten österreichischen Bankensektor. Dabei erfolgen alle Berechnungen zentral durch die OeNB auf Basis bereits vorhandener Daten („Top-down-Stresstests“). Dieses effiziente Vorgehen erlaubt es der OeNB, flexibel auf neue Situationen zu reagieren, ohne auf die Banken zurückgreifen zu müssen. 

Welche Szenarien kommen bei den Stresstests zur Anwendung?

Streng, aber plausibel – dieser Maxime folgt die Aufsicht bei der Ausarbeitung der Stressszenarien, die den Tests zugrunde gelegt werden. Denn der Stresstest soll eine echte Belastung für die beteiligten Banken darstellen, gleichzeitig aber realistisch und glaubwürdig sein. In der OeNB arbeiten deshalb bei der Szenario-Ausarbeitung die Bereiche Bankenaufsicht, Volkswirtschaft und Finanzmarktstabilität eng zusammen. Die Szenarien beschränken sich nicht nur auf klassische Wirtschaftskrisen, sondern bilden beispielsweise auch Schocks wie die COVID-19-Pandemie oder auch Effekte einer CO2-Besteuerung ab. Sie dienen als Ausgangspunkt, um Risikofaktoren – z. B. Kreditausfälle oder Schocks auf Immobilienpreise – zu bestimmen. 

Wo fließen die Ergebnisse der Stresstests ein?

Stresstests liefern Erkenntnisse über die Verwundbarkeit einzelner Banken. Die Bankenaufsicht kann betroffenen Banken mitteilen, dass sie eine bessere Kapitalausstattung erwartet, um diese Verwundbarkeiten abzudecken. Weil Stresstests auch eine Systemperspektive bieten, tragen sie zur Beurteilung der Stabilität des gesamten österreichischen Bankensektors bei. Die OeNB veröffentlicht jährlich aggregierte Ergebnisse in ihrem Financial Stability Report und in einer interaktiven Web-Applikation.

Wie haben sich Stresstests entwickelt?

Stresstests haben ihren Ursprung im (Markt-)Risikomanagement von Banken. 

In ihrer aktuellen Form hat vor allem der Internationale Währungsfonds (IWF) im Rahmen der Financial Sector Assessment Programmes (FSAP) den Einsatz von Stresstests weltweit gefördert. Auch in Österreich hat die OeNB während des ersten FSAP 2003 das Werkzeug erstmals flächendeckend eingesetzt. 

Durch die Krise des globalen Finanzsystems und die in diesem Zusammenhang durchgeführten US-Banken-Stresstests 2009 wurden Stresstests auch einer breiteren Öffentlichkeit bekannt. In der EU koordiniert die EBA gemeinsam mit dem European Systemic Risk Board (ESRB) vergleichbare Stresstests in Europa. Die EZB und die nationalen Aufsichtsbehörden – in Österreich die FMA und die OeNB – arbeiten dann an der Umsetzung. Der Koordinationsaufwand einer solchen internationalen Übung ist hoch, lohnt sich aber. So gewinnen Aufsichtsbehörden, Marktteilnehmer:innen und die allgemeine Öffentlichkeit vergleichbare Daten und eine konsistente Risikoeinschätzung.

2007 beteiligte die OeNB zum ersten Mal auch die größeren Banken an der Berechnung von Makro-Stresstests. Zwischen 2007 und 2014 wurden parallel identische Szenarien durch die beteiligten Banken (so genannte Bottom-up-Stresstests) und die OeNB (so genannte Top-down-Stresstests) analysiert. Diese Vorgehensweise hat sich international als bewährte Methode etabliert. Seit die EZB die direkte Aufsicht über die größten Banken übernommen hat, führt sie die Bottom-up-Stresstests für diese Banken durch, während die OeNB top-down rechnet. Dazu wurde in der OeNB 2013 ARNIE (Applied Risk Network and Impact Assessment Engine) implementiert, das bis heute regelmäßig zum Einsatz kommt.

International werden vermehrt Stresstestmodelle entwickelt, die ihren Berechnungen dynamische Bankbilanzen zugrunde legen. So kann das Verhalten von Banken in Reaktion auf Veränderungen simuliert werden. Diese Methode ist in der OeNB seit 2024 auf Grundlage der bestehenden Werkzeuge möglich. Aggregierte Ergebnisse veröffentlicht die OeNB in ihrem Financial Stability Report. Neben dem jährlichen OeNB-Solvenzstresstest werden zusätzliche Analysen mit ausgewählten Themenschwerpunkten veröffentlicht, wie etwa der Stresstest zu Klimarisiken oder Berechnungen aus dem Dynamic Balance Sheet Model.

Maßnahmen zur Reduzierung von Finanzrisiken

Um Risiken für das Finanzsystem als Ganzes wirkungsvoll zu reduzieren, braucht es genaue Vorgaben und spezielle Instrumente für die Aufsicht. Zu diesen makroprudenziellen Instrumenten zählen so genannte Puffer. Das sind zusätzliche Kapitalpolster, zu deren Haltung die Aufsicht die Banken verpflichten kann. Darüber hinaus kann die Aufsicht unter anderem auch kreditnehmer:innenbezogene Maßnahmen ergreifen. Die OeNB liefert mit ihren Analysen die Grundlagen für die Umsetzung makroprudenzieller Maßnahmen durch die zuständige Behörde, die FMA.

Bewertung der Auswirkungen von makroprudenziellen Maßnahmen

Damit die FMA als zuständige Behörde makroprudenzielle Maßnahmen ergreifen darf, muss zuerst gezeigt werden, dass sie wirklich notwendig sind. Dafür braucht es zwei Dinge: den Nachweis eines ernsten Risikos für das Finanzsystem und eine Einschätzung, dass die Maßnahmen positive Auswirkungen haben. Die Analysen dafür liefert die OeNB.

Bei Maßnahmen zur Reduktion von Risiken für das gesamte Finanzsystem (makroprudenziellen Maßnahmen) gilt es, ihren sozialen Nutzen und ihre sozialen Kosten abzuwägen. Denn solche Maßnahmen können einerseits z. B. die Wahrscheinlichkeit von Finanzkrisen reduzieren, andererseits drücken sie potenziell das Wirtschaftswachstum durch höhere Kreditzinsen. Nur wenn der erwartete Nutzen die erwarteten Kosten übersteigt, wird eine Maßnahme umgesetzt. Die OeNB führt die dafür notwendigen Analysen durch.

Es ist gesetzlich vorgeschrieben, dass zum einen untersucht wird, wie eine bestimmte makroprudenzielle Maßnahme auf die Realwirtschaft wirkt. Zum anderen muss auch analysiert werden, was für Folgen es für die Realwirtschaft hat, wenn die entsprechende Maßnahme nicht umgesetzt wird (Finanzmarktsammelgesetz und NBG-Novelle).

Dafür wird ex ante eine Auswirkungsabschätzung („Impact Assessment“) durchgeführt, die die potenziellen Kosten analysiert. Die Methodik der Auswirkungsabschätzung unterscheidet sich je nach Art der makroprudenziellen Maßnahme. Es gilt jedoch sowohl für makroprudenzielle Puffer als auch für kreditnehmer:innenbezogene Maßnahmen, dass ihre möglichen sozialen Kosten – insbesondere mögliche Auswirkungen auf das Wirtschaftswachstum – abgeschätzt werden. Die vermiedenen oder abgeschwächten systemischen Bankenkrisen sollten langfristig diese sozialen Kosten deutlich übertreffen.

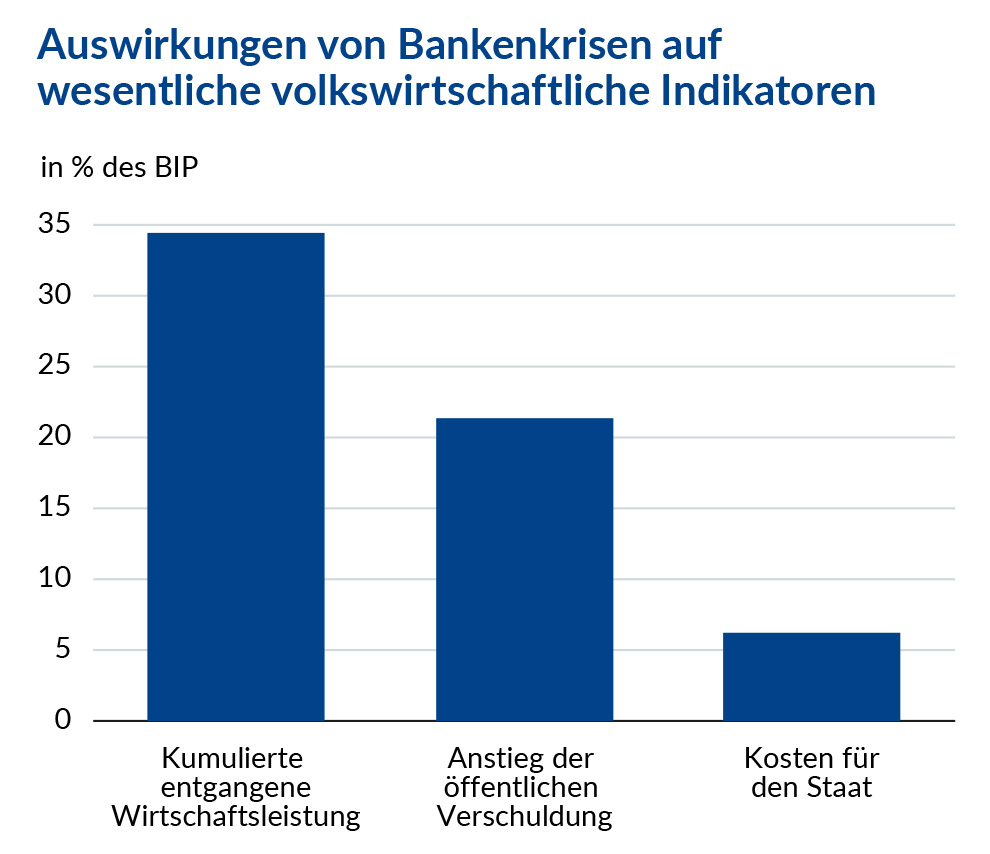
Denn Bankenkrisen verursachen in jedem Fall hohe soziale Kosten. Laut einer Studie mit Daten zu 151 weltweiten Krisen entstehen dem Staat im Durchschnitt Kosten in Höhe von rund 6,7 % des BIP. Die öffentliche Verschuldung steigt um etwa 21 % des BIP, und die wirtschaftlichen Verluste über die gesamte Krisendauer betragen rund 35 % des BIP. Zudem wirken Bankenkrisen oft lange nach: In Ländern mit hohem Einkommen dauert mehr als die Hälfte aller Krisen fünf Jahre oder länger (Laeven und Valencia, 2018).

Die folgende Grafik zeigt den internationalen Median dieser sozialen Kosten für Länder mit hohem Einkommen – also auch für Länder wie Österreich.

Quelle: OeNB, Laeven und Valencia, 2018.

Nach Einführung einer makroprudenziellen Maßnahme wird ex post überprüft, ob sie wie geplant wirkt. Dabei werden vor allem jene Indikatoren betrachtet, die schon für die Risikoanalyse und die Festlegung des Puffers verwendet wurden. Zusätzlich fließen auch andere regulatorische Entwicklungen, makroökonomische Veränderungen sowie die Einschätzung internationaler Institutionen (z. B. der EZB oder des IWF) und Ratingagenturen in die Analyse ein.

Wie werden die Auswirkungen von makroprudenziellen Puffern eingeschätzt?

Für die Ex-ante-Auswirkungsabschätzung (Impact Assessment) kapitalbasierter makroprudenzieller Maßnahmen (also Kapitalpuffer wie etwa O-SII, SyRP oder AZKP) wird ein mehrstufiges Verfahren herangezogen. Kurz zusammengefasst wird dabei analysiert, wie sich die bei Banken entstehenden „privaten Kosten“ aufgrund einer aufsichtlichen Maßnahme auf die Bepreisung der von ihnen vergebenen Kredite auswirken. Dadurch können sich die Finanzierungskosten der Realwirtschaft erhöhen, was die Entwicklung der Gesamtwirtschaft potenziell trübt. Diese sozialen, d. h. gesamtwirtschaftlichen, Kosten können sich beispielsweise in einem verhaltenen Investitions- und Konsumverhalten zeigen und zu geringerem Wirtschaftswachstum führen.

Methodisch gliedert sich die Analyse in folgende Schritte:

  • Zunächst wird einerseits der Kapitalbedarf jener Banken ermittelt, die mit höheren Kapitalpuffern belegt werden. Dieser ergibt sich aus dem Vergleich der tatsächlichen Kapitalausstattung mit den zukünftigen regulatorischen Kapitalanforderungen. Andererseits wird auch der Kapitalbedarf für alle Banken ermittelt, indem angenommen wird, dass der Management-Puffer – also das freie Kapital über der bisherigen Kapitalanforderung – gleich bleibt.
  • Für die Auswirkungsabschätzung werden zunächst die zusätzlichen „privaten Kosten“ der Eigenkapitalaufbringung für die Banken, auch Opportunitätskosten genannt, geschätzt. Bei konstanter Bilanzsumme und gleichbleibenden Gewinnerwartungen wird angenommen, dass Banken das teuerste Fremdkapital durch Eigenkapital ersetzen, um die Pufferanforderungen zu erfüllen. Die Empirie zeigt, dass Banken zahlreiche Optionen haben, auf Eigenkapitalanforderungen zu reagieren. Sie wählen die Optionen so, dass ihre zusätzlichen Kosten möglichst gering sind. Zu erwarten ist daher, dass die Kosten über alle Maßnahmen in der Realität unter den Kosten einer Kapitalerhöhung liegen. Die Verwendung letzterer ist daher eine sehr konservative Annahme.
  • In Folge wird angenommen, dass Banken ihre zusätzlichen Kosten (Opportunitätskosten) vollständig und ausschließlich auf Kreditnehmende der Realwirtschaft überwälzen. Banken kompensieren demnach die zusätzlichen Eigenkapitalkosten durch eine Erhöhung der Zinsen auf Neukredite an Nichtbanken. 
  • Im letzten Schritt werden die Auswirkungen dieser Zinserhöhung auf die Makroökonomie geschätzt. Diese Berechnungen basieren auf dem erprobten Prognosemodell der OeNB. Die dabei berechneten Elastizitäten stellen durch einen Zinsanstieg ausgelöste Wachstumseffekte auf makroökonomische Variablen dar (u. a. BIP-Wachstum, Veränderung der Bruttoanlageinvestitionen, Privatkonsum). Zwei Wirkungskanäle von Zinserhöhungen stehen dabei im Vordergrund: Erstens gehen Zinssätze als jeweiliger Kostenfaktor in die Gleichungen ein („cost of capital channel”). Eine Zinserhöhung senkt ceteris paribus den optimalen Kapitalstock und die Investitionsnachfrage. Zweitens reduzieren höhere Zinssätze den privaten Konsum, da sie einerseits die Sparquote erhöhen und andererseits aufgrund geringerer Konsumnachfrage die Beschäftigung und somit das real verfügbare Haushaltseinkommen verringern („Substitutionskanal“).
  • Darüber hinaus wird auch die kalkulatorische Perspektive (Kapitalbindung) analysiert.

Wie werden die Auswirkungen von kreditnehmer:innenbezogenen Maßnahmen eingeschätzt? 

Für die Auswirkungsabschätzung wird untersucht, wie sich die Volkswirtschaft in verschiedenen Krisenszenarien entwickelt – einmal mit und einmal ohne kreditnehmer:innenbezogene Maßnahmen. Dafür werden die Ergebnisse des TUI-Modells in Kombination mit den Banken-Stresstests der OeNB herangezogen.

Der soziale Nutzen der kreditnehmer:innenbezogenen Maßnahmen besteht darin, dass Immobilien- und Bankenkrisen vermieden werden. Selbst bei scheinbar niedrigen Ausfallswahrscheinlichkeiten können Bankenkrisen auftreten. Internationale Krisenerfahrungen zeigen, dass bereits Ausfallswahrscheinlichkeiten von 2 % bis 4 % mit Immobilienkrisen verbunden sind. Ein wichtiger Aspekt für die Realwirtschaft sind hierbei die Refinanzierungskosten der Banken. Diese werden u. a. von Ratingagenturen beeinflusst, die auch makroprudenzielle Maßnahmen berücksichtigen. Aktuell ist das österreichische Bankensystem in der drittbesten Ratingklasse (kein Land ist in der besten Ratingklasse) im weltweiten Ranking der Bankensysteme von Standard & Poor‘s. Unerwartet hohe Verluste aus Immobilienfinanzierungen in einer Wirtschaftskrise sind durch Bilanz- und Ratingverschlechterungen in der Regel mit deutlich höheren Refinanzierungskosten für Banken verbunden (Schmitz et al., 2019). Diese höheren Kosten werden über die Neukreditvergabe an Kund:innen (private Haushalte, Unternehmen, Staat) weitergegeben. Die erhöhten Refinanzierungskosten können zudem dazu führen, dass bereits im Bestand befindliche Assets einen negativen Ergebnisbeitrag liefern und so das Eigenkapital der Banken weiter sinkt (Leika et al., 2019). Es besteht die Gefahr einer Abwärtsspirale aus steigenden Refinanzierungskosten, sinkender Bankenkapitalisierung und einem weiteren Vertrauensverlust in das Bankensystem, wodurch die Refinanzierungskosten für Banken und Kreditnehmende wiederum steigen. Eine Immobilienkrise hat somit nicht nur auf die Banken, sondern auch auf die Realwirtschaft negative Auswirkungen. Noch höher sind die sozialen Kosten, wenn es im Zuge der Immobilien- und Bankenkrise zu Bankausfällen kommt (z. B. Irland, Spanien 2008–14).