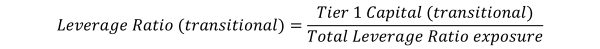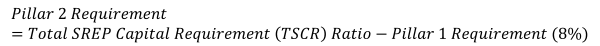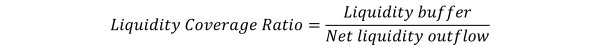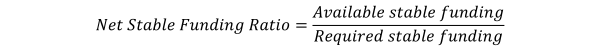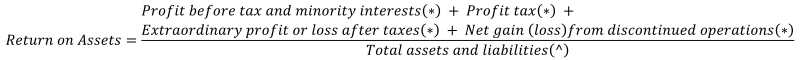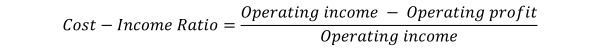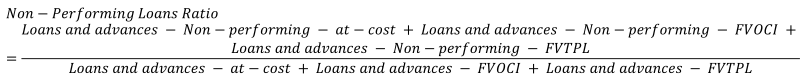Bankenaufsicht

Die OeNB beaufsichtigt gemeinsam mit der Finanzmarktaufsicht (FMA) und der Europäischen Zentralbank (EZB) die österreichischen Banken. Wir analysieren und überprüfen, ob sich die Banken an die geltenden Vorschriften halten. Zudem achten wir darauf, dass Banken für mögliche Krisensituationen vorbereitet sind, also etwa über geeignete Sanierungs‑ und Abwicklungspläne verfügen. Wenn die Aufsicht Fehlentwicklungen oder Verstöße feststellt, ergreifen die FMA oder die EZB entsprechende Maßnahmen. Diese stellen sicher, dass die betreffenden Banken ihre Risiken reduzieren und Fehler beheben.
Die Organisation der Bankenaufsicht

Bankenaufsicht umfasst zum einen die Analyse des laufenden Betriebs der Banken. Zum anderen wird im Zuge von Vor-Ort Prüfungen das rechtmäßige Verhalten geprüft. Etwaige Verfehlungen führen zu aufsichtlichen Maßnahmen der FMA oder EZB. Zudem wird auch darauf geachtet, dass Banken für mögliche Krisensituationen vorbereitet sind – etwa durch Sanierungs‑ und Abwicklungspläne. Diese Aufsicht auf Institutsebene nennt man mikroprudenzielle Aufsicht, während die makroprudenzielle Aufsicht hingegen das Finanzsystem als Ganzes betrachtet um systemische Risiken zu adressieren. 

Wer federführend für die Aufsicht über die Banken im Euroraum zuständig ist, hängt vor allem von deren Größe ab. Die großen Banken werden direkt von der EZB beaufsichtigt, die kleineren von den nationalen zuständigen Behörden – in Österreich sind das die OeNB und die FMA. Damit ist eine effiziente Arbeitsteilung zwischen EZB, FMA und OeNB gewährleistet.

Wie werden große Banken beaufsichtigt?

Als groß gelten Banken, die die EZB unter anderem aufgrund ihrer Größe und Vernetzung als „bedeutend“ für die Finanzstabilität im Euroraum einstuft („significant institutions“ bzw. „SIs“). Die laufende Aufsicht über diese Banken erfolgt in der Regel durch Joint Supervisory Teams (JSTs), in denen Expert:innen der EZB und der nationalen Aufsichtsbehörden zusammenarbeiten. Als nationale Aufsichtsbehörde ist die OeNB ein unverzichtbarer Teil der Aufsicht über große österreichische Banken. Gemeinsam mit Kolleg:innen aus der EZB und anderen Aufsichtsbehörden arbeiten OeNB-Expert:innen in den JSTs. Mit ihrem Fachwissen sowie ihrer Kenntnis des österreichischen Bankensektors tragen sie wesentlich zur laufenden Aufsicht und zur Vorbereitung aufsichtlicher Maßnahmen bei. Zuständige Behörde bei den SIs ist die EZB.

Wie werden kleine Banken beaufsichtigt?

Kleinere Banken haben in der Regel eine Bilanzsumme von weniger als 30 Mrd EUR und sind meistens nicht stark international vernetzt. In Österreich stellen solche kleinen, regionalen Banken einen vergleichsweise hohen Anteil am gesamten Bankensektor. Im europäischen Kontext nennt man diese Banken „less significant institutions“ (LSIs). Da diese kein wesentliches Risiko für den gesamten Euroraum darstellen, werden sie nicht direkt von der EZB beaufsichtigt, sondern von den nationalen zuständigen Behörden. In Österreich sind das die OeNB und die FMA. Die OeNB analysiert Risiken, führt Vor-Ort-Prüfungen durch, bewertet Geschäftsmodelle und erstellt Gutachten und Berichte. Die FMA ist die zuständige Behörde und trifft die formellen Aufsichtsentscheidungen, erlässt also z. B. Bescheide. 

Die OeNB in der Bankenaufsicht

Die OeNB ist in der Bankenaufsicht für zwei große Bereiche zuständig: Zum einen analysiert sie die
Daten der beaufsichtigten Banken und erstellt ökonomische Bewertungen. Zum anderen führt die OeNB
direkt bei den Banken Vor‑Ort‑Prüfungen durch.

Bankenanalyse

Kernaufgabe der Bankenanalyse (auch „Off-Site“-Analyse genannt) ist die laufende Überwachung der Risikosituation der beaufsichtigten Banken. In den Analyseabteilungen laufen alle Daten und Informationen zusammen, wodurch eine fundierte Risikoeinschätzung ermöglicht wird.

Die Analyse der Daten der beaufsichtigten Banken folgt einheitlichen europäischen Vorgaben und Grundsätzen. Häufigkeit, Umfang und Detailtiefe der Analysen richten sich nach Größe, Komplexität und Risikogehalt der Geschäftstätigkeit einer Bank. Unter anderem wird eine Unterscheidung getroffen zwischen SIs (significant institutions – bedeutende Institute) und LSIs (less significant institutions – weniger bedeutende Institute). Um eine fundierte und aktuelle Risikoeinschätzung sicherzustellen, steht die Bankenaufsicht in engem Austausch mit den beaufsichtigten Banken.

Jährlich fließen alle verfügbaren Informationen zu einer Bank in den aufsichtlichen Überprüfungs- und Bewertungsprozess (Supervisory Review and Evaluation Process – SREP) ein. Die OeNB bewertet im Rahmen des SREP, ob die Kapital- und Liquiditätssituation einer Bank angemessen ist. Auf dieser Grundlage werden bankenspezifische Kapitalquoten (SREP-Quoten) oder Liquiditätsanforderungen festgelegt.

Die verbindliche Vorschreibung der Kapitalanforderungen erfolgt durch die EZB (im Fall von großen Banken, SIs) bzw. die FMA (im Fall von kleineren Banken, LSIs). Darüber hinaus können die Banken noch weitere aufsichtliche Aufforderungen erhalten, etwa im Rahmen von Schwerpunkt- und Ad-hoc-Analysen (z. B. bei gesellschaftsrechtlichen Veränderungen wie Spaltungen oder Fusionen). Zudem werden die von den Banken eingesetzten internen Risikomodelle geprüft. 

Zusätzlich zu den Einzelbankanalysen erstellt die OeNB auch sektorspezifische Analysen zur Risikosituation und themenspezifische Evaluierungen bei mehreren Banken, etwa in Form von Querschnittsanalysen oder Thematic Reviews (EU-weite themenbezogene Analysen bei Banken unter direkter EZB-Aufsicht). Auch Analysen, in denen Outliers, also Ausreißer, identifiziert bzw. allgemein mehrere Banken miteinander verglichen werden (Benchmarking-Analysen), gehören zu den Aufgaben der OeNB.

Zudem führt die OeNB eine Reihe anderer Analysen durch, etwa das „Fact Finding“ bezüglich wirtschaftlicher Aspekte in der Konzessionserteilung für Banken oder bei Eigentümerwechsel und Fusionen von Banken.

SREP – Aufsichtlicher Überprüfungs- und Bewertungsprozess

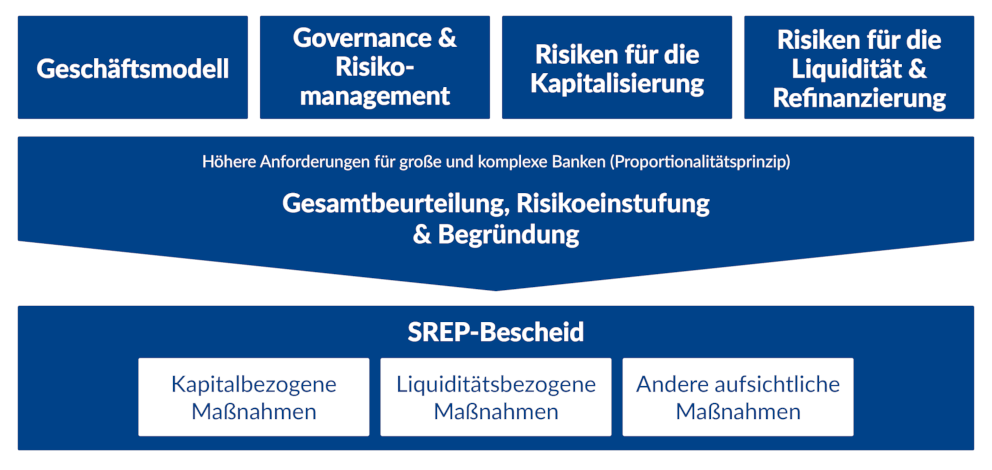
Der jährliche aufsichtliche Überprüfungs- und Bewertungsprozess (Supervisory Review and Evaluation Process – SREP) soll helfen zu beurteilen, ob eine Bank nachhaltig ihren Betrieb aufrechterhalten kann. Die Voraussetzungen dafür sind:

  • ein nachhaltiges Geschäftsmodell,
  • ein der Geschäftstätigkeit entsprechendes Risikomanagement,
  • eine solide Kapitalsituation sowie
  • ausreichend Liquidität und eine stabile Refinanzierung.

Diese vier Hauptfaktoren werden im SREP bewertet. Ergänzend fließt eine mehrjährige Schwerpunktsetzung ein. Dadurch entsteht ein ganzheitliches Bild zum Risikoprofil einer Bank. Die Intensität und Frequenz der Prüfung variieren dabei in Abhängigkeit von Größe, Komplexität und Bedeutung der betreffenden Bank.

Die Ergebnisse der einzelnen Bewertungskategorien werden zu einer abschließenden Gesamtbeurteilung zusammengeführt. Auf dieser Grundlage setzen die FMA oder die EZB per Bescheid bzw. Beschluss Kapital- bzw. Liquiditätserfordernisse für die Bank fest bzw. definieren zusätzliche (qualitative) Aufsichtsmaßnahmen. Dabei ist die FMA für kleinere Banken (less significant institutions – LSIs) und die EZB für große Banken (significant institutions – SIs) zuständig.

Die Aufsicht hat die Möglichkeit, einer Bank vorzuschreiben, zusätzliches Kapital vorzuhalten, etwa in Form von Säule‑2‑Anforderungen (Pillar 2 Requirement – P2R) oder Säule‑2‑Empfehlungen (Pillar 2 Guidance – P2G). (Säule 1 umfasst die Mindestkapitalanforderungen, Säule 2 den Aufsichtlichen Überprüfungsprozess und Säule 3 die Offenlegungs- und Transparenzpflichten.) Falls erforderlich, werden Liquiditätsmaßnahmen zusätzlich zu den gesetzlich vorgegebenen Mindesterfordernissen oder zur Behebung identifizierter Mängel vorgeschrieben. Diese Maßnahmen sollen gewährleisten, dass Banken auch in wirtschaftlich schwierigen Phasen widerstandsfähig bleiben und zur Stabilität des Finanzmarktes beitragen.

SREP-Methodik im Überblick

Was wird in den einzelnen SREP-Elementen analysiert?

Die Analyse und Bewertung im Zuge des SREP konzentriert sich auf die folgenden vier Hauptelemente:

  • Geschäftsmodell
  • Governance und Risikomanagement
  • Kapitalrisiko
  • Risiken für Liquidität und Refinanzierung

Die Beurteilung des Geschäftsmodells umfasst u. a. das Unternehmensmodell der Bank, ihr wirtschaftliches Umfeld sowie den Finanzplan. Die Aufsicht überprüft, ob ausreichende Profitabilität und die langfristige Nachhaltigkeit des Geschäftsmodells gegeben sind. Damit soll sichergestellt werden, dass Banken potenzielle oder bestehende Kapitallücken aus eigener Kraft schließen können. 

Im Hinblick auf Governance und Risikomanagement überprüft die Aufsicht, ob das Risikomanagement über ausreichend Ressourcen und Know-how verfügt und unabhängig von jenen Bereichen agiert, die operative Risiken eingehen (z. B. Markt- oder Kreditvergabeeinheiten). Zudem wird beurteilt, ob interne Revision, Vergütungssysteme und Prozesse den gesetzlichen Vorgaben sowie der Größe und Komplexität der Bank entsprechen.

Die Analyse des Kapitalrisikos zielt darauf ab zu beurteilen, ob alle wesentlichen Risiken identifiziert, gemessen und mit ausreichend Kapital hinterlegt sind.

Bei der Beurteilung der Risiken für Liquidität und Refinanzierung untersucht die Aufsicht, ob eine Bank genügend Liquidität zur Verfügung hat, um ihren Zahlungsverpflichtungen rechtzeitig nachkommen zu können. Dabei werden sowohl der kurzfristige Liquiditätsüberschuss als auch die langfristige Refinanzierungsplanung überprüft. Auch die Ergebnisse aufsichtlicher Stresstests fließen ein, um sicherzustellen, dass auch im Fall verschlechterter wirtschaftlicher Rahmenbedingungen genügend Liquidität zur Verfügung steht. Bei Bedarf kann die Aufsicht einer Bank Maßnahmen wie die kurzfristige Veranlagung von Überschussliquidität vorschreiben, damit sie auf Veränderungen des wirtschaftlichen Umfelds schnell reagieren kann.

Für die österreichischen Banken zeigt sich, dass das bedeutendste Risiko traditionell im Kreditgeschäft liegt, vor allem durch unerwartete Zahlungsausfälle von Privat- und Firmenkund:innen. Daneben bestehen weitere Risiken wie Zinsänderungs-, Marktpreis, IT- oder Rechtsrisiken. Grundsätzlich gilt: Höhere Risiken führen zu höheren Kapitalanforderungen. Zudem können unzureichende Kontrollmechanismen oder Schwächen im Risikomanagement zu einer schlechteren Beurteilung und damit zu einem höheren Kapitalerfordernis führen.

Im SREP werden alle wesentlichen Risikoarten detailliert geprüft und etwaige Schwachstellen aufgezeigt. Zusätzlich fließen die Ergebnisse der aufsichtlichen Stresstests ein, die bankspezifische Verwundbarkeiten identifizieren. Bei Bedarf werden Banken verpflichtet, geeignete Maßnahmen zu setzen und ihre Kapitalausstattung zu stärken.

IT‑Risiken werden ebenfalls im SREP bewertet und fließen damit direkt in die Einschätzung der Risiken für das Kapital einer Bank ein. Dies umfasst sowohl die Bewertung des inhärenten IT‑Risikos als auch die Qualität der IT‑Kontrollen gemäß der von der EZB/EBA angewendeten SREP‑Methodik.

Vor-Ort-Prüfungen

Die OeNB führt Prüfungen direkt bei den Banken vor Ort durch. Diese sind das zweite zentrale Instrument der Bankenaufsicht. Den Prüfauftrag erteilt für die großen Banken (significant institutions – SIs) die EZB, für die kleineren Banken (less significant institutions – LSIs) die FMA. Die Erkenntnisse dieser Prüfungen bilden eine wichtige Basis für behördliche Maßnahmen der EZB und der FMA. Grundsätzlich wird zwischen zwei Formen unterschieden:

  • Vor-Ort-Prüfungen im engeren Sinn und
  • Vor-Ort-Begutachtungen von Risikomodellen

Bei Vor-Ort-Prüfungen im engeren Sinn prüfen die OeNB-Aufseher:innen detailliert die Risikomanagementsysteme und -prozesse eines bestimmten Geschäfts- oder Risikobereichs einer Bank sowie stichprobenweise einzelne Geschäfte, wie z. B. Kreditfälle. 

Bei Vor‑Ort‑Begutachtungen von Risikomodellen beurteilen die Prüfungsteams, ob eine Bank die Voraussetzungen für den Einsatz eigener Modelle zur Berechnung des Eigenmittelerfordernisses erfüllt. Solche genehmigungspflichtigen Modelle werden vor allem im Kredit‑ und Marktrisiko verwendet. Die Bewilligung erfolgt durch die EZB (bei SIs) bzw. die FMA (bei LSIs). 

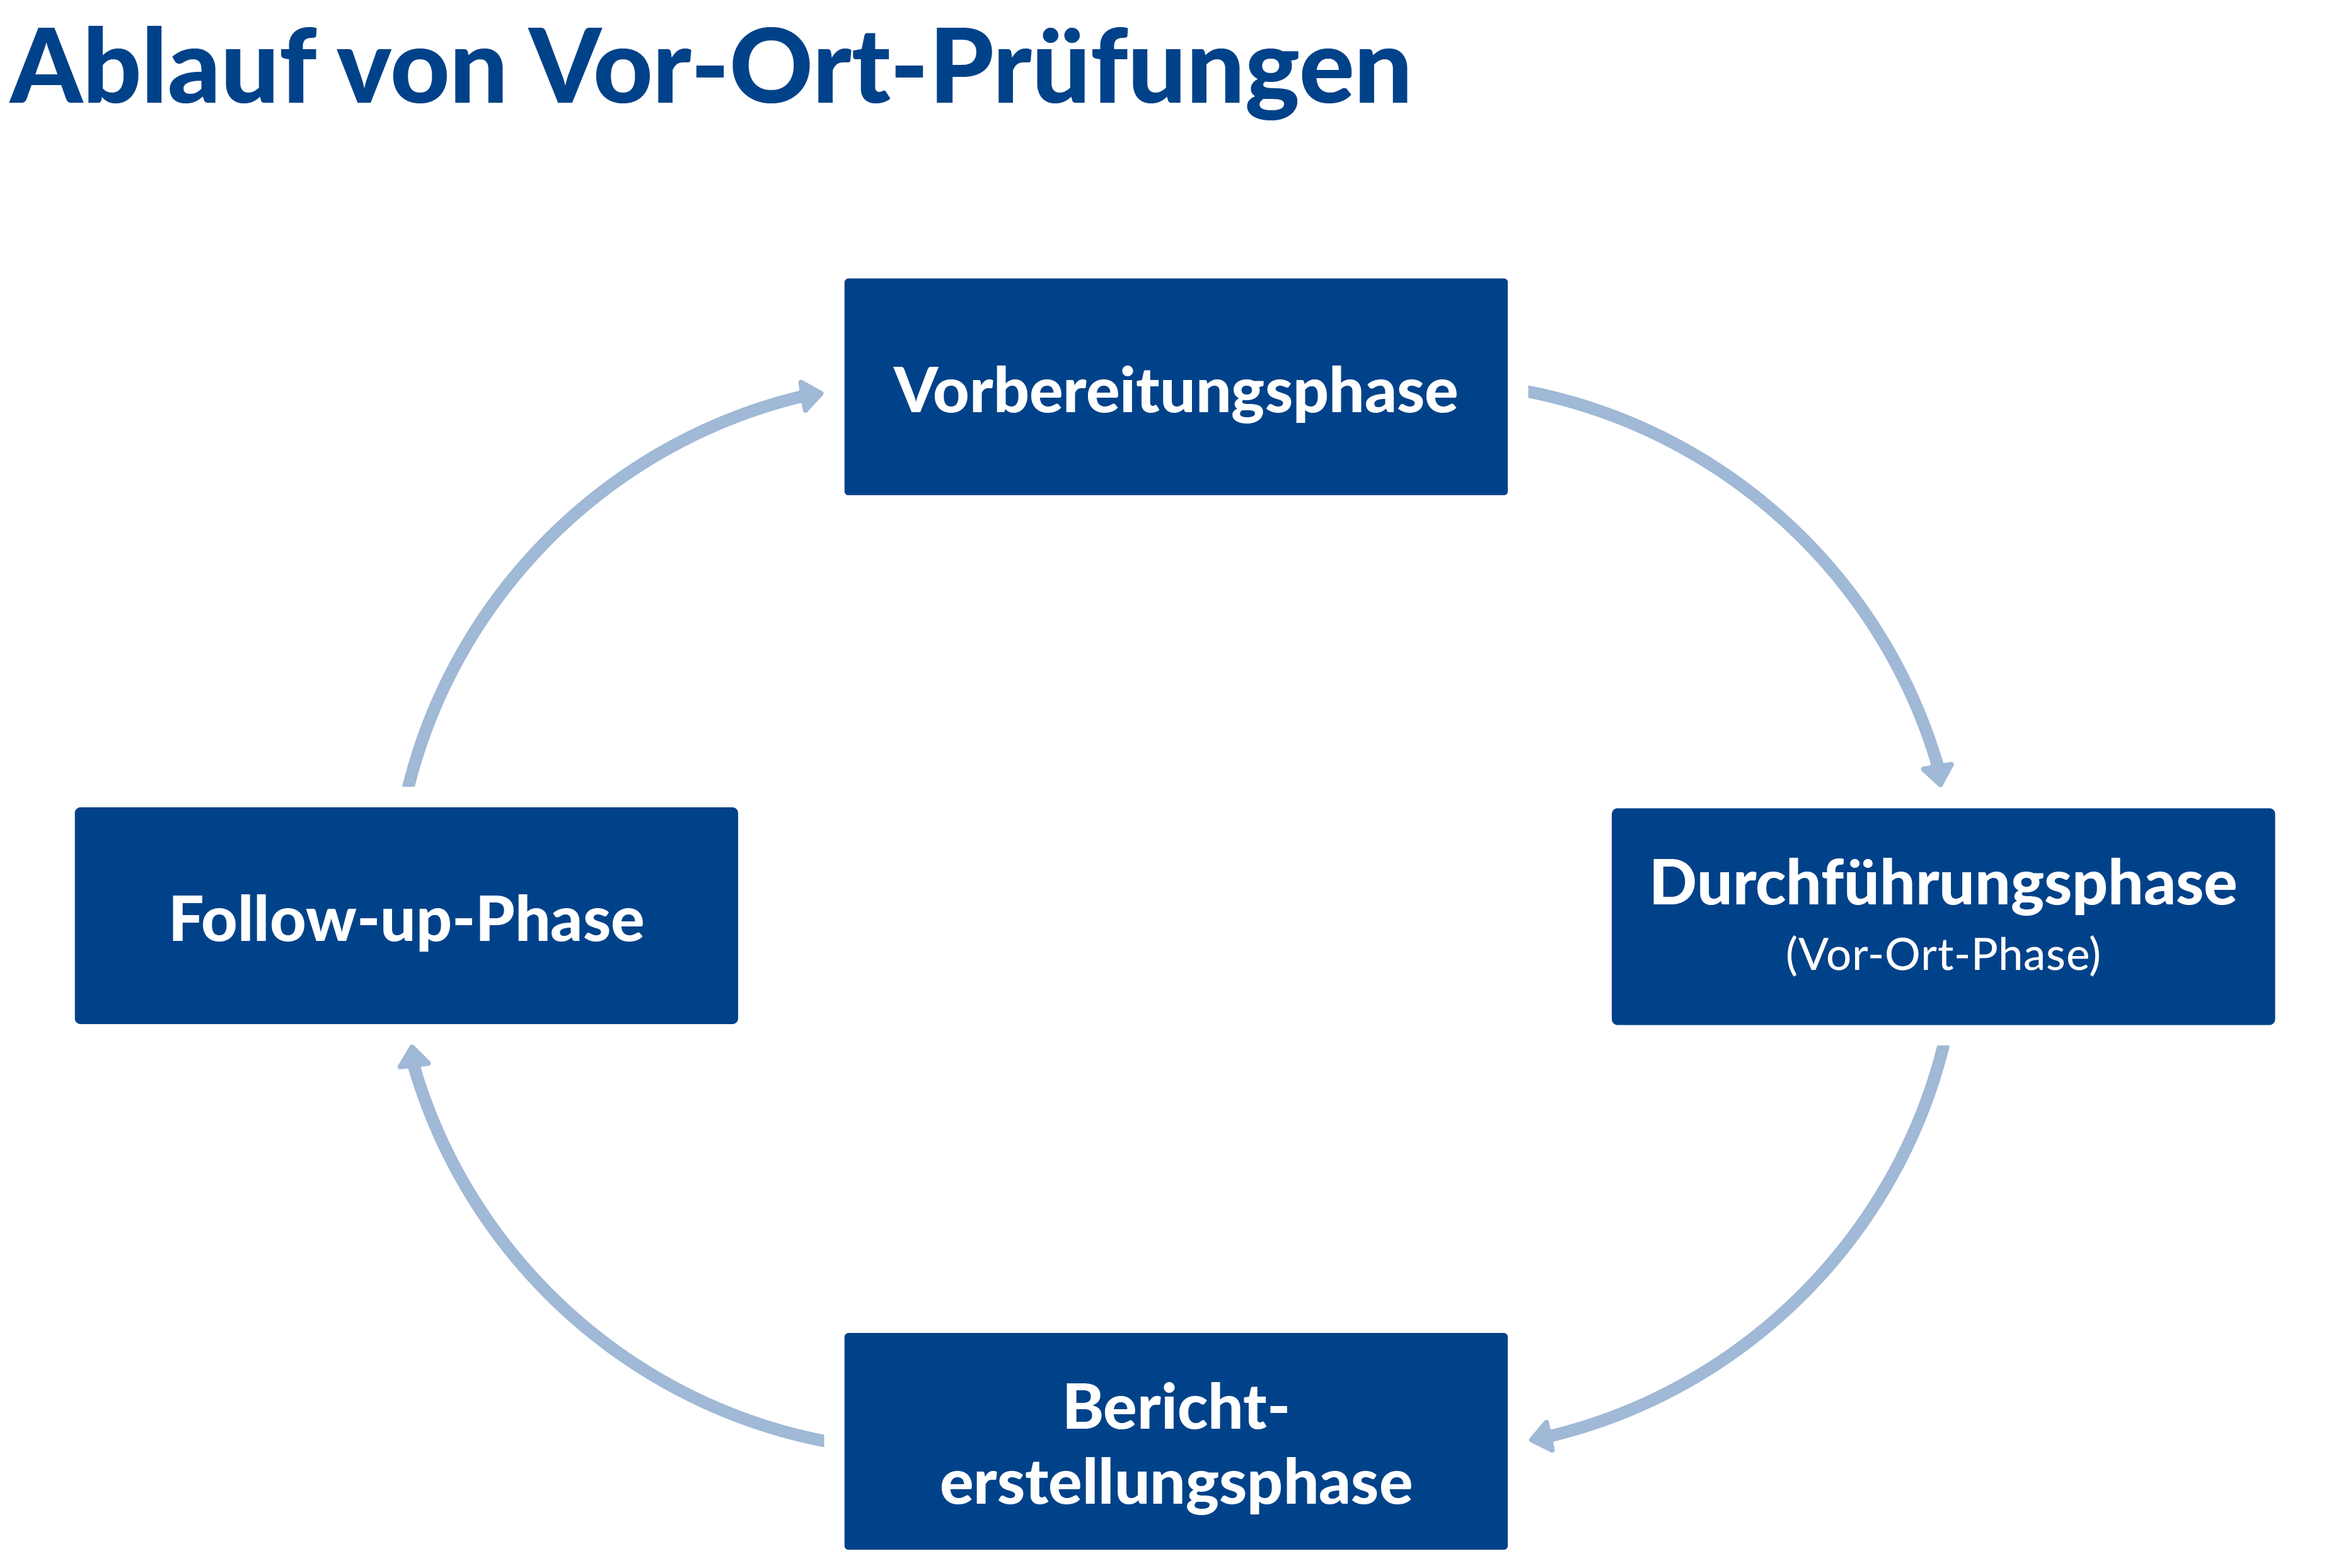
Wie laufen Vor-Ort-Prüfungen ab?

Zunächst erteilt die EZB oder die FMA einen Prüfungsauftrag an die OeNB. Dieser legt das Prüfgebiet fest. Die geprüfte Bank wird – sofern dies den Prüfungszweck nicht gefährdet – über die bevorstehende Prüfung informiert und erhält vom Prüfungsteam Hinweise zu organisatorischen Abläufen sowie den benötigten Daten und Unterlagen.

Das Vor-Ort-Prüfungsteam der OeNB besteht aus der Prüfungsleitung und – abhängig von Prüfungsumfang und der Größe der Bank – einer entsprechenden Anzahl an Prüfer:innen. Eine Prüfung umfasst üblicherweise die Beurteilung der relevanten Risikomanagementsysteme und -prozesse, deren interne Dokumentation sowie eine stichprobenhafte Überprüfung von Einzelgeschäften, z. B. Kreditfällen. Je nach Größe der Bank und Prüfungsbereich dauert eine Vor-Ort-Prüfung in der Regel mehrere Wochen.

Nach Abschluss der Prüfung werden die Ergebnisse der Bank in einem Abschlussgespräch mitgeteilt. Die Erkenntnisse werden in einem umfassenden Prüfbericht dokumentiert, der anschließend der beauftragenden Behörde (EZB oder FMA) und der Bank zur Verfügung gestellt wird. Vor der Finalisierung erfolgt ein Konsistenzcheck auf europäischer bzw. nationaler Ebene. Die Banken können dazu Stellung nehmen.

Nach Abschluss der Vor-Ort- und Berichtsphase übermittelt die EZB bzw. die FMA der Bank Empfehlungen und Maßnahmen. Die Banken sind verpflichtet, darauf basierend einen Maßnahmenplan zur Behebung der aufgezeigten Mängel zu erstellen. Zusätzlich können weitere behördliche Maßnahmen durch EZB oder FMA folgen.

Wie werden Vor-Ort-Prüfungen geplant?

Welche Banken in einem Jahr geprüft werden, entscheiden EZB, FMA bzw. OeNB in erster Linie auf Grundlage der Risikosituation und unter Berücksichtigung der systemischen Bedeutung der jeweiligen Bank.

Für SIs erstellt die EZB den Prüfplan gemeinsam mit FMA und OeNB, für LSIs legen FMA und OeNB das Programm gemeinsam fest. Bei Bedarf können zusätzliche oder erweiterte Prüfungen durchgeführt werden. In speziell geregelten Fällen (etwa wenn makroökonomische Gründe vorliegen) ist die OeNB berechtigt, Vor-Ort-Prüfungen auf eigene Initiative durchzuführen.

Wie werden Risikomodelle vor Ort begutachtet?

Bei Vor‑Ort‑Begutachtungen von Risikomodellen wird geprüft, ob eine Bank ihr eigenes Modell zur Bewertung von Risiken verwenden darf, um damit ihren Eigenkapitalbedarf zu ermitteln. Modellgutachten werden meist auf Antrag einer Bank erstellt und dienen als Grundlage für das Modellbewilligungsverfahren. In Einzelfällen werden sie auch von der Aufsicht initiiert.

Die geprüften Modelle betreffen insbesondere:

  • Kreditrisiken („Internal Ratings-Based Approach”)
  • Marktrisiken („Value-at-Risk-Modell“) und
  • interne Modelle zur Bestimmung des Forderungswerts bestimmter Bankgeschäfte.

Die OeNB bewertet als Gutachterin die Eignung des Modells. Modellbegutachtungen resultieren in der Regel in einem Bescheid, mit dem die EZB (für SIs) bzw. die FMA (für LSIs) den Modelleinsatz genehmigt. Dieser Bescheid kann auch Einschränkungen und Auflagen für den Modelleinsatz enthalten, etwa in Form von Aufschlägen für die intern berechneten Risikoparameter.

Die Rolle der OeNB bei Sanierung und Abwicklung

Banken müssen darauf vorbereitet sein, auch in schwierigen Situationen wirtschaftlich überleben zu
können. Deshalb muss jede Bank einen Sanierungsplan haben. Die OeNB ist für die Prüfung dieser Pläne
zuständig. Wenn eine Sanierung nicht erfolgreich ist, muss die betreffende Bank den Markt verlassen,
d. h. sie wird abgewickelt. Die Abwicklung erfolgt bei großen bzw. stark vernetzten Banken nach einem
Abwicklungsplan. Auch in diesem Fall hat die OeNB die Rolle einer Prüferin.

Sanierungspläne

Gerät eine Bank in wirtschaftliche Schwierigkeiten, bleibt oft nur wenig Zeit, um eine drohende Insolvenz abzuwenden. Darum ist es notwendig, dass es schon davor einen Plan gibt, der festlegt, was getan werden muss, um das wirtschaftliche Überleben einer Bank zu sichern. Alle Banken in Österreich sind deshalb gesetzlich verpflichtet, einen Sanierungsplan auszuarbeiten. Wie detailliert dieser ist, hängt von der Größe der Bank ab. Kleinere Banken können in ausgewählten Bereichen weniger umfassende Sanierungspläne vorlegen.

Die OeNB und die FMA stellen den Banken Muster für die Erstellung von Sanierungsplänen zur Verfügung und bieten auch Informationsveranstaltungen an. Dadurch wird die Erwartungshaltung der Aufsicht klar an die Banken kommuniziert, und Vergleichbarkeit und Aussagekraft der Sanierungspläne werden erheblich erhöht.

Die OeNB ist für die Prüfung der Sanierungspläne zuständig. Dieser Analyseprozess unterscheidet sich je nachdem, ob es sich um eine große Bank (significant institution – SI) oder eine kleinere Bank (less significant institution – LSI) handelt. Während die Pläne für SIs von der OeNB in Zusammenarbeit mit der EZB analysiert werden, ist dies im Fall der LSIs alleinige Aufgabe der OeNB.

Wie werden Sanierungspläne von SIs analysiert?

Die Analyse von SI-Sanierungsplänen folgt einem harmonisierten Prozess, der eine SSM-weite Vergleichbarkeit der Qualität der Pläne sicherstellt. Die Analyse führen die zuständigen Joint Supervisory Teams (JSTs) in enger Kooperation mit EZB-Krisenmanagement-Spezialist:innen durch. Festgestellte Mängel werden den Banken schriftlich mitgeteilt. In weiterer Folge erteilt die EZB gegebenenfalls Verbesserungsaufträge, die innerhalb eines vom zuständigen JST festgelegten Zeitrahmens von den Banken zu erfüllen sind. Erkenntnisse aus der Analyse der Sanierungspläne fließen auch in die Erstellung der behördlichen Abwicklungspläne durch die zuständigen Abwicklungsbehörden ein.

Wie werden Sanierungspläne von LSIs analysiert?

Die Analyse von LSI-Sanierungsplänen erfolgt durch die OeNB. Die FMA erteilt auf Basis dieser Analyse Verbesserungsaufträge. Weitere Verbesserungen der Pläne sind gegebenenfalls im Rahmen ihrer kontinuierlichen Anpassung und Überarbeitung – abhängig von der Größe der Bank – im Ein- oder Zweijahresrhythmus vorzunehmen.

Wie erfolgt die Analyse von Sanierungsplänen konkret im Detail?

Die Analyse aller Sanierungspläne findet sowohl auf Ebene der Einzelbank als auch im Hinblick auf den Bankensektor insgesamt statt. Das ist wichtig, da die Banken nicht unabhängig voneinander am Markt agieren und dadurch Schwierigkeiten einer Bank auch Folgen für andere Banken haben können.

Auf Ebene der Einzelbank werden beispielsweise folgende Fragestellungen untersucht:

  • Sind die Angaben der Bank, wie z. B. Kennzahlen, konsistent mit Bilanzen und Jahresabschlüssen?
  • Sind die Sanierungsindikatoren bzw. die Kalibrierung der entsprechenden Schwellenwerte angemessen?
  • Sind die Sanierungsmaßnahmen geeignet, die Überlebensfähigkeit sowie die Finanzlage der Bank (bzw. der Bankengruppe) aufrechtzuerhalten oder wiederherzustellen, und ist die angenommene Dauer für ihre Umsetzung realistisch?
  • Erfüllt die Bank die Voraussetzungen, um bestimmte Sanierungsmaßnahmen durchzuführen (hat sie z. B. den notwendigen Marktzugang)?
  • Sind die dargestellten Szenarien für die Bank von Relevanz und berücksichtigen sie ihr Geschäfts- und Refinanzierungsmodell?
  • Ist die Gesamtsanierungskapazität in Hinblick auf die Risikosituation der Bank angemessen?

In der Gesamtbetrachtung werden folgende Aspekte beleuchtet:

  • Wie sehen die Maßnahmen vergleichbarer Banken aus?
  • Ist es sinnvoll, die genannten Maßnahmen in einem bestimmten Szenario zu aktivieren? Als Beispiel: Ein Forderungsverkauf wäre in einer systemischen Bankenkrise nicht sinnvoll, da er vermutlich mit massiven Wertabschlägen verbunden wäre.
  • Gibt es nennenswerte negative Auswirkungen auf das Finanzsystem in Szenarien, in denen auch andere Banken Sanierungspläne aktivieren?

Abwicklung

Wenn Banken nicht saniert werden können, müssen sie den Markt verlassen. Bei kleinen, wenig vernetzten Banken geschieht dies üblicherweise nach dem normalen Insolvenzrecht. Kontoguthaben und Spareinlagen bis 100.000 EUR sind dabei von der Einlagensicherung geschützt. Große bzw. stark vernetzte Banken werden hingegen behördlich „abgewickelt“. Die entsprechenden Abwicklungspläne werden von den zuständigen Behörden erstellt. Die OeNB hat eine prüfende Funktion. 

Der Abwicklungsplan legt fest, wie die Bank geordnet den Markt verlassen kann, sodass Einleger:innen geschützt sind und Stabilitätsrisiken vermieden werden. Durch die Abwicklung wird der Fortbestand von zumindest Teilen der in Schieflage geratenen Bank sichergestellt.

Der genaue Inhalt und die Tiefe der Abwicklungspläne hängen von der Bedeutung der Bank ab. Während systemrelevante Banken besonders detaillierte Pläne benötigen, da ihr Ausfall große Auswirkungen auf die Finanzmarktstabilität hätte, gelten für weniger relevante Banken vereinfachte Anforderungen.

Die Abwicklungsbehörde für kleine österreichische Banken (LSIs) ist die FMA, während für große Banken (SIs) der Single Resolution Board (SRB) zuständig ist. Die OeNB prüft die Abwicklungspläne der österreichischen Banken und liefert den Abwicklungsbehörden die notwendigen Informationen für die Entscheidung, ob eine Bank eher für den Insolvenz- oder Abwicklungsfall vorgesehen ist.

Abwicklungsplanung und Finanzmarktstabilität

Die OeNB beurteilt bei der Abwicklungsplanung und der tatsächlichen Abwicklungsentscheidung die Effekte einer potenziellen Insolvenz oder Abwicklung jeder österreichischen Bank auf die Finanzmarktstabilität. Dabei gilt es insbesondere zu evaluieren, ob die Anwendung des Konkursverfahrens (Insolvenz) negative Auswirkungen auf das Finanzsystem und die Realwirtschaft haben könnte. Diese Beurteilung basiert auf einem wissenschaftlich fundierten konzeptionellen Rahmen, ausführlichen empirischen Studien und intensiven Datenanalysen. 

Folgende Kriterien dienen als Basis für die Analyse:

  • die Bedingungen an den Finanzmärkten, insbesondere die von den Marktteilnehmer:innen erwarteten Folgen für andere Unternehmen des Finanzsektors, den Finanzmarkt, das Vertrauen in die Funktionsfähigkeit des Finanzmarkts und der Realwirtschaft
  • die Vernetzung der Bank mit anderen am Finanzmarkt Teilnehmenden (Art und Umfang der Verbindlichkeiten und Forderungen gegenüber anderen Banken und sonstigen Unternehmen der Finanzbranche)
  • das Volumen der von der Bank entgegengenommenen Einlagen sowie die Auswirkungen eines Einlagensicherungsfalls auf die Finanzmarktstabilität
  • die Art, der Umfang und die Zusammensetzung der von der Bank eingegangenen Risiken sowie die Rahmenbedingungen an den Märkten, an denen entsprechende Positionen gehandelt werden
  • die Art, der Umfang und die Komplexität der von der Bank abgeschlossenen grenzüberschreitenden Geschäfte sowie die Ersetzbarkeit der grenzüberschreitend angebotenen Dienstleistungen und technischen Systeme
  • die Komplexität der von der Bank mit anderen am Markt Teilnehmenden abgeschlossenen Geschäfte

Im Zuge einer jährlichen Überprüfung aller Banken hinsichtlich ihrer Systemrelevanz wird ein quantitativer Zugang gewählt, in dem die angeführten Kriterien anhand von über 30 Indikatoren und ihrer modellbasierten Interaktion analysiert werden. Im Anlassfall, sprich bei einem drohenden Ausfall einer Bank, wird die Analyse deutlich vertieft. Sie beinhaltet ausführliche, auf das jeweilige Geschäftsmodell maßgeschneiderte Auswirkungsabschätzungen einer Insolvenz auf die Solvenz und Liquidität des österreichischen Bankensystems sowie den Finanzmarkt und die Realwirtschaft. In der Analyse der Zweitrundeneffekte werden direkte und indirekte Ansteckungskanäle (wie z. B. durch das Einlagensicherungssystem) und qualitative Aspekte ergänzend berücksichtigt.

Kennzahlen österreichischer Banken

Slide überspringen
  • Anzahl der österreichischen Banken

    Vergleich zum Vorjahr
  • Bilanzsumme der österreichischen Banken (unkonsolidiert)

    Vergleich zum Vorjahr
  • Kredite an österreichische Unternehmen

    Vergleich zum Vorjahr
  • Kredite an österreichische Haushalte

    Vergleich zum Vorjahr
  • Einlagen österreichischer Unternehmen

    Vergleich zum Vorjahr
  • Einlagen österreichischer Haushalte

    Vergleich zum Vorjahr

Entwicklung Kennzahlen österreichischer Banken

Grafik 13

Eingebetteter Inhalt: Grafik 13. Falls die Einbettung nicht funktioniert oder Sie die Seite lieber in einem eigenen Fenster öffnen möchten, verwenden Sie den Link "In neuem Tab öffnen".

Benchmarking österreichischer Banken

In diesem Abschnitt stellen wir zentrale Kennzahlen der österreichischen Banken transparent dar. Ziel ist es, einen besseren Einblick in die Struktur des heimischen Bankensektors und die Verteilung der wichtigsten Kennzahlen zu geben.

Die Kennzahlen werden in Form von Boxplots dargestellt. Diese Darstellungsform zeigt nicht nur Werte für einzelne Banken, sondern die Verteilung einer Kennzahl über alle betrachteten Banken hinweg. Dadurch werden Unterschiede, Streuungen und typische Ausprägungen im Bankensektor sichtbar.

Diese Art der Darstellung erlaubt es den einzelnen Banken zu sehen, wo sie in Bezug auf eine bestimmte Kennzahl im Vergleich zu den anderen Banken liegen. Damit wird ein Vergleich mit anderen Banken ermöglicht, der über reine Durchschnittsvergleiche hinausgeht. Die Daten auf dieser Seite werden quartalsweise aktualisiert.

Ein Boxplot (auch „Kastendiagramm“) ist eine grafische Darstellung zur Beschreibung der Verteilung einer Kennzahl.

Dargestellt werden:

  • das Minimum
  • das untere Quartil (Q1; der Wert, unter dem 25 % der Daten liegen)
  • der Median (Q2, 50-Perzentil)
  • das obere Quartil (Q3; der Wert, über dem 25 % der Daten liegen)
  • das Maximum

Die Box, d. h. der Kasten in der Grafik, erstreckt sich vom unteren Quartil (Q1) bis zum oberen Quartil (Q3). Dieser Bereich enthält die mittleren 50 % der Werte. Der Median wird als Linie innerhalb der Box dargestellt.

Die Antennen („Whisker“) reichen vom unteren bzw. oberen Quartil bis zum kleinsten bzw. größten Wert, der noch innerhalb eines definierten Abstands liegt. Vereinfacht ausgedrückt: Sie enden dort, wo die Werte noch als üblich gelten, d. h. keine Ausreißer darstellen.

Ausreißer, d. h. Werte, die deutlich vom Großteil der Verteilung abweichen, werden einzeln als Punkte dargestellt.

Die Darstellungen zeigen für jede Kennzahl jeweils einen Boxplot für den gesamten Bankensektor („Gesamt“) und für die weniger bedeutende Institute („LSI“ bzw. „less significant institutions“).
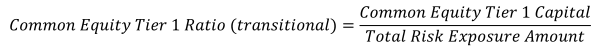
Kapitalisierung und Resilienz

Harte Kernkapitalquote (Common Equity Tier 1 Ratio, CET1R)
Die harte Kernkapitalquote zeigt, wie viel hochwertiges eigenes Kapital eine Bank im Verhältnis zu ihrer gewichteten Risikoposition hält. Die Gewichtung ergibt sich aus dem zugrundeliegenden Risiko, welches die Bank hält – je mehr Risiko, desto höher die Gewichte. Dieses Kapital steht zur Verfügung, um Verluste abzufedern. Je höher die harte Kernkapitalquote, desto besser ist eine Bank in der Lage, unerwartete Verluste zu verkraften.

Quelle
Variable Report Template Row Column
Common Equity Tier 1 Capital COREP C 01.00 0020 0010
Total Risk Exposure Amount COREP C 02.00 0010 0010
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.


Verschuldungsquote (Leverage Ratio, LR)
Die Verschuldungsquote zeigt das Verhältnis zwischen dem Kernkapital einer Bank und ihrer gesamten Risikoposition. Im Unterschied zur CET1-Quote berücksichtigt die Verschuldungsquote keine Risikogewichte. Dadurch dient sie als zusätzliche Kennzahl, die verhindert, dass Banken durch niedrige Risikogewichte sehr hohe Verschuldung aufbauen.

Quelle
Variable Report Template Row Column
Tier 1 Capital (transitional) COREP - Leverage C 47.00 0320 0010
Total Leverage Ratio exposure COREP - Leverage C 47.00 0300 0010
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.


Säule-2-Anforderung (Pillar 2 Requirement, P2R)
Die Säule-2-Anforderung ist eine zusätzliche Kapitalvorgabe, die Banken erfüllen müssen. Sie wird für jede Bank einzeln von der Aufsicht festgelegt und berücksichtigt Risiken, die durch die allgemeinen Mindestanforderungen („Säule-1-Anforderungen“) nicht abgedeckt werden.

Quelle
Variable Report Template Row Column
Total SREP Capital Requirement (TSCR) Ratio COREP C 03.00 0130 0010
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.

Liquidität und Refinanzierung

Liquiditätsdeckungsquote (Liquidity Coverage Ratio, LCR)
Die Liquiditätsdeckungsquote gibt an, ob eine Bank über ausreichend liquide Vermögenswerte verfügt, um kurzfristige Zahlungsverpflichtungen zu erfüllen. Konkret soll die Bank in der Lage sein, auch während einer 30 Tage dauernden Krise ohne fremde Hilfe zahlungsfähig zu bleiben.

Quelle
Variable Report Template Row Column
Liquidity buffer COREP - LCR C 76.00 0010 0010
Net liquidity outflow COREP - LCR C 76.00 0020 0010
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.

Strukturelle Liquiditätsquote (Net Stable Funding Ratio, NSFR)
Die strukturelle Liquiditätsquote gibt an, ob eine Bank über ausreichend Vermögenswerte verfügt, um auch langfristig ihre Zahlungsverpflichtungen zu erfüllen. Das heißt, langfristige Vermögenswerte, z. B. Kredite mit langer Laufzeit, müssen mit langfristigen Finanzierungsquellen gedeckt sein. Konkret soll die Bank auf die Sicht von einem Jahr liquide sein.

Quelle
Variable Report Template Row Column
Available stable funding COREP - NSFR C 84.00 0120 0030
Required stable funding COREP - NSFR C 84.00 0010 0020
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.

Ertragskraft und Effizienz

Gesamtkapitalrendite (Return on Assets, RoA)
Die Gesamtkapitalrendite zeigt, wie effizient eine Bank ihre gesamten Vermögenswerte zur Erzielung von Gewinnen nutzt. Sie misst die Ertragskraft, indem sie den Gewinn in Verhältnis zu zum gesamten Vermögen der Bank setzt. Je höher die Gesamtkapitalrendite, desto wirtschaftlich erfolgreicher arbeitet die Bank.

* means annualization of the variable, (^) means average over last year's Q4 total assets* 

Quelle
All variables taken from OeNB’s Consolidated Banking Data – no template and coordinates available.
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.

Aufwand-Ertrag-Relation (Cost-Income Ratio, CIR)
Die Aufwand-Ertrag-Relation zeigt die laufenden Kosten einer Bank im Verhältnis zu ihren Erträgen an. Ein niedriger Wert bedeutet, dass ein vergleichsweise geringer Teil der Erträge für den laufenden Betrieb der Bank benötigt wird.

Quelle
All variables taken from OeNB’s Consolidated Banking Data – no template and coordinates available.
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.

Kreditrisiko und Portfolioqualität

Quote notleidender Kredite (Non-Performing Loans Ratio, NPLR)
Die Quote notleidender Kredite gibt an, welcher Anteil der Kredite, die eine Bank vergeben hat, eine erhöhte Wahrscheinlichkeit aufweist, nicht ordnungsgemäß zurückgezahlt zu werden. Sie ist ein Maß für die Qualität des Kreditportfolios einer Bank: je niedriger die Quote, desto geringer das Kreditrisiko. Die NPLR ist besonders wichtig für die Beurteilung von Risiken im Bankensektor.

In accordance with EBA definition:

Quelle
Variable Report Template Row Column
Loans and advances – Non-performing – at-cost FINREP F 18.00 070 060
Loans and advances – Non-performing – FVOCI FINREP F 18.00 191 060
Loans and advances – Non-performing – FVTPL FINREP F 18.00 221 060
Loans and advances – at-cost FINREP F 18.00 070 010
Loans and advances – FVOCI FINREP F 18.00 191 010
Loans and advances – FVTPL FINREP F 18.00 221 010
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.

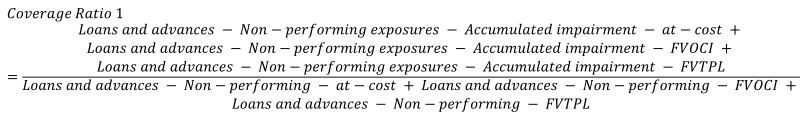
Deckungsquote (Coverage Ratio 1, Cov1)
Die Deckungsquote gibt an, in welchem Ausmaß eine Bank Rückstellungen für notleidende Kredite gebildet hat. Eine hohe Quote bedeutet, dass die Bank potenzielle Verluste aus solchen Krediten gut verkraften kann.

In accordance with EBA definition:

Quelle
Variable Report Template Row Column
Loans and advances - Non-performing exposures - Accumulated impairment – at-cost FINREP F 18.00 070 150
Loans and advances - Non-performing exposures - Accumulated impairment - FVOCI FINREP F 18.00 191 150
Loans and advances - Non-performing exposures - Accumulated impairment - FVTPL FINREP F 18.00 221 150
Loans and advances - Non-performing - at-cost FINREP F 18.00 070 060
Loans and advances - Non-performing - FVOCI FINREP F 18.00 191 060
Loans and advances - Non-performing - FVTPL FINREP F 18.00 221 060
Wir bedauern. Ihre Browserversion wird leider nicht unterstützt. Zur Ansicht dieser Funktion benötigen Sie eine neuere Browserversion oder einen anderen Browser.