Nach Einführung einer makroprudenziellen Maßnahme wird ex post überprüft, ob sie wie geplant wirkt. Dabei werden vor allem jene Indikatoren betrachtet, die schon für die Risikoanalyse und die Festlegung des Puffers verwendet wurden. Zusätzlich fließen auch andere regulatorische Entwicklungen, makroökonomische Veränderungen sowie die Einschätzung internationaler Institutionen (z. B. der EZB oder des IWF) und Ratingagenturen in die Analyse ein.
Wie werden die Auswirkungen von makroprudenziellen Puffern eingeschätzt?
Für die Ex-ante-Auswirkungsabschätzung (Impact Assessment) kapitalbasierter makroprudenzieller Maßnahmen (also Kapitalpuffer wie etwa O-SII, SyRP oder AZKP) wird ein mehrstufiges Verfahren herangezogen. Kurz zusammengefasst wird dabei analysiert, wie sich die bei Banken entstehenden „privaten Kosten“ aufgrund einer aufsichtlichen Maßnahme auf die Bepreisung der von ihnen vergebenen Kredite auswirken. Dadurch können sich die Finanzierungskosten der Realwirtschaft erhöhen, was die Entwicklung der Gesamtwirtschaft potenziell trübt. Diese sozialen, d. h. gesamtwirtschaftlichen, Kosten können sich beispielsweise in einem verhaltenen Investitions- und Konsumverhalten zeigen und zu geringerem Wirtschaftswachstum führen.
Methodisch gliedert sich die Analyse in folgende Schritte:
- Zunächst wird einerseits der Kapitalbedarf jener Banken ermittelt, die mit höheren Kapitalpuffern belegt werden. Dieser ergibt sich aus dem Vergleich der tatsächlichen Kapitalausstattung mit den zukünftigen regulatorischen Kapitalanforderungen. Andererseits wird auch der Kapitalbedarf für alle Banken ermittelt, indem angenommen wird, dass der Management-Puffer – also das freie Kapital über der bisherigen Kapitalanforderung – gleich bleibt.
- Für die Auswirkungsabschätzung werden zunächst die zusätzlichen „privaten Kosten“ der Eigenkapitalaufbringung für die Banken, auch Opportunitätskosten genannt, geschätzt. Bei konstanter Bilanzsumme und gleichbleibenden Gewinnerwartungen wird angenommen, dass Banken das teuerste Fremdkapital durch Eigenkapital ersetzen, um die Pufferanforderungen zu erfüllen. Die Empirie zeigt, dass Banken zahlreiche Optionen haben, auf Eigenkapitalanforderungen zu reagieren. Sie wählen die Optionen so, dass ihre zusätzlichen Kosten möglichst gering sind. Zu erwarten ist daher, dass die Kosten über alle Maßnahmen in der Realität unter den Kosten einer Kapitalerhöhung liegen. Die Verwendung letzterer ist daher eine sehr konservative Annahme.
- In Folge wird angenommen, dass Banken ihre zusätzlichen Kosten (Opportunitätskosten) vollständig und ausschließlich auf Kreditnehmende der Realwirtschaft überwälzen. Banken kompensieren demnach die zusätzlichen Eigenkapitalkosten durch eine Erhöhung der Zinsen auf Neukredite an Nichtbanken.
- Im letzten Schritt werden die Auswirkungen dieser Zinserhöhung auf die Makroökonomie geschätzt. Diese Berechnungen basieren auf dem erprobten Prognosemodell der OeNB. Die dabei berechneten Elastizitäten stellen durch einen Zinsanstieg ausgelöste Wachstumseffekte auf makroökonomische Variablen dar (u. a. BIP-Wachstum, Veränderung der Bruttoanlageinvestitionen, Privatkonsum). Zwei Wirkungskanäle von Zinserhöhungen stehen dabei im Vordergrund: Erstens gehen Zinssätze als jeweiliger Kostenfaktor in die Gleichungen ein („cost of capital channel”). Eine Zinserhöhung senkt ceteris paribus den optimalen Kapitalstock und die Investitionsnachfrage. Zweitens reduzieren höhere Zinssätze den privaten Konsum, da sie einerseits die Sparquote erhöhen und andererseits aufgrund geringerer Konsumnachfrage die Beschäftigung und somit das real verfügbare Haushaltseinkommen verringern („Substitutionskanal“).
- Darüber hinaus wird auch die kalkulatorische Perspektive (Kapitalbindung) analysiert.
Wie werden die Auswirkungen von kreditnehmer:innenbezogenen Maßnahmen eingeschätzt?
Für die Auswirkungsabschätzung wird untersucht, wie sich die Volkswirtschaft in verschiedenen Krisenszenarien entwickelt – einmal mit und einmal ohne kreditnehmer:innenbezogene Maßnahmen. Dafür werden die Ergebnisse des TUI-Modells in Kombination mit den Banken-Stresstests der OeNB herangezogen.
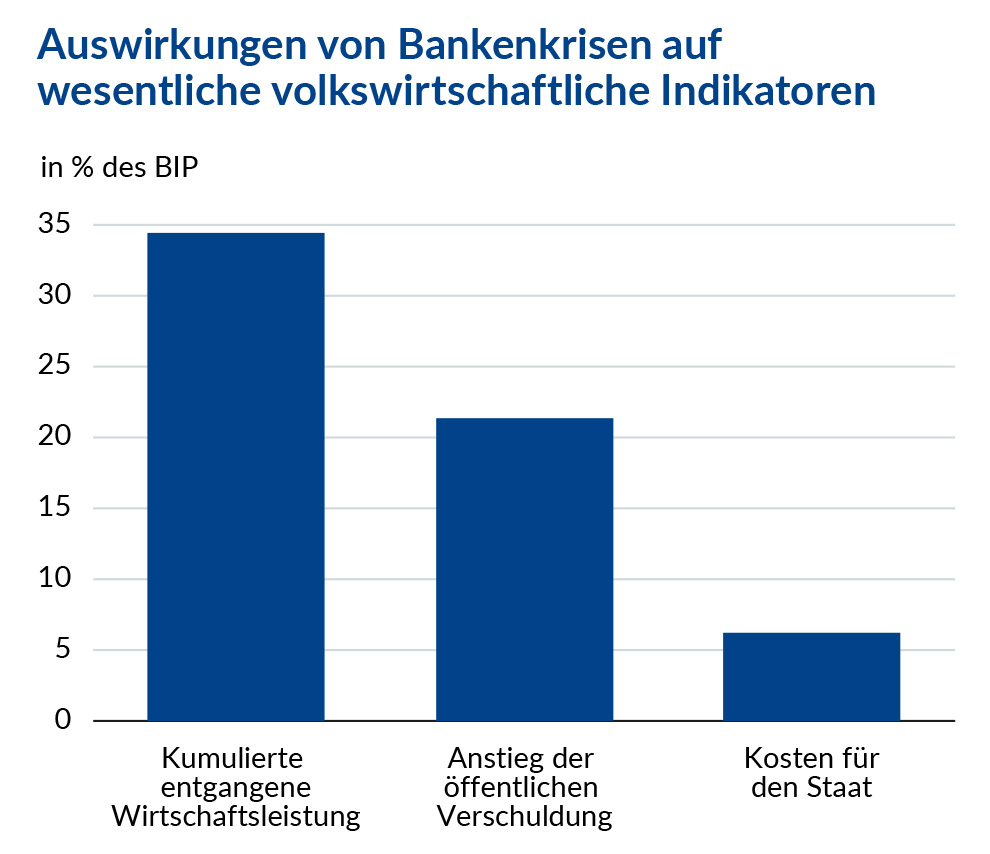
Der soziale Nutzen der kreditnehmer:innenbezogenen Maßnahmen besteht darin, dass Immobilien- und Bankenkrisen vermieden werden. Selbst bei scheinbar niedrigen Ausfallswahrscheinlichkeiten können Bankenkrisen auftreten. Internationale Krisenerfahrungen zeigen, dass bereits Ausfallswahrscheinlichkeiten von 2 % bis 4 % mit Immobilienkrisen verbunden sind. Ein wichtiger Aspekt für die Realwirtschaft sind hierbei die Refinanzierungskosten der Banken. Diese werden u. a. von Ratingagenturen beeinflusst, die auch makroprudenzielle Maßnahmen berücksichtigen. Aktuell ist das österreichische Bankensystem in der drittbesten Ratingklasse (kein Land ist in der besten Ratingklasse) im weltweiten Ranking der Bankensysteme von Standard & Poor‘s. Unerwartet hohe Verluste aus Immobilienfinanzierungen in einer Wirtschaftskrise sind durch Bilanz- und Ratingverschlechterungen in der Regel mit deutlich höheren Refinanzierungskosten für Banken verbunden (Schmitz et al., 2019). Diese höheren Kosten werden über die Neukreditvergabe an Kund:innen (private Haushalte, Unternehmen, Staat) weitergegeben. Die erhöhten Refinanzierungskosten können zudem dazu führen, dass bereits im Bestand befindliche Assets einen negativen Ergebnisbeitrag liefern und so das Eigenkapital der Banken weiter sinkt (Leika et al., 2019). Es besteht die Gefahr einer Abwärtsspirale aus steigenden Refinanzierungskosten, sinkender Bankenkapitalisierung und einem weiteren Vertrauensverlust in das Bankensystem, wodurch die Refinanzierungskosten für Banken und Kreditnehmende wiederum steigen. Eine Immobilienkrise hat somit nicht nur auf die Banken, sondern auch auf die Realwirtschaft negative Auswirkungen. Noch höher sind die sozialen Kosten, wenn es im Zuge der Immobilien- und Bankenkrise zu Bankausfällen kommt (z. B. Irland, Spanien 2008–14).