AZKP – antizyklischer Kapitalpuffer
Der antizyklische Kapitalpuffer (AZKP) soll Risiken verringern, die entstehen, wenn Kredite in einer Volkswirtschaft zu schnell wachsen. Wenn Banken in guten Zeiten sehr viele Kredite vergeben, müssen sie dank des AZKP zusätzliches Eigenkapital aufbauen. Dieses zusätzliche Kapital soll dazu führen, dass Kredite angemessener bepreist werden und Banken vorsichtiger und nachhaltiger Kredit vergeben.

Zweck des AZKP
Der antizyklische Kapitalpuffer (AZKP) adressiert systemische Risiken aus dem Kreditzyklus, insbesondere aus übermäßigem Kreditwachstum. Durch den AZKP wird in Zeiten exzessiven Kreditwachstums zusätzliches Eigenkapital in den Banken aufgebaut. Dieser Kapitalaufbau soll zu einer ausgewogeneren (Risiko-)Bepreisung von Krediten und damit zu einer nachhaltigeren Kreditvergabe führen. Sollte es zu einer Krise kommen, kann der AZKP verringert werden. Dadurch stünde den Banken mehr Kapital zur Verlustabsorption zur Verfügung, womit einer Verknappung des Kreditangebots in Krisenzeiten entgegengewirkt werden kann. Der AZKP beschränkt somit in erster Linie systemische Risiken aus prozyklisch wirkenden systemischen Entwicklungen (bspw. exzessives Kreditwachstum).
Damit trägt der AZKP im Inland zur Wahrung der Finanzmarktstabilität, Minderung der Systemgefährdung und Reduzierung des systemischen und prozyklisch wirkenden Risikos bei (§ 44c Nationalbankgesetz (NBG)). Der AZKP zählt zu den zyklischen makroprudenziellen Kapitalpuffern und ist im europäischen Rahmenwerk verankert (Capital Requirements Regulation und Capital Requirements Directive). Er ist damit Teil der aufsichtlichen Eigenmittelanforderungen an die Banken, welche in nationalem Recht umgesetzt sind (§ 23a Bankwesengesetz (BWG)) und ist in hartem Kernkapital zu halten.
Quartalsweise ist von der OeNB zu prüfen, ob systemische und prozyklische Risiken vorliegen und ein Gutachten zu verfassen. Dieses Gutachten wird dem Finanzmarktstabilitätsgremium (FMSG) vorgelegt. Das FMSG empfiehlt auf dieser Grundlage der Finanzmarktaufsichtsbehörde (FMA), die rechtlich notwendigen Schritte zu setzen (§ 23a BWG). Die national zuständige Behörde – in Österreich die FMA – legt demzufolge bei Erkennen erster Anzeichen prozyklisch wirkender systemischer Risiken (bspw. exzessives Kreditwachstum) im Inland auf Basis eines Gutachtens der OeNB eine Pufferquote fest. In der Regel ist diese Pufferanforderung spätestens zwölf Monate nach dem Datum, an dem die Anhebung der Pufferquote bekanntgegeben wurde, zu erfüllen (§ 23a Abs. 10 BWG). In begründeten Fällen kann diese Frist auch weniger als zwölf Monate betragen. Erfüllt eine Bank oder Bankengruppe die Kapitalpufferanforderung für den AZKP nicht vollständig, so kommt es für die betroffene Bank unter anderem zu Ausschüttungsbeschränkungen und ein Kapitalerhaltungsplan ist von der Bank zu erstellen (§ 24 BWG).
Der AZKP betrifft die gesamte Kreditvergabe in einem Land und ist somit für alle im Inland vergebenen Kredite einzuhalten. Dies bedeutet, dass jeder Kredit, der im Inland vergeben wird, zusätzlich zu den übrigen Eigenmittelanforderungen mit hartem Kernkapital an risikogewichteten Aktiva (RWA) hinterlegt werden muss.
Der AZKP ist ein Kapitalinstrument der makroprudenziellen Aufsicht, welches präventiv die Widerstandsfähigkeit des Bankensystems gegenüber zyklischen Risiken, vor allem Risiken aus übermäßigem Kreditwachstum, stärken soll. Die Höhe der zusätzlich erforderlichen Eigenmittel der höchsten Kapitalqualität (CET1) hängt von der jeweiligen Entwicklung und den spezifischen Gegebenheiten der Volkswirtschaft des jeweiligen Mitgliedstaates ab. Neben seiner positiven Wirkung auf die Verlusttragfähigkeit des Bankensystems kann der AZKP dazu beitragen, übermäßiges Kreditwachstum und die Überhitzung der Volkswirtschaft zu dämpfen. Der AZKP ist eines der Aufsichtsinstrumente, die im globalen Regulierungsrahmen „Basel III“ im Gefolge der weltweiten Finanzkrise 2007/2008 für widerstandsfähigere Bankensysteme international harmonisiert vereinbart wurden. Bis zu einer Höhe von 2,5 % zusätzlichen CET1-Eigenmitteln aus dem AZKP besteht unter Basel III Jurisdiktionen wechselseitige Anerkennung („automatische Reziprozität"). Die zuständigen Aufsichtsbehörden können gegebenenfalls auch höhere AZKP-Pufferquoten als 2,5 % CET1-Eigenmittel festsetzen, für diese besteht allerdings nur freiwillige Reziprozität seitens der Aufsichtsbehörden anderer Länder. Zeichnet sich eine Krise ab, so kann die zuständige Behörde die Pufferquote unmittelbar herabsetzen, sodass die Banken das freiwerdende Kapital aus dem AZKP zur Verlustabsorption verwenden können und gleichzeitig die Kreditversorgung aufrechterhalten können.
Informationen über die aktuelle Festsetzung der Pufferquote in Österreich sind auf der Internetseite des FMSG sowie der FMA zu finden.
Methodik zur Feststellung struktureller systemischer Risiken
Bei der Analyse systemischer Risiken verfolgt die OeNB einen umfassenden Ansatz, um Kosten von Bankenkrisen innerhalb des Finanzsektors zu internalisieren und nicht auf die Öffentlichkeit überzuwälzen. Dieser umfassende, integrierte Ansatz zielt auf die Konsistenz zwischen makroprudenzieller Aufsicht, Abwicklung und Einlagensicherung ab. Zu diesem Zweck werden die Ergebnisse der Evaluierungen der makroprudenziellen Kapitalpuffer, so auch des AZKP, der Tragfähigkeit der Einlagensicherung sowie der Glaubwürdigkeit und Durchführbarkeit von Abwicklungen zusammengeführt. So kann einerseits sichergestellt werden, dass Banken, die in diesen Bereichen systemischen Risiken besonders ausgesetzt sind bzw. zu diesen in erhöhtem Maße beitragen, mit höheren Kapitalpuffererfordernissen belegt werden, um sie krisenfester zu machen. Andererseits können diese Banken im Ernstfall auch besser abgewickelt werden. Die zusätzlichen Kapitalpuffer ermöglichen es, die gesamtwirtschaftlichen Kosten eines Marktaustritts im Bankensystem zu internalisieren und damit für die Realwirtschaft zu reduzieren. Das österreichische Bankensystem sollte dadurch in der Lage sein, größeren Schocks standzuhalten.
Zyklische systemische Risiken können in wirtschaftlichen Auf- oder Abschwungphasen verstärkt auftreten. Die Methodik zur Feststellung derartiger Risiken ist in der Europäischen Union standardisiert (vgl. Art. 135ff Capital Requirements Directive (CRD)). Der ESRB hat die Methodik in einer Empfehlung konkretisiert.
Der ESRB empfiehlt darin Indikatoren, um das Systemrisiko einzuschätzen und die vierteljährliche Quote für die Aktivierung des AZKP sowie dessen vollständige oder teilweise Freigabe festzulegen. Der Puffer soll flexibel gestaltet werden, sodass er schnell auf wirtschaftliche Veränderungen reagieren kann. Die OeNB empfiehlt eine schrittweise Einführung eines AZKP mit einem graduellen Anstieg der Pufferhöhe.
Grundsätzlich basiert die europaweit vereinheitlichte Methodik auf zwei Säulen. Auch die OeNB stützt ihre Analysemethode auf diese beiden Säulen: (1) den Gap und (2) zusätzliche Indikatoren. Die erste Säule, der Gap, basiert auf dem Kreditbestand: Sie setzt sich aus der nominellen Kreditentwicklung und der nominellen Entwicklung des Bruttoinlandsprodukts (BIP) zusammen. Berechnet wird sie als Abweichung des Verhältnisses von Kredit- und BIP-Volumen vom langfristigen Trend dieses Verhältnisses. Eine detaillierte Darstellung der Methode findet sich in der genannten ESRB-Empfehlung.
Die zweite Säule umfasst einen Satz von Variablen, die auf das Entstehen systemweiter Risiken in Phasen übermäßigen Kreditwachstums hinweisen. Entsprechend der oben genannten ESRB-Empfehlung sollen die Dimensionen Finanzsektor, Privater Sektor, Makroökonomie und Finanzmarkt abgedeckt werden. Die entsprechenden Indikatoren umfassen zumindest die Kreditentwicklung, die Bepreisung von Risiken, die Solidität der Bankbilanzen, die Immobilienpreise, die Schuldenlast des privaten Sektors und die Zahlungsbilanz.
Beide Säulen müssen bei der Feststellung von prozyklisch wirkenden systemischen Risiken kombiniert werden.
Demgemäß umfasst die Methodik fünf Dimension, die analysiert werden:
Banken
Privater Sektor
Wirtschaft / Makroökonomie
Finanzmarkt und
Gap (Kredit/BIP-Lücke)
Die folgende Tabelle gibt eine Übersicht über alle Indikatoren, die die OeNB in ihren vierteljährlichen Analysen zur Feststellung prozyklisch wirkender systemischer Risiken heranzieht. Sie zeigt zudem die Schwellenwerte der Zeitreihen der Indikatoren, ab denen die OeNB beim jeweiligen Indikator auf das Vorliegen zyklisch wirkender systemischer Risiken schließt.
| Dimension | Indikator | Zyklisches Risiko bei Quantil* |
|---|---|---|
| Banken | Kapitalüberschuss | < 10 % und > 90 % |
| Zinsertrag / Rentabilität | < 10 % und > 90 % | |
| Qualität des Liquiditätspuffers | < 10 % und > 90 % | |
| Leverage Ratio | < 10 % | |
| Texas Ratio | < 10 % | |
| Quartalsweises Wachstum der inländischen Kredite an Haushalte und Unternehmen | > 90 % | |
| Privater Sektor | Schuldendienstquote (DSR) der Unternehmen | > 90 % |
| Schuldendienstquote der Haushalte | > 90 % | |
| Überbewertung von Hauspreisen | > 90 % | |
| Zyklische Risiken aus der Leistbarkeit | > 90 % | |
| Makroökonomie / Wirtschaft | Neueröffnung von Insolvenzen | < 10 % |
| Economic Sentiment | > 90 % | |
| Kapitalbilanz | > 90 % | |
| Finanzmarkt | CISS Stressindikator | < 10 % |
| Gap | Gap Standard | > 2 % |
| Gap Neukredite | > 0,2 % | |
| *Die in der Tabelle angegebenen Werte stellen jenes empirische Quantil dar, ab dem vom jeweiligen Indikator zyklische Risiken indiziert werden. | ||
| Quelle: OeNB. | ||
Die OeNB bildet den Bankensektor mit folgenden Indikatoren ab: Kapitalüberschuss bei Banken, Zinsertrag / Rentabilität, Qualität des Liquiditätspuffers, Leverage Ratio (Transitional), Texas Ratio und das quartalsweise Wachstum der inländischen Kredite an Haushalte und Unternehmen.
Die Dimension Privater Sektor wird durch folgende vier Indikatoren beschrieben: Schuldendienstquote der Unternehmen (Debt Service Ratio, DSR), Schuldendienstquote der Haushalte (DSR), Überbewertung von Hauspreisen und zyklische Risiken aus der Veränderung der Leistbarkeit von Wohnimmobilien. Drei weitere Indikatoren umfassen die Dimension Makroökonomie: Neueröffnung von Insolvenzen, Economic Sentiment und die österreichische Kapitalbilanz.
Die Dimension Finanzmarkt wird durch einen zusammengesetzten Indikator, den Composite Indicator of Systemic Stress (CISS), abgebildet.
Die Dimension des Gaps (Kredit/BIP-Lücke) wird durch zwei Indikatoren erfasst, die in der ersten Säule der ESRB-Empfehlung beschrieben sind: der standardisierte Gap und ein Gap mit Neukrediten.
Die Indikation zyklischer Risiken wird anhand der Über- oder Unterschreitung von Grenzwerten ermittelt, die durch die empirischen 10 %- oder 90 %-Quantile definiert sind. Bei drei Indikatoren (Kapitalüberschuss, Zinsertrag / Rentabilität, Qualität des Liquiditätspuffers) sind sowohl Überschreitungen als auch Unterschreitungen relevant, um zyklische Risiken zu identifizieren.
Eine Trendbereinigung bei Zeitreihen ist sinnvoll, weil sie hilft, die zugrunde liegenden Muster und saisonalen Schwankungen in den Daten besser zu verstehen. Einige Indikatoren sind Indizes ohne Trend und daher stationär (CISS, Überbewertung von Hauspreisen, zyklische Risiken aus Leistbarkeit, Economic Sentiment).
Bei allen anderen Indikatoren handelt es sich um Verhältniszahlen, bei denen durch den Quotienten eine Trendbereinigung erfolgt. Der Quotient dient dazu, saisonale und irreguläre Schwankungen zu eliminieren und den Trend isoliert darzustellen (vgl. Süssmuth and Komlos, 2022; Yildiz and Kundakcioglu, 2020).
Für den Indikator Quartalsweises Wachstum der inländischen Kredite an Haushalte und Unternehmen wird ein linearer Trend geschätzt und subtrahiert, um eine stationäre Zeitreihe zu erhalten.
Eine Darstellung der aktuellen Ausprägung der prozyklisch wirkenden Systemrisiken finden Sie im AZKP-Dashboard der OeNB.
Eignung des AZKP zur Adressierung zyklischer Systemrisiken
Liegen prozyklisch wirkende systemische Risiken im Bankensektor vor, ist der AZKP geeignet, diese Risiken zu adressieren. Die durch den AZKP entstehenden höheren Kapitalanforderungen bei den betroffenen Banken wirken über zwei Transmissionskanäle: (1) eine Erhöhung der Resilienz der Banken gegenüber prozyklisch wirkenden systemischen Risiken und (2) eine Reduktion eben dieser Risiken.
Der AZKP soll die Verlustabsorptionsfähigkeit der Banken gegenüber prozyklisch wirkenden systemischen Risiken erhöhen. In weiterer Folge können Banken in krisenhaften Zeiten damit Verluste besser tragen und die Kreditvergabe aufrechterhalten. Demzufolge soll der AZKP in Zeiten exzessiven Kreditwachstums aufgebaut werden, um in einer potenziell folgenden Krise als Kapital wieder freigegeben werden zu können.
Unbestritten ist in der Literatur, dass auf einen Kredit-Boom häufig eine Finanz- und Wirtschaftskrise folgt. Zudem zeigt sich, dass Bankenkrisen negative Auswirkungen auf die Produktivität einer Volkswirtschaft haben.
Daher scheint es angebracht, rechtzeitig mit höheren Kapitalanforderungen vorzusorgen, die unter Stress ausgenutzt werden können. Zusätzlich soll durch die Erhöhung der Kapitalanforderungen während der Kredit-Boom-Phase der Boom abgeschwächt werden und damit eine folgende Korrektur mitigiert werden. Ist das Kreditwachstum abgeschwächt, kann der AZKP verringert beziehungsweise auf 0 % gesetzt werden.
Der Wirkungskanal des AZKP erfolgt über die Kapitalausstattung der Banken. Während exzessiven Kreditwachstumsphasen und vor einer Krise soll diese erhöht werden, um erstens für potenzielle Kreditausfälle aus dem exzessiven Kreditwachstum vorzusorgen und zweitens, um das exzessive Kreditwachstum zu reduzieren. In der Krise soll der AZKP freigegeben werden, damit Banken die Verluste aus potenziellen Kreditausfällen abdecken können und dennoch die Kreditversorgung aufrecht bleibt.
Das österreichische Bankensystem verfügt im Vergleich zu Bankensystemen in anderen kleinen offenen Volkswirtschaften über eine geringere Kapitalausstattung in Form von CET 1. Ein AZKP vor einer Krise kann daher die Verlustabsorptionsfähigkeit der österreichischen Banken gegenüber potenziellen Verlusten entscheidend erhöhen.
Warum ist der AZKP notwendig?
Einen AZKP zu setzen, erhöht die Finanzmarktstabilität, damit die Kreditversorgung der Volkswirtschaft auch in krisenhaften Zeiten sichergestellt ist. Durch die verbesserte Resilienz der Banken aufgrund höherer Kapitalpuffer sind Banken in der Lage, Verluste besser zu tragen und eine kontinuierliche Kreditversorgung zu gewährleisten. Damit kann volkswirtschaftlicher Schaden durch verringertes Wachstum aufgrund einer Kreditklemme reduziert werden.
Zur Stärkung der Resilienz gegenüber prozyklisch wirkenden systemischen Risiken ist insbesondere der AZKP vorgesehen, wenn es sich um ein breites, d. h. alle Sektoren betreffendes exzessives Kreditwachstum handelt. Für exzessive Entwicklungen in einzelnen Sektoren könnten alternativ auch zielgerichtete Maßnahmen wie Maßnahmen zur Begrenzung systemischer Risiken aus der Immobilienfinanzierung (§ 23h BWG) oder Maßnahmen zur Erhöhung der Risikogewichte für bestimmte Exposures (Art. 124 Capital Requirements Regulation (CRR)) herangezogen werden.
Falls sich das exzessive Kreditwachstum jedoch über alle Sektoren erstreckt, bleibt als probates Mittel der AZKP, da dieser auf das gesamte inländische Kreditvolumen wirkt. Zudem stellt der AZKP darüber hinaus das gelindeste Mittel bei Vorliegen derartiger Risiken dar. Dies deshalb, da die rechtlichen Konsequenzen der Nichterfüllung gemäß § 24 BWG lediglich eine proportional gestaffelte Ausschüttungsbeschränkung, eine Beschränkung der Managerboni und der Ausschüttung von Additional Tier 1 Coupons (AT1), sowie die Vorlage eines Kapitalerhaltungsplanes umfassen.
Angemessene Kalibrierung des AZKP
Die Angemessenheit der Pufferhöhe des AZKP wird zuerst durch die Formel gemäß ESRB-Empfehlung sichergestellt.
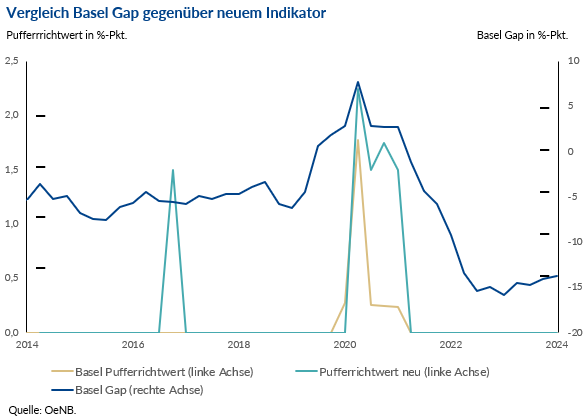
Ein Blick in die Vergangenheit zeigt, dass die neue Methode einen Mehrwert gegenüber der bisherigen Methodik bringt. Folgende Aspekte sollten beim Vergleich bedacht werden.
Die Formel des Basel-Indikators stellte in der bisherigen Form den ex lege erforderlichen Puffer-Richtwert dar, der bisher ausschließlich zur Festlegung der Quote für den antizyklischen Kapitalpuffer herangezogen wurde. Der Puffer-Richtwert spiegelt in aussagekräftiger Form den Kreditzyklus und die durch das übermäßige Kreditwachstum in dem Mitgliedstaat bedingten Risiken wider und trägt den spezifischen Gegebenheiten der betreffenden Volkswirtschaft gebührend Rechnung. Laut neuer OeNB-Methode hängt die Anwendung eines AZKP von der Anzahl und Art der Signale ab. Jedenfalls sollte bei mittlerem oder hohem zyklischem Risiko eine Aktivierung erfolgen. Auch wird für jeden Zeitpunkt ein Pufferrichtwert errechnet. Dies erleichtert eine schrittweise Einführung eines AZKP.
Die Anwendung der bisherigen und neuen Methode auf den österreichischen Finanzmarkt von Ende 2014 bis Mitte 2024 zeigt Folgendes: Der Hauptindikator der bisherigen Methodik, der Gap, hatte 2015–2016 keine prozyklischen Risiken indiziert. Anhand der neuen Methodik wäre eine Einführung eines AZKP angezeigt gewesen (Pufferrichtwert Neu > 0 in Abbildung 1). Im Jahr 2020 zeigten beide Methoden einen vergleichbaren Pufferrichtwert an. Zuletzt zeigte weder die alte noch die neue Methode prozyklische systemische Risiken, die einen AZKP begründen könnten.
Abbildung 1: Vergleich der Pufferrichtwerte nach der bisherigen mit der neuen Methodik