Geldpolitik
Geldpolitik ist unsere Hauptaufgabe als Zentralbank. Das Wichtigste dabei ist, dass die Preise stabil bleiben. Denn nur so behält unser Geld seinen Wert. Um dieses Ziel im Euroraum zu erreichen, können wir unterschiedliche Instrumente einsetzen. Welches Instrument wann eingesetzt wird, legt der EZB-Rat in geldpolitischen Entscheidungen fest.
Ziele der Geldpolitik
Geldpolitik betrifft uns alle. Sie hat wesentlichen Einfluss darauf, wie teuer unser Alltag ist und wie viel wir uns leisten können. Darum ist das Hauptziel unserer Geldpolitik Preisstabilität. Wir sprechen im Eurosystem von Preisstabilität, wenn die Inflation auf mittlere Sicht bei 2 % liegt, also wenn die Preise im Euroraum insgesamt betrachtet jedes Jahr nur geringfügig steigen. Wir verstehen dieses Ziel als ein symmetrisches Ziel. Symmetrie bedeutet, dass negative Abweichungen vom Zielwert ebenso unerwünscht sind wie positive. Um dieses Ziel zu erreichen, können wir unterschiedliche Instrumente einsetzen, über die im EZB-Rat gemeinsam entschieden wird.
Den Rahmen dafür bildet die geldpolitische Strategie.
Die geldpolitische Strategie des Eurosystems
Die geldpolitische Strategie einer Zentralbank bildet den Rahmen für alle geldpolitischen Entscheidungen. Sie verankert, welche Ziele die Geldpolitik verfolgt, welche geldpolitischen Instrumente zur Zielerreichung zur Verfügung stehen und welche Indikatoren die Grundlage für geldpolitische Entscheidungen bilden. Wir überprüfen unsere Strategie im Eurosystem regelmäßig, damit wir Veränderungen in der wirtschaftlichen Struktur sowie neue Erkenntnisse in der Wissenschaft in der Strategie berücksichtigen können. Auf diese Weise stellen wir sicher, dass die geldpolitische Strategie sowohl jetzt als auch in Zukunft ihren Zweck erfüllt.
Grundlagen geldpolitischer Entscheidungen
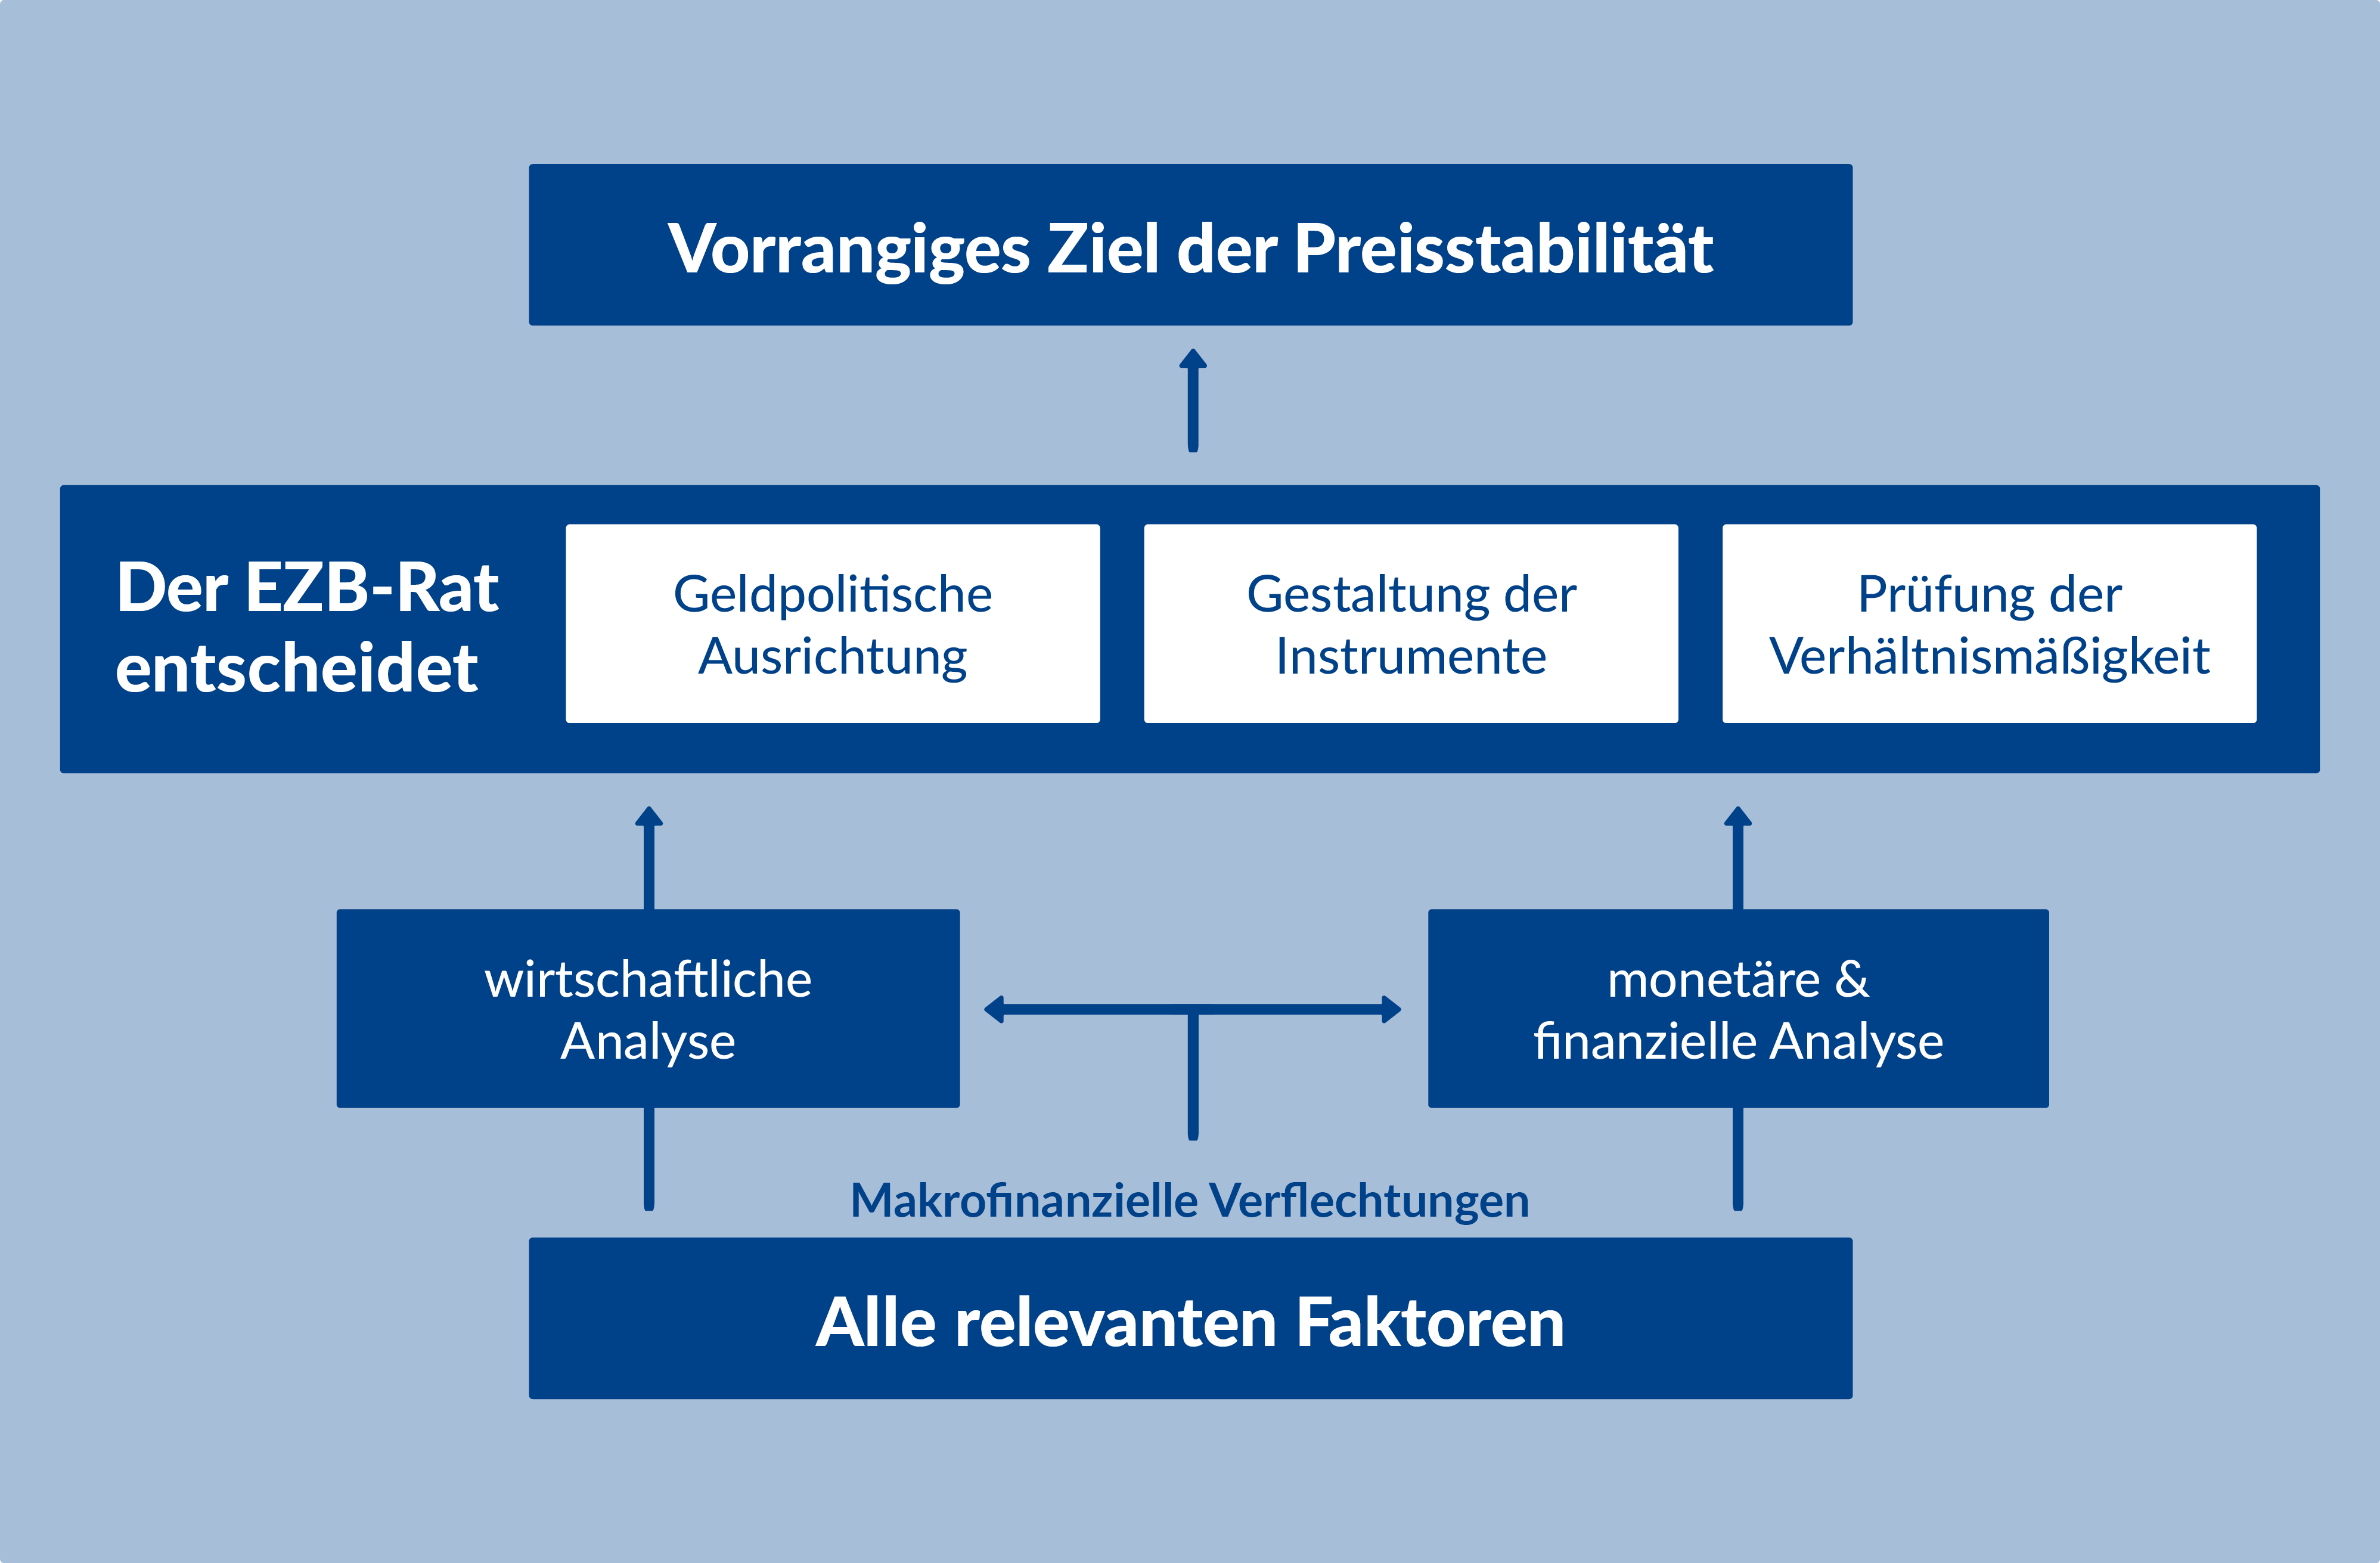
Entscheidungen über den Einsatz von geldpolitischen Instrumenten werden auf Basis einer Vielzahl von Daten und Analysen getroffen. Sie beruhen vor allem auf zwei ineinandergreifenden Analysen:
Wirtschaftliche Analyse: Hier geht es um die Beurteilung der Inflationsaussichten und der damit verbundenen Risiken, vor dem Hintergrund aktueller Wirtschafts- und Finanzdaten. Inflationsprognosen nehmen dabei eine zentrale Stellung ein. Die Inflation wird jedoch unter anderem auch von der Konjunktur beeinflusst, weshalb die Analyse der Wirtschaftsentwicklung – zum Beispiel anhand des Bruttoinlandsprodukts (BIP) – ebenfalls von Bedeutung ist.
Monetäre und finanzielle Analyse: Hier geht es um die Entwicklung von Krediten und Finanzmärkten – also auch um den Zustand des Bankensystems. Geldpolitische Entscheidungen wirken unter anderem über das Bankensystem auf die Realwirtschaft und in der Folge auf die Verbraucherpreise. Daher bedarf es eines funktionierenden Bankensystems, das geldpolitische Impulse weitergibt. Das Wichtigste bei diesen Analysen ist, zu überprüfen, ob die Übertragung geldpolitischer Maßnahmen funktioniert. Das heißt, wir überprüfen, ob der Einsatz von Instrumenten, die wir wählen – zum Beispiel Leitzinsänderungen – wirken und die Preise wie beabsichtigt beeinflussen. Diesen Übertragungsprozess nennt man Transmission. Die Analysen helfen uns dabei, Risiken für die mittelfristige Preisstabilität zu erkennen, die sich aus finanziellen Ungleichgewichten und der Kreditvergabe ergeben können.
Stabile Finanzmärkte – Voraussetzung für funktionierende Geldpolitik
Geldpolitik und Finanzmarktstabilität
Die Geldpolitik funktioniert besonders gut, wenn die Finanzmärkte umfassend integriert sind. Das bedeutet, dass verschiedene Länder oder Regionen im Euroraum ihre Finanzmärkte so miteinander verbinden, dass sie effizient und reibungslos wie ein gemeinsamer Markt funktionieren.
Warum sind funktionierende Finanzmärkte für die Geldpolitik wichtig?
Sie sind die Grundlage dafür, dass die Impulse der Geldpolitik in allen Mitgliedstaaten einer Währungsunion ankommen und wirken. Und sie sind ein wichtiger Kanal dafür, dass diese geldpolitischen Impulse auch die Firmen und privaten Haushalte erreichen. Nur dann kann die Geldpolitik für Preisstabilität sorgen.
Neben der vorrangigen Aufgabe der Wahrung von Preisstabilität, ist eine der Aufgaben des Eurosystems daher auch, zur Sicherung der Stabilität des Finanzsystems beizutragen.
Geldpolitische Entscheidungen
Die geldpolitischen Entscheidungen des EZB-Rats dienen der Gewährleistung von Preisstabilität, dem vorrangigen Ziel der Geldpolitik des Eurosystems. Der Gouverneur der OeNB ist Österreichs Stimme im EZB-Rat und steuert so die Preisentwicklung im Euroraum mit.
Was wird entschieden?
Bei der Geldpolitik im Euroraum geht es darum, dass die Inflation stabil bei 2 % bleibt und der Euro seinen Wert weitgehend behält. Zentralbanken können mit bestimmten Maßnahmen Preise beeinflussen. Über genau diese Maßnahmen – auch „geldpolitische Instrumente“ genannt – wird bei geldpolitischen Beschlüssen entschieden. Eine wichtige Maßnahme ist die Anpassung der Leitzinsen. Aber es gibt auch andere geldpolitische Instrumente.
-
Aktuelle Leitzinsen
Stand vom: 16.09.2026
Wer entscheidet?
Im Eurosystem entscheiden alle Euro-Länder gemeinsam über die Geldpolitik. Die Menschen, die an der Spitze der Zentralbanken der teilnehmenden Länder stehen, kommen im EZB-Rat zusammen und stimmen gemeinsam ab. Der Gouverneur der OeNB stimmt bei diesen Entscheidungen als unabhängiger Vertreter Österreichs ab. Bei der Vorbereitung der geldpolitischen Entscheidungen stützt er sich auf die in der OeNB erstellten volkswirtschaftlichen Analysen und Prognosen.
Der EZB-Rat tagt in der Regel zweimal pro Monat. Er fasst aber nur alle sechs Wochen geldpolitische Beschlüsse. Geldpolitische EZB-Ratssitzungen finden also acht Mal im Jahr statt. Die geldpolitischen Beschlüsse werden alle sechs Wochen im Rahmen einer Pressekonferenz ausführlich erläutert.
Stimmrechte und Rotationsprinzip
Der Euroraum startete 1999 mit 12 teilnehmenden Ländern. Mittlerweile haben 21 Länder den Euro als Währung eingeführt. Damit die Handlungsfähigkeit des EZB-Rates durch die steigende Mitgliederzahl nicht beeinträchtigt wird, hat man sich auf ein Rotationssystem bei den Stimmrechten geeinigt. Die Mitglieder des EZB-Direktoriums verfügen bei jeder Sitzung über ein Stimmrecht. Die Präsident:innen bzw. Gouverneur:innen der 21 teilnehmenden Zentralbanken teilen sich 15 weitere Stimmrechte, die mit der Zeit wechseln.
Beim Rotationssystem werden die Länder des Euroraums entsprechend ihrer Wirtschaftskraft und der Größe des Finanzsektors in zwei Gruppen unterteilt. Die Zentralbankpräsident:innen jener Länder, die die Ränge eins bis fünf belegen, teilen sich vier Stimmrechte. Auf die übrigen 16 Länder entfallen 11 Stimmrechte. Das Stimmrecht rotiert monatlich.
Geldpolitische Instrumente im Eurosystem
Um die Inflation im Euroraum am Zielwert von 2 % zu halten, können wir unterschiedliche geldpolitische Instrumente einsetzen. Oder anders gesagt: Wir können Maßnahmen ergreifen, die beeinflussen, wie viel die Dinge, die wir konsumieren, letztlich kosten. Über den Einsatz der geldpolitischen Instrumente entscheidet der EZB-Rat, in dem die OeNB vertreten ist.
Leitzinsen – unser bedeutendstes Werkzeug
Leitzinsen sind das wichtigste geldpolitische Instrument zur Steuerung der Preisentwicklung im Euroraum. Mit den Leitzinsen können wir die Höhe jener Zinsen beeinflussen, die sich Banken im Euroraum gegenseitig verrechnen, wenn sie einander Geld leihen. Das wiederum wirkt über Erwartungen auf das gesamte Zinsniveau im Währungsraum, was die Realwirtschaft lenkt und letztlich die Verbraucherpreise steuert.
Leitzinsen wirken über verschiedene Kanäle und in mehreren Schritten auf die Verbraucherpreise, die zusammen als Transmissionsmechanismus bezeichnet werden. Weil viele Schritte nötig sind, dauert es meist eine Weile, bis sich geldpolitische Entscheidungen spürbar auf die Verbraucherpreise auswirken.
Leitzinsen und ihre TransmissionDie drei Leitzinssätze der EZB – nämlich der Zinssatz für die Einlagefazilität sowie die Zinssätze für die Hauptrefinanzierungsgeschäfte und für die Spitzenrefinanzierungsfazilität – sind die Preise für geldpolitische Standardgeschäfte, in welchen Geschäftsbanken beim Eurosystem entweder Zentralbankgeld einlegen oder leihen können.
Geldpolitische UmsetzungVor der globalen Finanzkrise wurde die Geldpolitik im Eurosystem hauptsächlich durch die Festlegung der Leitzinsen gestaltet. Manchmal reicht eine Änderung der Leitzinsen jedoch nicht aus, um die Inflation stabil bei 2 % zu halten: Wenn sich die Leitzinsen in der Nähe ihrer Untergrenze befinden, kann der EZB-Rat den geldpolitischen Kurs gegebenenfalls auch über andere Instrumente steuern. Dafür steht ihm ein großer Werkzeugkasten zur Verfügung.
Geldpolitische Instrumente abseits des Standard-Repertoires
Neben den Leitzinsen und den Standardgeschäften kann der EZB-Rat auch andere Instrumente einsetzen, um die Preisentwicklung zu steuern. Dies kann dann nötig werden, wenn sich die Leitzinsen in der Nähe ihrer Untergrenze befinden oder um die reibungslose Übertragung geldpolitischer Signale aufrechtzuerhalten. Zu diesen Instrumenten gehören negative Zinssätze und Forward Guidance sowie Ankäufe von Vermögenswerten und längerfristige Refinanzierungsgeschäfte.
Negative Zinssätze
Negative Leitzinsen bedeuten, dass Banken für ihre Einlagen bei anderen Banken Zinsen bezahlen müssen und für aufgenommene Kredite Zinsen bezahlt bekommen. Das macht es für Banken billiger, sich Mittel zu verschaffen. Diese Kostenvorteile geben sie in Form von günstigeren Kreditzinsen an ihre Kund:innen weiter.
Während der Zinssatz für die Hauptrefinanzierungsgeschäfte im Zeitraum 2008/09 sowie 2011 bis 2016 schrittweise verringert wurde, bis er im März 2016 ein Niveau von 0 % erreichte, wurde der Zinssatz für die Einlagefazilität 2014 erstmals unter 0 % gesenkt. Im negativen Bereich wurde er schrittweise weiter bis auf -0,5 % im Jahr 2019 verringert. Ein negativer Zinssatz in der Einlagefazilität bedeutet, dass Banken im Zeitraum 2014 bis 2019 für ihre Einlagen beim Eurosystem Zinsen zahlen mussten – anstatt, wie in „normalen“ Zeiten gewohnt, Zinsen zu erhalten.
Aufgrund der hohen Überschussliquidität orientierten sich die Geldmarktzinsen zu dieser Zeit am Zinssatz für die Einlagefazilität (dem unteren Ende des Leitzinskorridors) und die Geldmarktzinsen wurden ebenfalls auf -0,5 % gedrückt.
Forward Guidance
Im Rahmen von Forward Guidance will eine Zentralbank durch Kommunikation über den zukünftigen Verlauf der Leitzinsen Markterwartungen beeinflussen. Auf diese Weise kann sie Einfluss auf die Leitzinserwartungen über einen längeren Horizont nehmen und dadurch nicht nur die sehr kurzfristigen Geldmarktzinsen, sondern auch jene mit etwas längeren Fristigkeiten steuern.
Forward Guidance kann an ein konkretes Datum gebunden sein oder auf einen Zeitraum abstellen. Sie kann aber auch an bestimmte Bedingungen geknüpft werden, sodass Märkte darauf vorbereitet werden, dass Zinsen sich dann ändern, wenn ein gewisses Ereignis eintritt (z. B. ein Zielwert erreicht wird).
Der EZB-Rat setzte Forward Guidance zwischen 2013 und 2022 ein. Im Jahr 2013 betonte er z. B., dass die Leitzinsen der EZB für einen längeren Zeitraum auf dem derzeitigen oder einem niedrigeren Niveau bleiben würden. Damit festigte er Markterwartungen, die auch Geldmarktzinsen über eine sehr kurze Frist hinaus dämpften.
Ankäufe von Vermögenswerten
Wertpapierankäufe können unterschiedliche Ziele verfolgen. Zum Beispiel kann eine Zentralbank damit das längerfristige Zinsniveau senken: Durch die Ankäufe werden die Kurse der Wertpapiere aufgewertet. Dies hat zur Folge, dass ihre impliziten Renditen fallen. Neue Schuldverschreibungen können daher zu einem niedrigeren Zinssatz begeben werden, was die Schuldenaufnahme in der Wirtschaft erleichtert. Insbesondere, wenn die Leitzinsen an ihre Untergrenze stoßen, kann dieses Instrument zu einer weiteren Zinssenkung (vor allem bei längeren Fristigkeiten) beitragen.
Längerfristige Refinanzierungsgeschäfte mit erweiterten Laufzeiten
Diese Geschäfte wurden vom Eurosystem sowohl als Antwort auf die globale Finanz- und Wirtschaftskrise als auch während der COVID 19-Pandemie angeboten, um sicherzustellen, dass die Banken die Realwirtschaft mit ausreichend Krediten versorgen.
Die längeren Laufzeiten erleichtern die Refinanzierung der Banken und erlauben längerfristige Planung. In Krisenzeiten ist es für Banken wichtig, über sichere Finanzierungsquellen zu verfügen. Bei Unsicherheiten über ihre eigene Refinanzierung würden Banken ihrerseits bei der Kreditvergabe an Haushalte und Unternehmen zurückhaltend werden. Um die Realwirtschaft jedoch weiterhin mit ausreichend Krediten versorgen zu können, brauchen Banken in unsicheren Zeiten eine verlässliche Refinanzierung.
Weiterführende Links
Geldpolitische Umsetzung
Zur Umsetzung geldpolitischer Beschlüsse nutzt das Eurosystem unterschiedliche geldpolitische Instrumente. Mit ihrer Hilfe werden die kurzfristigen Marktzinsen sowie die Liquidität im Bankensystem gesteuert. Damit können geldpolitische Entscheidungen reibungslos auf die Wirtschaft übertragen werden.
Die Umsetzung erfolgt dezentral über die nationalen Zentralbanken. Die Europäische Zentralbank (EZB) entscheidet, welche Geschäfte eingesetzt werden und unter welchen Bedingungen. In Österreich setzt die OeNB diese Geschäfte um.
Offenmarktgeschäfte
Offenmarktgeschäfte – auch Tenderoperationen genannt – sind Transaktionen der Zentralbank, durch die sie die Liquidität im Bankensystem beeinflusst und damit die kurzfristigen Geldmarktzinsen in der Nähe des Leitzinses steuern kann. Dabei kann sie die zur Verfügung gestellte Liquidität vermehren oder reduzieren.
Hauptrefinanzierungsgeschäfte
Die Standardtender der EZB dienen dazu, die Banken mit Geld zu versorgen. Die wichtigsten sind die Wochentender, auch Hauptrefinanzierungsgeschäfte genannt. Diese Tenderoperationen finden jede Woche statt und haben meist eine Laufzeit von sieben Tagen. Derzeit werden sie mit fixem Zinssatz durchgeführt und die Banken erhalten die gewünschte Menge an Zentralbankgeld, wenn sie ausreichend Sicherheiten hinterlegen.
Längerfristige Refinanzierungsgeschäfte
Zudem werden einmal im Monat Tenderoperationen mit einer Laufzeit von drei Monaten angeboten, sie werden auch Drei‑Monats‑Tender genannt. Mit ihnen stellt die EZB den Banken längerfristiger Liquidität zur Verfügung. Der Zinssatz entspricht dem durchschnittlichen Zinssatz der Wochentender, und auch hier erhalten die Banken die volle gewünschte Menge an Liquidität gegen Sicherheiten.
Fremdwährungstender
Einige wichtige Zentralbanken haben sich zusammengeschlossen und gewähren einander Swap-Linien, die als ständige Fazilitäten zur Verfügung stehen und als wichtige Liquiditätsreserve dienen, um etwaige Spannungen auf den globalen Finanzierungsmärkten abzubauen. In der Vergangenheit wurden auf Basis dieses Abkommens unterschiedliche Fremdwährungsgeschäfte angeboten. Derzeit führt das Eurosystem wöchentlich liquiditätszuführende USD‑Tender mit einer Laufzeit von einer Woche durch. Sie sind nicht Teil der Standardtender.
Ständige Fazilitäten
Ständige Fazilitäten sind geldpolitische Operationen bei denen (im Unterschied zu den Offenmarktgeschäften) die Initiative zur Durchführung von den Geschäftspartnern der Zentralbank ausgeht. Das Eurosystem bietet zwei ständige Fazilitäten an, die Spitzenrefinanzierungsfazilität und die Einlagefazilität. Über die Spitzenrefinanzierungsfazilität können Geschäftspartner kurzfristig ihre Liquiditätserfordernisse abdecken. Die Einlagefazilität bietet Geschäftspartnern die Möglichkeit Geld beim Eurosystem einzulegen.
Hauptzweck der ständigen Fazilitäten ist es, einen Korridor zu bilden mit dessen Hilfe die Taggeldzinsen gesteuert werden. Da der Zugang zu diesen Fazilitäten (abgesehen von den geforderten Sicherheiten bei der Spitzenrefinanzierungsfazilität) keinen mengenmäßigen Beschränkungen unterliegt, bilden der Zinssatz der Spitzenrefinanzierungsfazilität und der Zinssatz der Einlagefazilität im Allgemeinen die Ober- bzw. Untergrenze des Tagesgeldsatzes am Geldmarkt. Änderungen der Zinssätze der ständigen Fazilitäten haben in der Regel eine unmittelbare Auswirkung auf den Taggeldsatz, wie zum Beispiel den €STR.
Mindestreserve
Die Mindestreserve ist eine verpflichtende Einlage, welche österreichische Banken auf Konten bei der OeNB halten müssen. Sie müssen den vorgeschriebenen Betrag jedoch nicht jeden Tag genau einhalten, sondern können ihn im Durchschnitt über einen bestimmten Zeitraum halten. Dadurch können Banken kurzfristige Liquiditätsschwankungen mit ihren eigenen Reserven ausgleichen – zum Beispiel, wenn viele Menschen plötzlich Bargeld abheben – ohne auf dem Geldmarkt zu handeln. Das hilft, starke Zinsbewegungen zu verhindern. Stabile Geldmarktzinsen erhöhen die Klarheit des geldpolitischen Signals sowie die Planbarkeit der Liquiditätsreserven der Banken.
Die Mindestreserveperiode spannt sich – im Einklang mit den geldpolitischen Sitzungen des EZB-Rats – über einen Zeitraum von sechs bis sieben Wochen. Das Mindestreserveerfordernis wird auf Basis bestimmter Kundeneinlagen für jede Mindestreserveperiode neu berechnet. Die OeNB überprüft, ob österreichische Banken ihr Mindestreserveerfordernis einhalten. Wenn eine Bank zu wenig Geld auf ihrem Mindestreservekonto hält, gilt die Vorgabe als nicht erfüllt und die OeNB kann im Namen der EZB eine Strafe verhängen. Seit Dezember 2023 veröffentlicht die EZB solche Strafen auf ihrer Website.
Sicherheitenrahmen des Eurosystems
Banken, die Geschäftspartner der OeNB sind, können an den geldpolitischen Geschäften des Eurosystems teilnehmen. Das bedeutet, dass Banken Liquidität vom Eurosystem über die OeNB beziehen können und dafür Sicherheiten in ausreichender Höhe und Qualität bereitstellen müssen. Diese Sicherheiten können marktfähig (z. B. Schuldverschreibungen) oder nicht-marktfähig (Kreditforderungen) sein und im gesamten Eurosystem verwendet werden. Damit Sicherheiten als notenbankfähig gelten, müssen sie den vom Eurosystem festgelegten Zulassungskriterien entsprechen, die in mehreren Leitlinien definiert sind.
Die Verwaltung der Sicherheiten erfolgt im Eurosystem Collateral Management System, einem gemeinsamen IT-System der Notenbanken im Euroraum und Teil der TARGET Services.
Geldpolitische Geschäfte abseits des Standard-Repertoires
Längerfristige Refinanzierungsgeschäfte mit erweiterten Laufzeiten
Während die Refinanzierungsgeschäfte im Standardrepertoire des Eurosystems Laufzeiten von einer Woche bzw. drei Monaten haben, können bei diesen Geschäften die Laufzeiten darüber hinaus gehen. In der Vergangenheit hat das Eurosystem dabei Laufzeiten von einem Monat bis zu vier Jahren angeboten. Diese längeren Laufzeiten erleichtern die Refinanzierung der Banken und erlauben längerfristige Planung.
Ankäufe von Vermögenswerten
Im Rahmen von Wertpapierankaufprogrammen kann das Eurosystem unterschiedliche Arten von Vermögenswerten kaufen. In der Vergangenheit hat es hauptsächlich Staatsanleihen und in geringerem Ausmaß Unternehmensanleihen, gedeckte Schuldverschreibungen von Banken sowie forderungsbesicherte Wertpapiere (Asset-Backed-Securities) erworben.